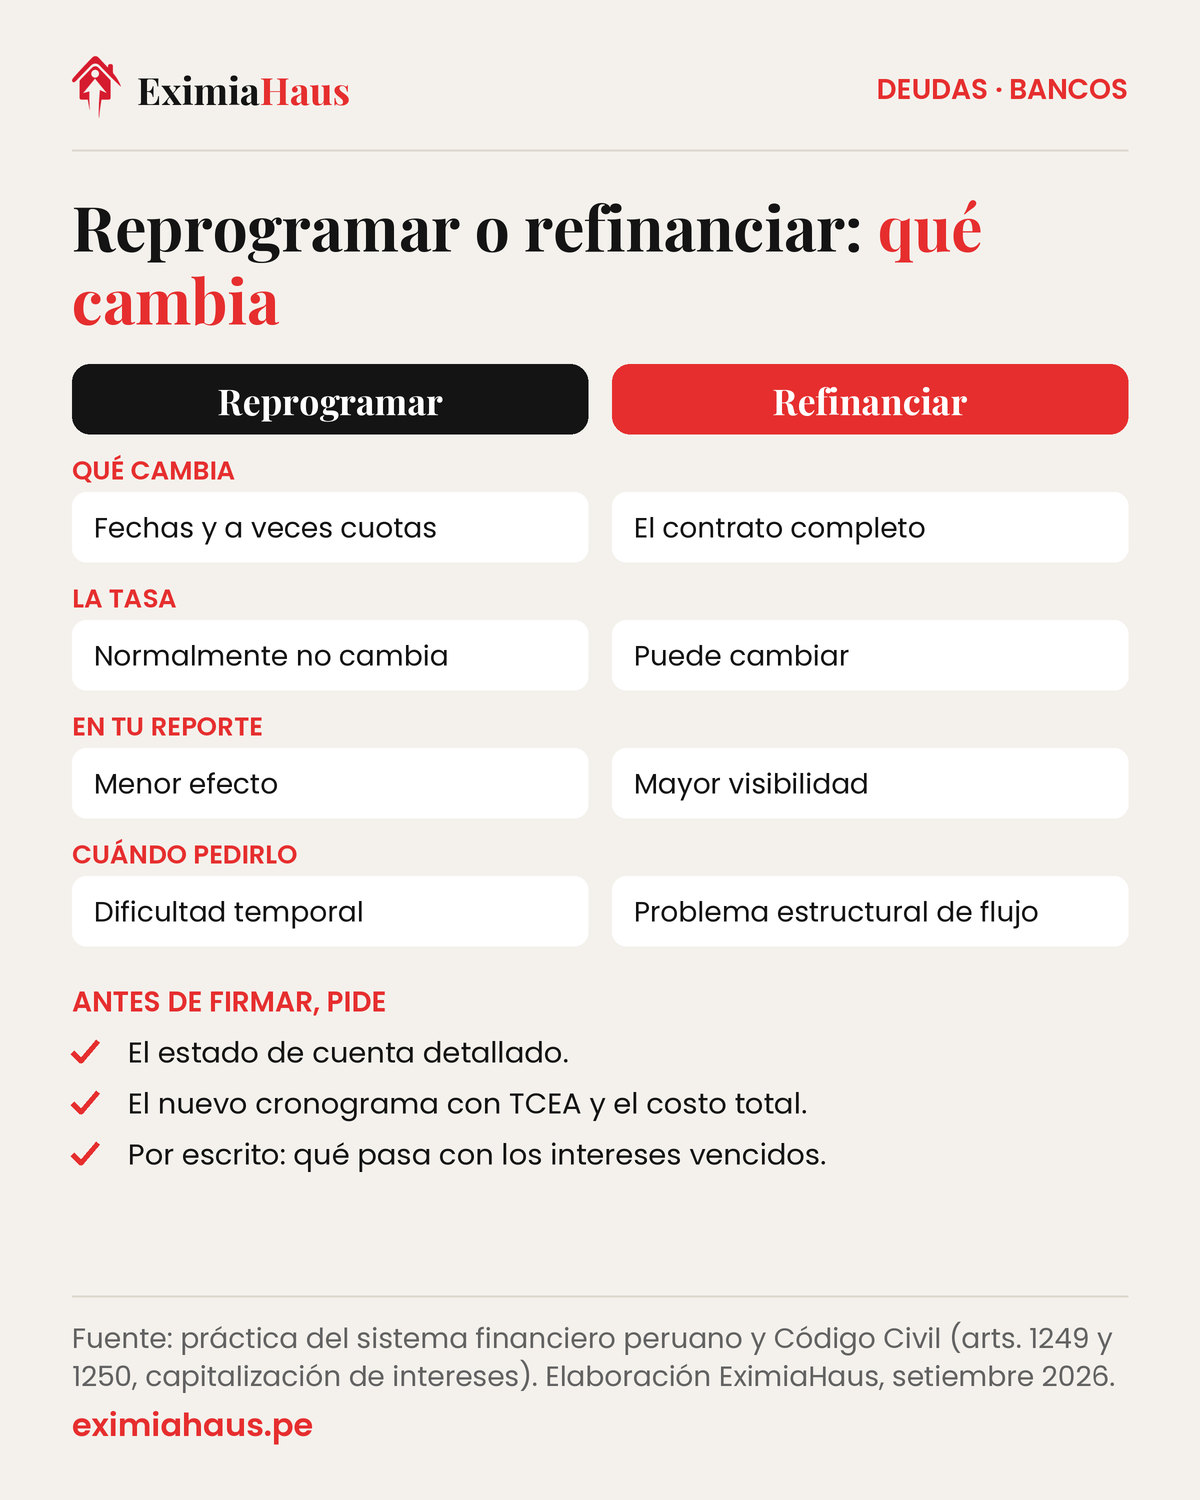
Reprogramar es mover fechas o cuotas dentro del mismo crédito, generalmente por una dificultad temporal. Refinanciar es sustituir el crédito por otro con condiciones nuevas: plazo, tasa y a veces capital que incorpora intereses vencidos. La diferencia importa por dos motivos: el impacto en tu reporte crediticio y el costo total de la operación.
Datos clave
- Reprogramación: ajusta el cronograma; suele usarse ante una dificultad puntual.
- Refinanciamiento: nuevo contrato; puede cambiar tasa, plazo y estructura de la deuda.
- Reporte: el refinanciamiento suele registrarse como tal y es visible para futuros acreedores.
- Ojo con la capitalización: incorporar intereses vencidos al capital tiene reglas (artículos 1249 y 1250 del Código Civil).
- Contexto 2026: con la morosidad del sistema en torno a 3,3% en marzo de 2026, las entidades tienen margen para negociar antes que ejecutar.
Comparación directa
| Criterio | Reprogramación | Refinanciamiento |
|---|---|---|
| Qué cambia | Fechas y a veces cuotas | Contrato completo |
| Nuevo cronograma | Sí | Sí |
| Cambia la tasa | Normalmente no | Puede cambiar |
| Efecto en el reporte | Menor | Mayor visibilidad |
| Costos asociados | Bajos | Puede haber gastos y comisiones |
| Cuándo pedirlo | Dificultad temporal | Problema estructural de flujo |
Una hipoteca vigente no impide vender: cómo se cancela con parte del precio y se levanta en el mismo acto está explicado en la guía para vender una casa hipotecada, paso a paso.
Cómo negociar sin improvisar
Uno: llega con un presupuesto real: ingresos, gastos y cuánto puedes pagar de forma sostenible.
Dos: pide el estado de cuenta detallado antes de aceptar cualquier propuesta.
Tres: exige el nuevo cronograma con TCEA y compara el costo total, no solo la cuota.
Cuatro: deja por escrito qué pasa con los intereses vencidos y cómo se imputarán los pagos.
Cuándo ninguna de las dos alcanza
Cuando el flujo no cubre ni la cuota reestructurada. Ahí las opciones cambian: venta ordenada, dación en pago o, en casos calificados, procedimiento concursal. Ver vender antes del remate y procedimiento concursal.
Ver también: morosidad y crédito en el Perú 2026: qué dicen las cifras y qué significan para tu bolsillo.
Cuál pedir según en qué punto del atraso estás
La salida que te ofrecen, y la que te conviene pedir, cambia según cuánto avanzó el problema. En un crédito hipotecario la secuencia suele ser esta:
- Todavía no te atrasas, pero ves venir el problema. Es el mejor momento para pedir cualquiera de las dos. Si tu calificación sigue limpia, también puedes evaluar la subrogación a otro banco con mejores condiciones.
- Atraso temprano. Ya corren intereses moratorios y comisiones según el contrato. Si la dificultad es puntual, una reprogramación suele bastar.
- Mora reportada. Tu calificación en las centrales de riesgo cambia. Negocia un plan de pagos por escrito; el reporte queda registrado, pero ordenas la deuda antes de que escale.
- Cobranza intensiva. El banco suele proponer el refinanciamiento. Revísalo con calma antes de aceptarlo por presión.
- Ejecución de la garantía. Aquí la salida que más valor conserva es vender antes del remate.
Cuanto más esperas, menos opciones quedan. La subrogación, por ejemplo, deja de ser viable cuando tu calificación ya se deterioró.
La cuota baja, el total sube
Cuando el refinanciamiento alarga el plazo, conviene entender bien qué estás aceptando. Tu cuota mensual baja porque repartes la deuda en más meses, pero pagas intereses durante más tiempo y el total termina siendo mayor.
Por eso, antes de firmar, pide dos números: cuánto pagarías en total con el cronograma actual y cuánto con el nuevo. Si la diferencia es alta y tu problema es temporal, una reprogramación de pocas cuotas suele tener costos más bajos.
Si el problema es estructural y ni la cuota nueva cabe en tu presupuesto, alargar el plazo solo posterga la ejecución. Ahí conviene evaluar la venta ordenada, que te permite cancelar la deuda y quedarte con la diferencia.
Errores que convierten un atraso en una ejecución
- Dejar de contestar al banco. Sin interlocutor, la cobranza escala sola.
- Pagar primero otras deudas. Una tarjeta impaga sale cara, pero una hipoteca impaga pone en riesgo tu vivienda.
- Aceptar acuerdos de palabra. Sin documento firmado y nuevo cronograma, no hay reprogramación ni refinanciamiento que puedas exigir.
- Alquilar el inmueble sin avisar y sin revisar qué permite tu contrato de crédito.
- Contar con el seguro de desgravamen. Cubre el saldo si el titular fallece, no la pérdida del empleo.
La secuencia completa, con lo que ocurre en cada etapa, está en qué pasa si dejas de pagar la cuota de tu hipoteca.
Preguntas frecuentes
¿Refinanciar arruina mi historial?
No lo arruina, pero queda registrado y los futuros acreedores lo consideran. Es mejor que acumular atrasos o llegar a una ejecución.
¿Puedo pedirlo antes de atrasarme?
Sí, y es el mejor momento. La capacidad de negociación cae en picada una vez iniciada la cobranza judicial.
¿Sirve cambiar de acreedor?
Puede servir si otra entidad ofrece mejores condiciones y asume la deuda. Compara TCEA y costos de traslado. Ver refinanciar o subrogar tu hipoteca.
¿Qué documentos me van a pedir?
Sustento de ingresos, detalle de deudas y, con frecuencia, una propuesta de pago. Cuanto más ordenada la información, mejor la respuesta.
Para saber en qué etapa estás: las etapas del impago, mes a mes.
Seguir leyendo
- Préstamo con garantía hipotecaria en Perú 2026: requisitos, tasas y cómo funciona
- ¿Cómo sé si estoy reportado en Infocorp?
- Compra de deuda hipotecaria: cuándo cambiar de banco te ahorra de verdad
Fuentes
- SBS: utilidad del sistema financiero alcanza los S/ 17.934 millones y la morosidad vuelve a niveles prepandemia — Infobae, 03/06/2026
- Jurisprudencia del artículo 1249 del Código Civil: limitación al anatocismo — LP Derecho
- Normas sobre las tasas de interés que fija el BCRP
Cómo te ayuda EximiaHaus
Negociar con números en la mano cambia el resultado. Empieza por ver tu reporte y el valor de tu inmueble:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Defensa ante una ejecución de garantía — revisión de la liquidación, contradicción en plazo y alternativas antes del remate.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
