Respuesta corta
CPP significa «Con Problemas Potenciales»: es la categoría 1 de las cinco con que la SBS clasifica a cada deudor (Normal 0, CPP 1, Deficiente 2, Dudoso 3, Pérdida 4; Resolución SBS 11356-2008). En tarjetas y préstamos de consumo caes en CPP con 9 a 30 días de atraso; en un crédito hipotecario para vivienda, con 31 a 60. Es una alerta temprana que todos los bancos ven. Desde agosto de 2025, pagada la deuda, la entidad tiene 7 días hábiles para corregir tu clasificación (Resolución SBS 02531-2025); el historial no se borra.
¿Qué significa CPP en el banco y en el sistema financiero? Las 5 categorías de la SBS
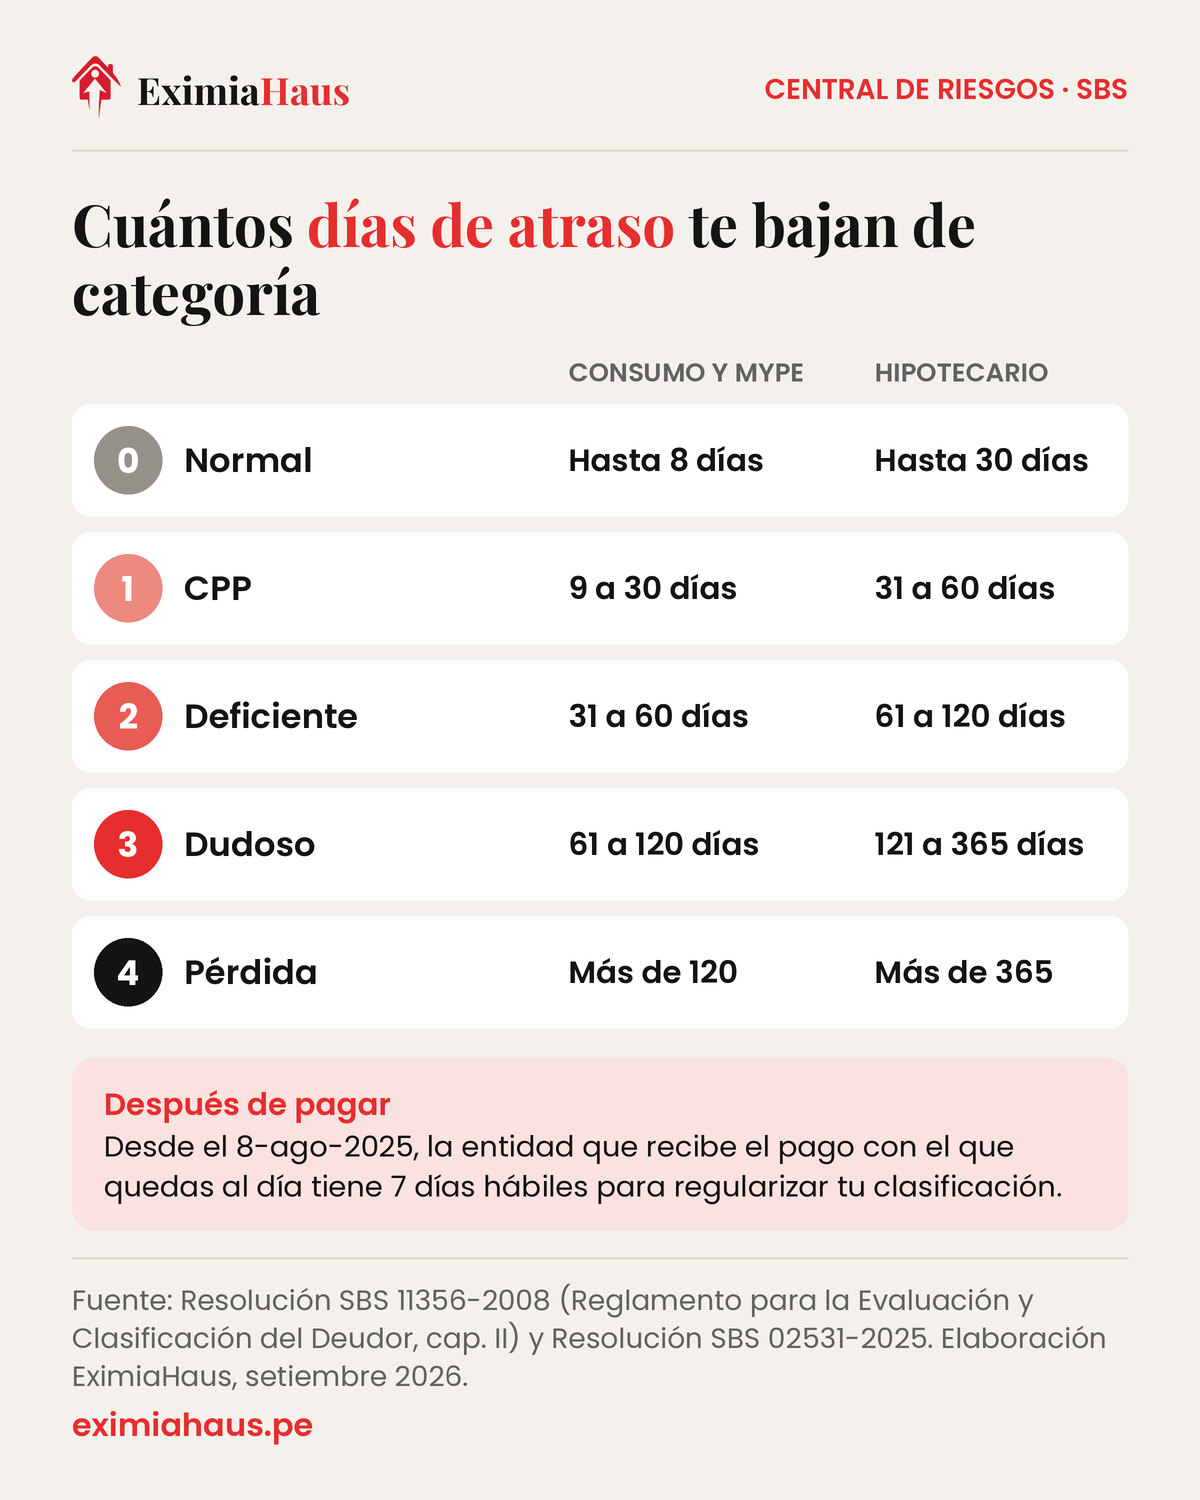
| Categoría | Código | Días de atraso (consumo, micro y pequeña empresa) | Días de atraso (hipotecario para vivienda) | Qué implica |
|---|---|---|---|---|
| Normal | 0 | Al día o hasta 8 días | Al día o hasta 30 días | Acceso pleno al crédito y a las mejores tasas |
| Con Problemas Potenciales (CPP) | 1 | 9 a 30 días | 31 a 60 días | Alerta; encarece o retrasa nuevas aprobaciones |
| Deficiente | 2 | 31 a 60 días | 61 a 120 días | La mayoría de bancos deja de evaluar un hipotecario |
| Dudoso | 3 | 61 a 120 días | 121 a 365 días | Crédito formal prácticamente cerrado |
| Pérdida | 4 | Más de 120 días | Más de 365 días | Deuda provisionada; suele derivar en cobranza judicial |
Preguntas frecuentes
¿Qué significa CPP en el banco?
Con Problemas Potenciales, la categoría 1 de la SBS: atraso de 9 a 30 días en créditos de consumo o de 31 a 60 en un hipotecario para vivienda. No te cierra el crédito, pero el banco provisiona más y evalúa con más exigencia.
¿Qué es CPP en el sistema financiero y quién lo asigna?
Una clasificación de riesgo que cada entidad financiera te asigna mes a mes por tus días de atraso, según la Resolución SBS 11356-2008, y reporta a la Central de Riesgos. No es un puntaje negociable: es una regla mecánica que todas las entidades supervisadas ven.
¿Qué significa Deficiente en el sistema financiero?
Categoría 2 de la SBS: 31 a 60 días de atraso en consumo y 61 a 120 en hipotecario para vivienda. Es el punto en que muchas entidades dejan de aprobar créditos nuevos, porque el atraso ya parece un problema de flujo de dinero.
¿Qué son Normal, CPP, Deficiente, Dudoso y Pérdida?
Las cinco categorías de riesgo de la SBS, de menor a mayor: Normal (0), Con Problemas Potenciales o CPP (1), Deficiente (2), Dudoso (3) y Pérdida (4). En consumo e hipotecario dependen de los días de atraso; en empresas se suma la capacidad de pago.
¿Qué significa «con problemas potenciales» en la SBS?
Que te has atrasado, pero poco: todavía no hay incumplimiento grave. Si pagas y te pones al día, la entidad tiene 7 días hábiles para regularizar tu clasificación (Resolución SBS 02531-2025) y el siguiente reporte mensual ya debe mostrarte en Normal.
¿Cuánto demora el banco en sacarme de CPP después de pagar?
Siete días hábiles desde el pago para regularizar la clasificación, vigente desde el 8 de agosto de 2025; el cambio se ve en el siguiente reporte mensual. Pide la constancia de no adeudo: si sigues en CPP, reclama a la entidad y a la SBS.
Todo el detalle: arrastre entre créditos, plazos para corregir, historial e hipotecario
CPP significa «Con Problemas Potenciales»: es la categoría 1 de las cinco con que la SBS clasifica a cada deudor del sistema financiero. En tarjetas, préstamos de consumo y créditos a micro y pequeñas empresas caes en CPP con 9 a 30 días de atraso; en un crédito hipotecario para vivienda, con 31 a 60 días. Es una alerta temprana: todavía no eres moroso grave, pero los bancos ya lo ven.
Las otras cuatro categorías son Normal, Deficiente, Dudoso y Pérdida, y en créditos de consumo e hipotecarios la clasificación depende directamente de los días de atraso. En consumo, Normal es pago puntual o hasta 8 días; Deficiente, entre 31 y 60; Dudoso, entre 61 y 120; y Pérdida, por encima de los 120 días. En el crédito hipotecario para vivienda los tramos son más largos: Normal hasta 30 días, Deficiente de 61 a 120, Dudoso de 121 a 365 y Pérdida más de 365. No es un puntaje que se negocia: es una regla mecánica que la entidad financiera reporta y que todas las demás pueden ver.
Datos clave
- Son cinco categorías, no un puntaje: Normal (0), CPP (1), Deficiente (2), Dudoso (3) y Pérdida (4).
- Para créditos de consumo e hipotecarios, la categoría se determina por días de atraso (Resolución SBS 11356-2008): en consumo pasas a CPP desde el día 9 de atraso; en hipotecario para vivienda, desde el día 31.
- El Reporte de Deudas de la SBS es gratuito y se puede consultar de forma periódica en el portal oficial.
- Desde agosto de 2025 las entidades tienen un plazo corto y tasado para actualizar tu clasificación tras el pago: siete días hábiles para regularizar la clasificación y los días de mora en lo que reportan (Resolución SBS 02531-2025, vigente desde el 8 de agosto de 2025).
- Tu clasificación puede ser arrastrada por la peor deuda que tengas: una tarjeta impaga contamina el expediente de un hipotecario.
- Contexto: se proyectan más de 45.000 créditos hipotecarios en 2026, frente a 41.057 en 2025 (Scotiabank, vía RPP, 11/08/2026). La competencia por esos créditos premia al que llega en Normal.
¿Qué significa cada categoría y con cuántos días de atraso se cae en ella?
La tabla de categorías, códigos y días de atraso está al inicio del artículo (Resolución SBS 11356-2008, Capítulo II, numerales 3 y 4). Para créditos de consumo e hipotecarios manda el número de días; para créditos a empresas, la SBS añade criterios de capacidad de pago, y la situación exacta de cada persona está en su Reporte de Deudas de la SBS.
¿Por qué una tarjeta de S/ 300 puede tumbar un crédito hipotecario?
Porque la clasificación no se aplica producto por producto de forma aislada: el sistema mira al deudor. Si tienes cinco créditos al día y uno con 45 días de atraso, la fotografía que el banco recibe incluye esa categoría Deficiente. El monto no salva la situación —una deuda pequeña impaga pesa igual que una grande en términos de categoría— y por eso el error más caro antes de pedir una hipoteca es dejar abierto un consumo menor que nadie está mirando.
Si ya tienes deudas reportadas y aun así quieres comprar, hay caminos, pero hay que ordenarlos. Está en comprar vivienda con deudas reportadas y en préstamo con garantía hipotecaria con mal historial.
¿Cuánto tarda en corregirse la categoría después de pagar?
Pagar no borra el historial, pero sí cambia la categoría vigente. Desde agosto de 2025 las entidades financieras tienen un plazo corto y tasado para reportar la actualización a la Central de Riesgos una vez que se cancela la deuda, precisamente para evitar que alguien quede clasificado como moroso semanas después de haber pagado. El procedimiento para reclamar cuando no se cumple está más abajo.
El cambio tampoco es instantáneo porque el reporte no es una conexión en vivo: la entidad registra tu pago en su sistema, lo informa a la Central de Riesgos en su envío periódico y la central lo procesa; recién entonces la nueva categoría queda visible. Además, la Ley 32327 (2025) obliga a la entidad a entregarte, si la pides, una constancia de regularización en un plazo máximo de siete días hábiles, y a informar a la SBS para que la actualización llegue también a las centrales privadas. Nadie te avisa cuando el reporte se corrige: verificarlo te toca a ti, al mes siguiente del pago.
El día que pagas, pide los documentos que después te permitirán reclamar:
| Documento | Qué acredita | ¿Sirve para reclamar? |
|---|---|---|
| Voucher o comprobante de pago | Que transferiste un monto en una fecha | Insuficiente por sí solo; marca desde cuándo corre el plazo |
| Estado de cuenta en cero | Que el saldo quedó en cero a esa fecha | Útil como respaldo |
| Constancia de no adeudo o de cancelación total | Que la entidad reconoce la deuda como extinguida | Sí, es el documento decisivo |
| Carta de levantamiento de garantía (si aplica) | Que la garantía puede liberarse | La necesitas para Sunarp, no para la central |
Si el plazo venció y sigues con la categoría anterior, no es una demora normal sino un incumplimiento, y se reclama en tres escalones y en ese orden: primero ante la propia entidad, por su canal formal, con la constancia adjunta y pidiendo expresamente la rectificación; si no responde o lo niega sin sustento, ante la Plataforma de Atención al Usuario de la SBS; y si el error ya te causó un daño concreto, como un crédito rechazado, ante Indecopi por información crediticia inexacta. Guarda números de reclamo, fechas y respuestas. Si la deuda era con una entidad no supervisada por la SBS, el camino natural pasa a ser Indecopi y, según el caso, la vía civil.
Lo que no cambia es el historial: la categoría del mes en que estuviste en Deficiente se queda registrada durante un periodo, aunque hoy figures en Normal. Cuánto dura eso está en cuánto dura una deuda en tu reporte.
¿Cuánto tiempo queda el atraso en tu historial?
El reporte tiene dos capas: la clasificación actual, que es la foto de hoy y vuelve a Normal cuando la entidad reporta tu pago, y el historial, que es la película de los meses anteriores. Esa segunda capa tiene plazos máximos distintos según quién la muestre, así que conviene revisar ambos reportes y no suponer que dicen lo mismo:
- Reporte de Deudas de la SBS: informa deudas con una antigüedad máxima de cinco años contados desde su vencimiento.
- Centrales privadas de riesgo: según el artículo 10 de la Ley 27489, no pueden mostrar un incumplimiento cuando la deuda se extinguió hace más de dos años o cuando pasaron cinco años desde su vencimiento, lo que ocurra primero.
Dentro de ese plazo, el banco no lee el historial como una lista de faltas sino como una tendencia. Un atraso de hace dos años seguido de veinticuatro meses en Normal cuenta una historia de recuperación; uno del mes pasado cuenta otra. Por eso lo que más ayuda después de pagar es sumar meses limpios. Y desconfía de quien cobra por «limpiar» tu historial: si la deuda existió, el registro es verídico y nadie puede borrarlo; en el mejor caso, esa persona presenta el mismo reclamo que tú puedes hacer sin costo. Lo que sí puedes exigir es que una deuda pagada figure como pagada y que se corrija lo que nunca fue tuyo, como una suplantación o un error de registro.
¿Cuánto esperar para pedir un crédito hipotecario después de un CPP?
No existe un plazo legal de espera: ninguna norma dice «tras un CPP no puedes pedir un hipotecario durante X meses». Lo que existe es la política de riesgo de cada banco, y todas miran lo mismo:
- Clasificación actual: tiene que estar en Normal. Es condición de entrada, no argumento a favor.
- Meses consecutivos en Normal: un mes limpio no dice nada; varios seguidos sí.
- Si el tropiezo fue aislado o es un patrón: un CPP puntual de hace dos años se lee como un descuido; tres en un año, como capacidad de pago ajustada.
- Endeudamiento actual: cuánto de tu ingreso ya está comprometido en otras cuotas.
Mientras esperas, tres cosas mueven el expediente: bajar el saldo de las tarjetas (tenerlas cerca del límite penaliza aunque pagues puntual), juntar más cuota inicial, que reduce el monto financiado y compensa un historial con tropiezos, y cerrar formalmente las líneas que no usas, porque cuentan como deuda potencial aunque estén en cero. Lo que no conviene: tapar el atraso con un préstamo más caro sin resolver la causa, ni abrir líneas nuevas «para mejorar el historial». Si el CPP vino de un error de la entidad —un pago mal aplicado, una fecha de corte mal calculada—, no esperes: reclama, porque dejar pasar el tiempo solo consolida un dato falso.
Un calendario sensato si vas a comprar:
- Seis meses antes: revisa tu reporte completo, para tener margen de regularizar, corregir errores y sumar meses en Normal.
- Al menos un mes antes: cancela cualquier deuda pendiente y pide la constancia de no adeudo.
- Antes de postular: confirma que el reporte ya muestra la deuda como pagada; si no, reclama primero y postula después. Un rechazo también queda registrado como consulta.
Cuenta además los otros relojes: si eres dependiente, los bancos suelen pedir entre 6 y 12 meses en tu empleo actual, y desde la solicitud hasta el desembolso suelen pasar entre 30 y 60 días, con tasación, firma en notaría e inscripción de la hipoteca.
Si estás pensando en postular, el test ¿estoy listo para un crédito hipotecario? cruza tu calificación con tus ingresos, tus deudas y tu inicial, y te devuelve un nivel —listo, casi listo o todavía no— con las acciones concretas para cada caso.
¿Qué significa CPP en el banco y en el sistema financiero?
Que te has atrasado, pero poco. CPP es la sigla de «Con Problemas Potenciales», la categoría 1 de la SBS. En una tarjeta o un préstamo personal significa que acumulas entre 9 y 30 días de atraso; en un hipotecario, entre 31 y 60. Para el banco es una señal de riesgo: la entidad debe provisionar más dinero por tu deuda que si estuvieras en Normal, y eso se nota en cómo evalúa cualquier crédito nuevo que pidas.
La palabra clave es «potenciales»: todavía no hay un incumplimiento grave. Si pagas y te pones al día, el siguiente reporte ya debe mostrarte en Normal.
¿Qué significa estar en Deficiente en la SBS?
Que el atraso ya es serio. Deficiente es la categoría 2: en consumo corresponde a 31 a 60 días de atraso y en hipotecario para vivienda a 61 a 120 días. Es el punto en que muchas entidades dejan de aprobar créditos nuevos, porque el atraso ya no parece un descuido de fechas sino un problema de flujo de dinero. Después vienen Dudoso (3) y Pérdida (4).
¿Si estoy en CPP en un banco, me ven igual en todos?
No necesariamente. Cada entidad te clasifica por tus créditos con ella, y cuando tienes varios créditos en la misma entidad manda el de mayor riesgo, salvo que ese saldo sea menor a S/ 100 o al 1 % de tu deuda con esa entidad, con tope de 3 UIT. Entre entidades distintas existe el «alineamiento»: para personas y pequeños negocios solo se aplica si la entidad que concentra al menos el 20 % de tu deuda te tiene en Dudoso o Pérdida. Aun sin alineamiento, cualquier banco que consulte tu reporte ve la categoría que te pone cada entidad.
¿Dónde consulto mi categoría de verdad?
En dos lugares distintos, y conviene entender la diferencia. El Reporte de Deudas de la SBS es gratuito y muestra tu situación en el sistema financiero supervisado: entidades, montos y clasificación. Un reporte crediticio completo de una central privada agrega lo que la SBS no incluye —deudas con servicios, comportamiento histórico mes a mes, consultas de terceros y score— que es exactamente lo que un banco cruza antes de aprobar.
La comparación detallada, con qué muestra cada uno, está en reporte SBS gratuito vs. reporte crediticio completo.
¿Se puede negociar la categoría con el banco?
No. La categoría no es una opinión del ejecutivo: es el resultado de aplicar la regla al comportamiento de pago y se reporta al regulador. Lo que sí se puede negociar es la deuda —refinanciación, reprogramación, condonación de intereses— y eso, una vez ejecutado y pagado, sí mueve la categoría. Confundir las dos cosas hace perder tiempo en la ventanilla equivocada. Los mecanismos reales están en refinanciamiento vs. reprogramación.
Qué te limita y qué no una mala calificación, del crédito al trabajo o los viajes, está en qué pasa si estás en Infocorp.
Cuando un crédito en Pérdida se da por incobrable, pasa a ser una deuda castigada; y cuando terminas de pagar, la prueba es la carta de no adeudo del banco.
Más preguntas frecuentes
¿Cuáles son las cinco calificaciones de la SBS?
Normal (0), Con Problemas Potenciales o CPP (1), Deficiente (2), Dudoso (3) y Pérdida (4). Para créditos de consumo e hipotecarios se determinan principalmente por días de atraso.
¿Desde cuántos días de atraso dejo de estar en Normal?
A partir de los 9 días de atraso se pasa a Con Problemas Potenciales. Entre 31 y 60 días la categoría es Deficiente, entre 61 y 120 Dudoso, y por encima de 120 días Pérdida. Esos tramos son los de consumo; en un crédito hipotecario para vivienda sigues en Normal hasta los 30 días de atraso.
¿Estar en CPP me impide sacar un crédito hipotecario?
No de forma automática, pero lo dificulta: encarece la tasa, alarga la evaluación y muchas entidades directamente no la aprueban. La recomendación práctica es regularizar y llegar a la solicitud en Normal.
¿Consultar mi propio reporte baja mi calificación?
No. Consultar tu propia información no afecta la clasificación. Lo que sí se registra son las consultas que hacen las entidades cuando evalúas varios créditos a la vez, y un patrón de muchas solicitudes simultáneas puede leerse como señal de urgencia financiera.
¿Qué hago si mi categoría está mal reportada?
Presenta un reclamo ante la entidad que reportó el dato, con el comprobante de pago o el documento que acredita el error, y si no lo corrigen puedes elevarlo a la Plataforma de Atención al Usuario de la SBS. Guarda siempre la constancia de cancelación de cualquier deuda.
¿Qué significa CPP en el banco?
Con Problemas Potenciales, la categoría 1 de la SBS. Indica un atraso de 9 a 30 días en créditos de consumo o de 31 a 60 días en un hipotecario para vivienda. No es una deuda perdida ni te cierra el crédito, pero el banco la toma como alerta y evalúa con más exigencia.
¿Qué significan las siglas Normal, CPP, Deficiente, Dudoso y Pérdida?
Son las cinco categorías de riesgo de la SBS, de menor a mayor: Normal (0), Con Problemas Potenciales o CPP (1), Deficiente (2), Dudoso (3) y Pérdida (4). Las define la Resolución SBS 11356-2008 y cada entidad financiera las reporta mes a mes a la Central de Riesgos.
¿Cuánto demora el banco en sacarme de CPP después de pagar?
Desde el 8 de agosto de 2025, la entidad que recibe el pago con el que quedas al día tiene siete días hábiles para regularizar la clasificación y los días de mora que reportó (Resolución SBS 02531-2025). El cambio se refleja en el siguiente reporte mensual; el historial de meses anteriores no se borra.
¿Si pago mi deuda, se borra de mi historial crediticio?
No. Tu clasificación actual vuelve a Normal cuando la entidad reporta el pago, pero el historial conserva los meses en que estuviste atrasado: hasta cinco años desde el vencimiento en el reporte de la SBS y, en las centrales privadas, hasta dos años desde que la deuda se extinguió o cinco desde el vencimiento, lo que ocurra primero.
¿Puedo pagarle a alguien para que limpie mi historial?
No sirve. Un antecedente verídico no se puede borrar con ninguna gestión privada. Lo que sí puedes hacer, sin costo, es reclamar ante la entidad si una deuda pagada sigue figurando como pendiente o si aparece una deuda que no es tuya.
¿Cuánto tiempo debo esperar para pedir un hipotecario si estuve en CPP?
No hay un plazo legal. El banco te exige estar hoy en Normal y valora cuántos meses seguidos llevas así y si el atraso fue aislado. Revisa tu reporte con unos seis meses de anticipación y postula cuando lleves varios meses limpios.
Seguir leyendo
- Pagué la deuda atrasada: ¿cuánto demoro en salir de CPP?
- Un solo crédito atrasado te baja toda la clasificación: así funciona
- Financiar la compra de un terreno: por qué el banco pide más inicial y qué exige del predio
Fuentes
- Centrales de Riesgos: qué son, cómo operan y cuál es su utilidad — Boletín de la SBS
- Reporte de Deudas SBS — consulta del historial crediticio en la Central de Riesgos
- Tasas de interés por tipo de crédito y empresa bancaria — Estadísticas de la SBS
- Resolución SBS 11356-2008, Reglamento para la Evaluación y Clasificación del Deudor (texto de la SBS), Capítulo II
- Resolución SBS 02531-2025, lineamientos de rectificación y regularización en la Central de Riesgos, 17 de julio de 2025
- SBS fija en siete días hábiles el plazo para regularizar la información tras el pago — nota de prensa de la SBS, 2025
- Acceder al reporte de deuda en el sistema financiero (deudas de hasta cinco años desde su vencimiento) — SBS en gob.pe
- Ley 27489, que regula las centrales privadas de información de riesgos (artículo 10), y Ley 32327, de regularización de la información en las Centrales de Riesgos — SPIJ
- Equifax Perú — reportes crediticios y calificación
- Mercado inmobiliario va por récord en 2026: ventas superarían las 28 mil viviendas y el esfuerzo para comprar cae a su menor nivel desde 2014 — RPP, 11/08/2026 (Scotiabank, CODIP y BCRP)
Cómo te ayuda EximiaHaus
Si vas a pedir un crédito, revisa tu situación antes de que la revise el banco. Nosotros te damos el reporte completo, no solo la categoría:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Asesoría de compra e inversión — elegir con números: rentabilidad neta, costo total de la operación y estado legal verificado.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
