Según la Asociación Peruana de Empresas de Seguros (APESEG), un seguro de vivienda cuesta en promedio alrededor del 0,2 % anual del valor asegurado —2 por mil, unos S/ 200 al año por cada S/ 100.000—, y las aseguradoras informaron en diciembre de 2025 planes de hogar desde S/ 18 al mes como precio base y coberturas completas con terremoto desde S/ 30,90 hasta S/ 44,90 mensuales. La prima final depende de las características del inmueble y de las coberturas contratadas. Es, en proporción al patrimonio protegido, uno de los gastos más pequeños que sostiene una familia — y uno de los menos contratados.
Datos clave
- Costo anual promedio: alrededor de 0,2 % del valor asegurado (APESEG, tasa promedio de 2 por mil).
- Referencia bancaria: el seguro del bien de un crédito hipotecario de Scotiabank, que incluye terremoto, tiene una prima de 0,028 % mensual (unos S/ 336 al año por cada S/ 100.000), según su tarifario vigente en setiembre de 2026.
- Precios base informados por aseguradoras: desde S/ 18 mensuales en planes básicos y de S/ 30,90 a S/ 44,90 al mes en coberturas completas con terremoto (El Comercio, 29-dic-2025).
- Se asegura por valor de reconstrucción, no por valor comercial.
- No hay deducible estándar: cada póliza fija el suyo y hay que leerlo antes de firmar.
¿Qué determina la prima?
Cinco variables principales: el valor de reconstrucción declarado, el tipo de construcción y su antigüedad, la ubicación, las coberturas contratadas —solo edificación o también contenido, alojamiento temporal, responsabilidad civil— y el deducible elegido. A mayor deducible, menor prima, y viceversa.
Conviene entender ese último punto: el deducible es la parte del daño que asume el asegurado en cada siniestro. Una póliza barata con deducible muy alto puede resultar irrelevante en daños moderados, que son los más probables.
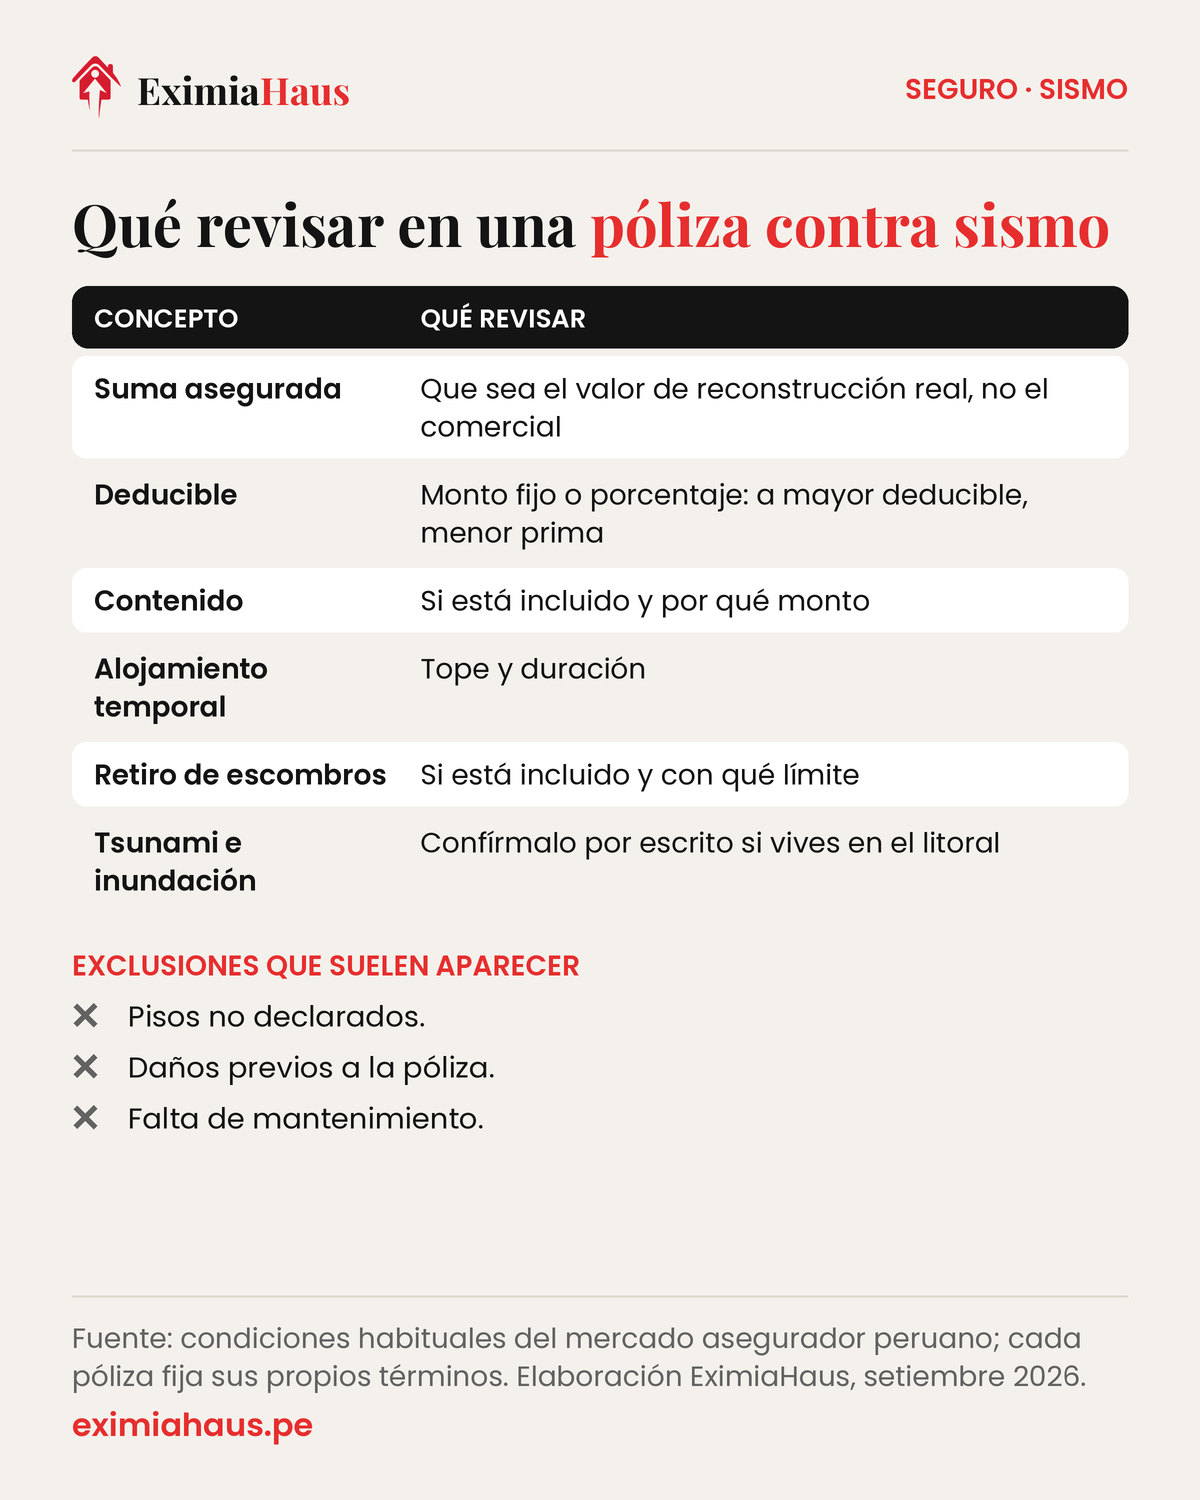
| Concepto | Qué significa | Qué revisar |
|---|---|---|
| Suma asegurada | Monto máximo de indemnización | Que corresponda al valor de reconstrucción real |
| Prima | Lo que pagas al año o al mes | Comparar sobre coberturas equivalentes |
| Deducible | Parte del daño que asume el asegurado | Cómo se calcula: monto fijo o porcentaje |
| Cobertura de contenido | Muebles, equipos y enseres | Si está incluida y por qué monto |
| Alojamiento temporal | Gastos mientras el inmueble es inhabitable | Tope y duración |
| Retiro de escombros | Costo de limpieza y demolición parcial | Si está incluido y con qué límite |
| Tsunami e inundación | Puede tener tratamiento diferenciado | Confirmarlo por escrito si vives en el litoral |
¿Cómo calculo el valor de reconstrucción?
No es el precio de venta de tu departamento. El valor comercial incluye el terreno, la ubicación y la plusvalía; ninguno de esos elementos se destruye en un sismo. Lo que se asegura es lo que costaría volver a construir la edificación: área construida por costo de construcción por metro cuadrado, más los acabados que correspondan. Si el banco o la notaría te piden una cifra con respaldo, la guía de tasación de inmuebles explica qué documento necesitas en cada caso.
Asegurar por valor comercial lleva a pagar de más por una cobertura que nunca se usará en su totalidad. Asegurar por menos del costo real de reconstrucción lleva a una indemnización insuficiente. El detalle está en suma asegurada: comercial o reconstrucción, y puedes contrastar valores de tu inmueble con el Valorizador Inmobiliario.
¿Qué exclusiones revisar sin falta?
Construcciones no declaradas. Si tu vivienda tiene pisos añadidos que no figuran en el registro ni en la declaración de la póliza, es previsible que no estén cubiertos.
Preexistencias. Daños anteriores a la contratación. De ahí la utilidad de un registro fotográfico fechado del estado actual.
Falta de mantenimiento. Deterioros progresivos, humedades crónicas y corrosión suelen quedar fuera.
Tratamiento de tsunami o inundación, si el inmueble está en el litoral.
¿Cómo comparo propuestas?
Sobre coberturas equivalentes, nunca solo por prima. Pide a cada aseguradora o corredor una propuesta con la misma suma asegurada, el mismo deducible y las mismas coberturas. Recién ahí la diferencia de precio significa algo.
Y pide por escrito la respuesta a tres preguntas: qué cubre exactamente ante un sismo, cuál es el deducible aplicable y en cuánto tiempo se paga una indemnización. El proceso de cobro está en cómo se cobra el seguro después de un sismo.
Preguntas frecuentes
¿Cuánto cuesta un seguro contra sismos en Lima?
Según APESEG, alrededor del 0,2 % anual del valor asegurado: unos S/ 200 por cada S/ 100.000. Las aseguradoras informaron planes desde S/ 18 al mes como precio base y coberturas completas con terremoto de S/ 30,90 a S/ 44,90 mensuales. Como referencia bancaria, Scotiabank publica para sus créditos hipotecarios un seguro del bien —todo riesgo de incendio, incluido terremoto— con una prima mensual de 0,028 % según su tarifario vigente: unos S/ 28 al mes, o S/ 336 al año, por cada S/ 100.000 asegurados.
¿Por qué monto debo asegurar mi vivienda?
Por el valor de reconstrucción de la edificación, que excluye el terreno y la plusvalía, y no por el valor comercial de venta del inmueble.
¿Qué es el deducible?
La parte del daño que asume el asegurado en cada siniestro. A mayor deducible, menor prima; conviene revisar cómo se calcula antes de firmar.
¿El seguro cubre las ampliaciones no declaradas?
Es previsible que no. Las pólizas indemnizan sobre lo declarado y asegurado, de modo que una construcción no registrada ni informada puede quedar fuera de cobertura.
¿Cómo comparo dos pólizas?
Igualando suma asegurada, deducible y coberturas, y recién entonces comparando primas. Comparar solo el precio mensual lleva a decisiones equivocadas.
Si llegas buscando el procedimiento en sí: la falla de los Altos del Mantaro y el riesgo sísmico.
Seguir leyendo
- ¿Qué pasa con tu hipoteca si un sismo destruye tu casa? La respuesta que nadie quiere escuchar
- ¿Sirve el seguro de la tarjeta para cubrir mi casa?
Fuentes
- APESEG: la tasa promedio del seguro de vivienda es de 2 por mil al año — Infobae, 21/06/2025
- Crédito hipotecario: seguro del bien 0,028 % mensual según tarifario vigente — Scotiabank Perú, consultado el 30-sep-2026
- Seguro contra incendio para préstamos hipotecarios: todo riesgo de incendio incluyendo terremoto — Scotiabank Perú, consultado el 30-sep-2026
- Cuánto cuesta asegurar una vivienda y qué cubren: así funcionan los seguros de todo riesgo y desgravamen — El Comercio
- Seguros, créditos hipotecarios y más: qué pasa con una vivienda si un sismo la deja inhabitable o la destruye — El Comercio
- Solo el 3% de los hogares peruanos cuenta con un seguro contra sismos y desastres naturales, alerta APESEG — Infobae, 04/03/2025
- Seguro de vivienda contra sismos: por qué su demanda no despega en Perú — Gestión
- El 96,5% de viviendas en el Perú carece de seguro patrimonial ante sismos — El Comercio
Cómo te ayuda EximiaHaus
Para asegurar bien hay que saber cuánto vale reconstruir tu inmueble. Empieza por una valorización seria:
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Acompañamiento de principio a fin — un especialista contigo en los cuatro tramos críticos: precio, material, filtrado de interesados y cierre.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
