El leaseback inmobiliario (lease back o retroarrendamiento financiero) es vender tu inmueble a un banco y, en el mismo acto, tomarlo en leasing para seguir usándolo, con opción de recomprarlo al final. En el Perú lo usan sobre todo empresas para recuperar capital de trabajo; la venta no paga Impuesto a la Renta si ejerces la opción (D. Leg. 915, art. 9).
El leaseback —retroarrendamiento financiero— es una operación en la que el propietario vende su inmueble a una entidad financiera y simultáneamente lo toma en arrendamiento financiero, con opción de compra al final. Obtiene liquidez inmediata por el valor del activo y conserva el uso del bien, pagando cuotas. A diferencia del préstamo con garantía hipotecaria, aquí sí hay transferencia de propiedad, aunque pactada con recompra.
Datos clave
- Quién lo usa: principalmente empresas con inmuebles operativos (locales, plantas, almacenes).
- Qué obtiene: liquidez equivalente a buena parte del valor del activo, sin dejar de usarlo.
- Diferencia clave con la hipoteca: la propiedad se transfiere al arrendador financiero durante el contrato.
- Opción de compra: al final del plazo, por un valor residual pactado.
- Tratamiento contable y tributario: tiene reglas propias; conviene evaluarlo con el contador antes de decidir.
- Norma tributaria clave: Decreto Legislativo 915 (12 de abril de 2001): la venta a la entidad no está gravada con Impuesto a la Renta si ejerces la opción (art. 9).
- Depreciación: sigue igual que antes de la venta, al 5 % anual para edificaciones; no hay depreciación acelerada.
- IGV: las cuotas llevan 18 % de IGV, utilizable como crédito fiscal por la empresa.
- Alcabala: se paga dos veces, al vender a la entidad y al recomprar; 3 % sobre el exceso de 10 UIT (S/ 55,000 en 2026).
- Tasación: obligatoria en toda operación de leaseback, según las condiciones publicadas por Scotiabank.
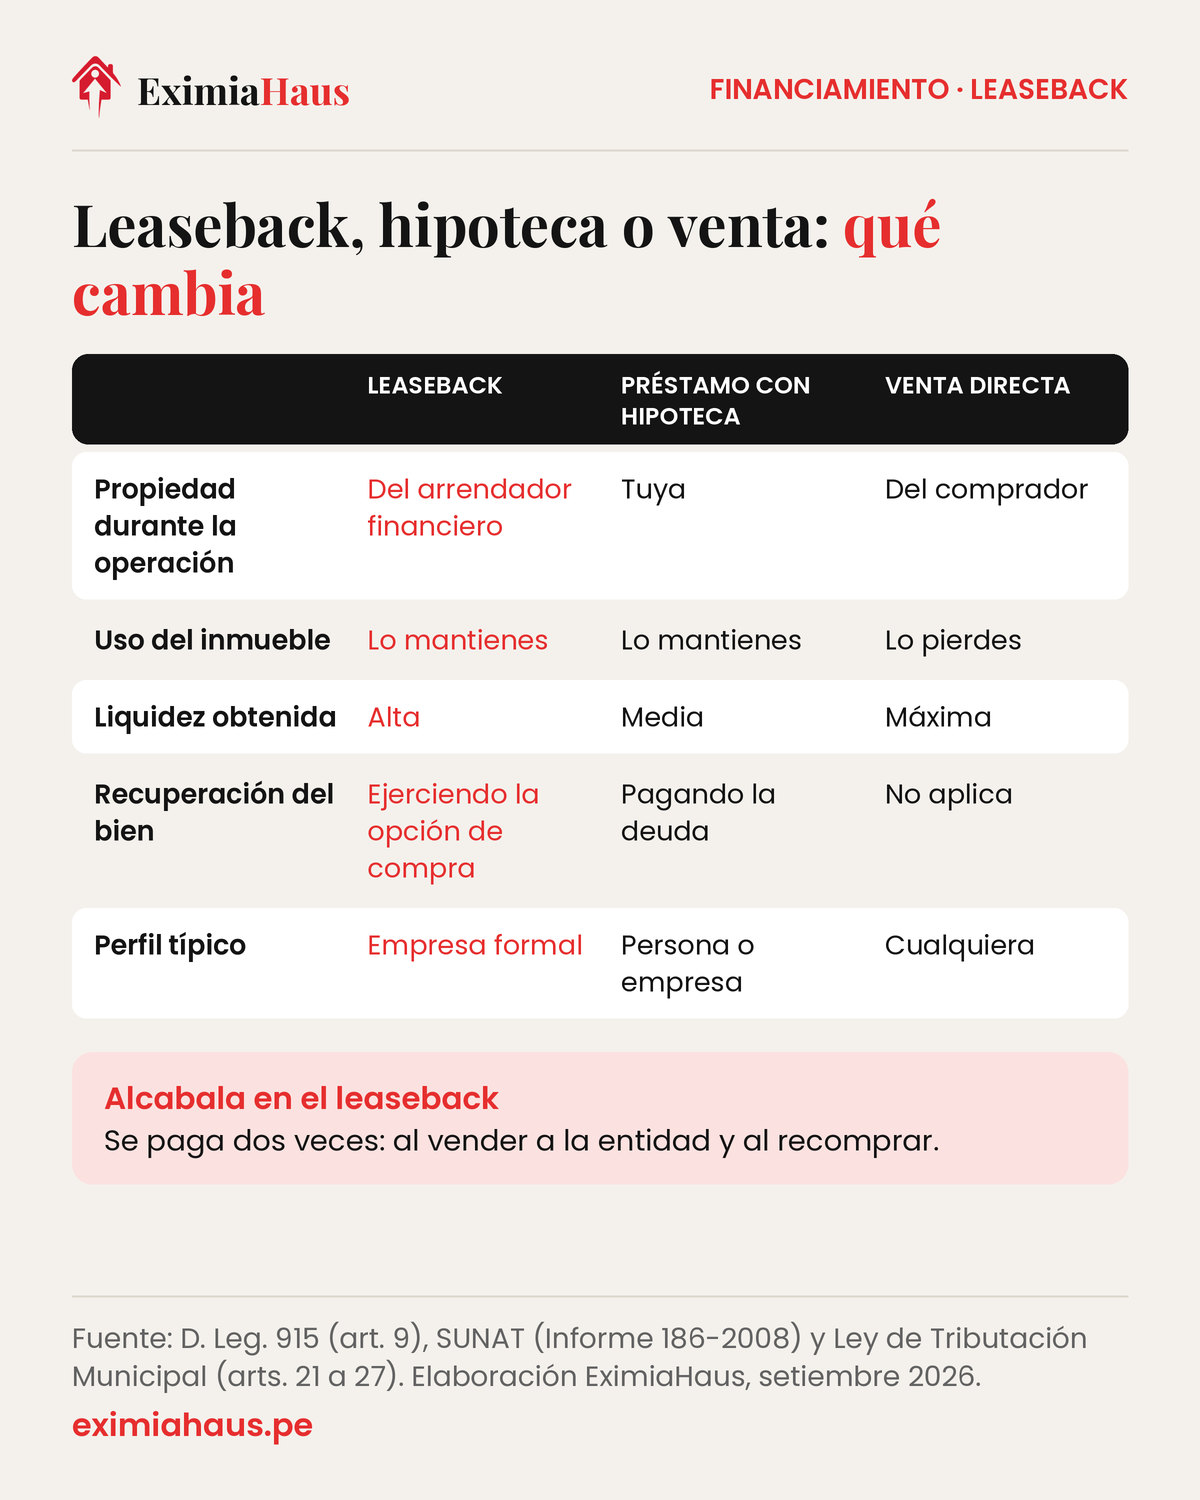
Leaseback, hipoteca y venta: la comparación
| Criterio | Leaseback | Préstamo con hipoteca | Venta directa |
|---|---|---|---|
| Propiedad durante la operación | Del arrendador financiero | Tuya | Del comprador |
| Uso del inmueble | Lo mantienes | Lo mantienes | Lo pierdes |
| Liquidez obtenida | Alta | Media (30%-50% del valor) | Máxima |
| Recuperación del bien | Ejerciendo la opción de compra | Pagando la deuda | No aplica |
| Perfil típico | Empresa formal | Persona o empresa | Cualquiera |
Cuándo conviene
Cuando el inmueble es operativo y su valor supera con holgura la necesidad de capital; cuando la empresa quiere liberar capital inmovilizado sin mudarse; y cuando el flujo puede sostener cuotas por varios años. Si el objetivo es cubrir un bache temporal, la solución suele ser otra. Ver leasing inmobiliario y cinco caminos para obtener liquidez.
Los riesgos que hay que mirar de frente
Uno: si dejas de pagar las cuotas, el inmueble ya no es tuyo y la recuperación es mucho más difícil que en una hipoteca.
Dos: la opción de compra debe estar claramente pactada, con valor residual y condiciones de ejercicio.
Tres: el efecto tributario de la venta inicial y del arrendamiento debe evaluarse antes, no después. Ver la calculadora de impuesto a la renta.
Ver también: leasing inmobiliario: comprar tu local u oficina y deducir su depreciación.
Cómo calcular cuánto te cuesta de verdad
La liquidez del leaseback es alta, pero no es gratis. Para conocer su costo real, haz esta cuenta con la propuesta de la entidad en la mano:
1. Suma todo lo que pagarás: las cuotas de todo el plazo más el valor residual de la opción de compra.
2. Réstale lo que recibes por la venta inicial. La diferencia es lo que te cuesta usar ese dinero durante el contrato.
3. Compáralo con la alternativa. Un préstamo con garantía hipotecaria entrega menos, entre 30% y 50% del valor, pero conservas la propiedad. Si con ese monto cubres lo que necesitas, quizá no te haga falta transferir el inmueble.
4. Revisa el flujo. Las cuotas se pagan durante varios años. Si tu caja no puede sostenerlas con margen, el riesgo de perder el bien pesa más que la ventaja de la liquidez.
Antes de decidir, repasa las mismas tres preguntas que ordenan cualquier camino para obtener dinero de un inmueble: para qué es, cuánto tiempo tienes y qué ocurre si algo sale mal.
Lo que debe quedar escrito en el contrato
Como la propiedad pasa al arrendador financiero, todo lo que te protege depende del texto firmado. Verifica que el contrato indique con claridad:
El precio de la venta inicial y la tasación en la que se basa.
El plazo, el monto y la moneda de las cuotas, y si pueden variar.
El valor residual y las condiciones para ejercer la opción de compra: desde cuándo, cómo se comunica y si se puede adelantar.
Qué ocurre ante un atraso: cuántas cuotas impagas llevan a la resolución y qué pasa con lo que ya pagaste.
Quién asume los seguros, los tributos municipales y el mantenimiento mientras dure el arrendamiento.
Lleva el borrador a tu contador y a un abogado antes de firmar. El efecto tributario de la venta y del arrendamiento se evalúa antes, no después.
Prepara el inmueble antes de la tasación
Lo que recibes se acerca al valor de tasación, y ese valor depende de lo que el inmueble pueda acreditar. Un local con ampliaciones sin regularizar o sin licencia y conformidad de obra se castiga en el precio: a su valor se le descuenta lo que costaría dejarlo en condiciones.
Antes de solicitar la evaluación, revisa la partida registral, confirma que la fábrica esté declarada y reúne licencias y planos. Si hay un reforzamiento o una regularización pendiente, estima su costo antes de negociar para saber cuánto te pueden restar. La lógica de ese ajuste está en cómo incorporar el riesgo sísmico al análisis de un inmueble.
¿Cómo funciona el leaseback inmobiliario paso a paso?
En el leaseback hay solo dos partes: tú, que eres vendedor y luego arrendatario, y la entidad financiera, que es compradora y luego arrendadora. El inmueble no se mueve: cambia de dueño en la partida registral y tú sigues operando en él.
- Defines cuánto necesitas y para qué. El leaseback está pensado para liberar capital inmovilizado en un activo que sigues necesitando: capital de trabajo, pago de deudas caras, una expansión.
- Presentas la solicitud a la entidad con los estados financieros de la empresa y los documentos del inmueble.
- La entidad tasa el inmueble. Scotiabank, por ejemplo, indica en su página de leaseback que toda operación requiere la tasación del bien y que las condiciones dependen de su antigüedad y tipo.
- Se pactan las condiciones: precio de compra, plazo, moneda, tasa, cuotas, seguros y valor de la opción de compra.
- Se firman dos contratos a la vez: la compraventa, por la que la entidad te paga el precio y pasa a ser propietaria, y el arrendamiento financiero, por el que te cede el uso del mismo inmueble.
- Recibes el dinero y sigues usando el inmueble, pagando cuotas con IGV durante el plazo.
- Al final ejerces la opción de compra pagando el valor residual, y el inmueble vuelve a inscribirse a tu nombre.
¿Quién ofrece leaseback en el Perú?
El leaseback es una modalidad del arrendamiento financiero, así que solo pueden hacerlo las entidades autorizadas por la SBS para dar leasing: bancos y empresas de arrendamiento financiero. BCP, BBVA, Interbank y Scotiabank tienen páginas de leaseback en su banca para empresas o negocios.
Lo que dicen las condiciones publicadas por Scotiabank ayuda a entender el producto: está destinado a recuperar capital de trabajo invertido en activos fijos ya adquiridos, requiere tasación, no aplica depreciación acelerada, exige seguro sobre el bien por todo el plazo y tiene plazos flexibles según el activo y su antigüedad.
Desconfía de cualquier persona o empresa no supervisada que te ofrezca "comprarte la casa y alquilártela mientras pagas". Eso no es un leaseback regulado: suele ser una compraventa con pacto de retroventa que termina con el inmueble perdido. Puedes verificar a la entidad en el directorio de supervisados de la SBS.
¿Cuándo conviene el leaseback a una empresa?
- Cuando tienes un inmueble propio y pagado, y te falta caja. Por ejemplo, una planta o un almacén comprados con recursos propios que hoy inmovilizan capital que el negocio necesita para operar.
- Cuando quieres reemplazar deuda cara de corto plazo por un financiamiento de varios años, con una cuota predecible.
- Cuando construiste o ampliaste con recursos propios y quieres financiar la siguiente etapa. SUNAT analizó justamente ese caso en su Informe 186-2008: una empresa que transfiere al banco la edificación existente para financiar una ampliación.
- Cuando el préstamo con garantía hipotecaria no te alcanza. Si la entidad te financia un porcentaje mayor del valor por la vía del leaseback, puede cubrir una necesidad que la hipoteca no cubre. Compáralo con el préstamo con garantía hipotecaria para capital de trabajo.
No conviene cuando el problema es de rentabilidad y no de liquidez: si el negocio no genera para pagar las cuotas, el leaseback solo retrasa el problema y pone en riesgo el inmueble.
¿Una persona natural puede hacer leaseback de su casa?
Las páginas de leaseback de los bancos están en su banca para empresas y negocios. Una persona natural con negocio y RUC puede consultar, pero el producto está diseñado para activos que se usan en la actividad empresarial. Además, las cuotas llevan IGV: si no tienes operaciones gravadas para usarlo como crédito fiscal, ese 18 % es un costo adicional.
Para una persona que necesita liquidez sobre su vivienda, las opciones habituales son otras: el préstamo con garantía hipotecaria, la venta y, para adultos mayores, la hipoteca inversa. Las comparamos en cinco caminos legales para obtener liquidez.
¿Cómo se tributa el leaseback en el Perú?
El leaseback tiene reglas propias desde el Decreto Legislativo 915, publicado el 12 de abril de 2001. Estas son las que más pesan en la decisión.
Impuesto a la Renta de la venta
El artículo 9 del Decreto Legislativo 915 establece que, cuando el arrendador adquiere un bien del arrendatario para cedérselo en arrendamiento financiero, el resultado de esa venta no está gravado con el Impuesto a la Renta. Hay dos excepciones: si no ejerces la opción de compra o si el contrato se deja sin efecto. En esos casos, la renta se reconoce cuando ocurren esos hechos. Es decir, si terminas perdiendo el inmueble, además pagas el impuesto de la ganancia de la venta.
Depreciación
Sigues depreciando el inmueble en las mismas condiciones y sobre el mismo valor que tenía antes de la venta. No hay depreciación acelerada: la edificación sigue al 5 % anual (art. 39 de la Ley del Impuesto a la Renta). SUNAT lo confirmó en su Informe 186-2008 y Scotiabank lo advierte en su página del producto. Los intereses de las cuotas sí son deducibles.
IGV
Para el IGV se analizan por separado las dos operaciones. La venta de un inmueble solo está gravada cuando es la primera venta hecha por el constructor, así que una empresa que vende el local donde opera normalmente no la grava; confírmalo con tu contador si tu empresa construyó el inmueble. Las cuotas del arrendamiento sí llevan IGV, que puedes usar como crédito fiscal (art. 3 del D. Leg. 915).
Alcabala
El leaseback no figura entre las transferencias inafectas del artículo 27 de la Ley de Tributación Municipal. Por eso hay dos transferencias gravadas: la venta a la entidad, que paga ella como compradora, y la recompra al ejercer tu opción, que pagas tú. En ambas se aplica el 3 % sobre lo que exceda 10 UIT (S/ 55,000 en 2026) y la base no puede ser menor al autovalúo. Lo detallamos en Alcabala 2026: cuánto pagas realmente y desde qué monto se aplica y en cuándo manda el autovalúo.
| Impuesto | Qué pasa en el leaseback | Base legal |
|---|---|---|
| Renta de la venta inicial | No gravada, salvo que no ejerzas la opción o se deje sin efecto el contrato | D. Leg. 915, art. 9 |
| Depreciación | Sigue igual que antes de la venta: mismo valor y mismas condiciones, sin aceleración | D. Leg. 915; Informe SUNAT 186-2008 |
| Intereses de las cuotas | Deducibles como gasto de la empresa | Ley del Impuesto a la Renta |
| IGV de la venta inicial | Solo si es primera venta de un constructor | Ley del IGV |
| IGV de las cuotas | Gravado; crédito fiscal para la empresa | D. Leg. 915, art. 3 |
| Alcabala | Dos veces: al vender a la entidad y al recomprar | Ley de Tributación Municipal, arts. 21-27 |
¿Qué requisitos y documentos pide un leaseback?
- RUC activo, estados financieros y declaraciones juradas de la empresa.
- Flujo de caja que muestre cómo pagarás las cuotas.
- Vigencia de poder de los representantes con facultades para vender inmuebles y celebrar arrendamiento financiero.
- Partida registral del inmueble a nombre de la empresa, sin cargas que impidan la venta, y certificado de gravámenes.
- Declaratoria de fábrica inscrita, licencias y planos: lo que no está declarado no se tasa igual.
- Tasación del inmueble, que la entidad suele encargar a un perito de su lista. Mira Tasación de inmuebles en el Perú 2026: cuánto cuesta, cómo se hace y cuánto vale tu casa.
- Seguro del inmueble por todo el plazo del contrato.
¿Cuánto cuesta un leaseback? Todos los costos
| Costo | Quién lo paga | Cómo se calcula |
|---|---|---|
| Intereses | Tú, en las cuotas | Según la tasa y el plazo pactados; compara por TCEA |
| IGV de las cuotas | Tú | 18 % de cada cuota; recuperable como crédito fiscal si tienes operaciones gravadas |
| Tasación | Normalmente tú | Honorario del perito |
| Notaría y registros | Según contrato | Escritura de compraventa, inscripción en Sunarp y, al final, escritura de recompra |
| Alcabala de la venta | La entidad como compradora | 3 % sobre el exceso de 10 UIT; revisa si se traslada al financiamiento |
| Alcabala de la recompra | Tú | 3 % sobre el exceso de 10 UIT, base mínima el autovalúo |
| Seguros, predial y arbitrios | Normalmente tú | Según contrato, durante todo el plazo |
Ejemplo con números: leaseback de un almacén
Supuestos ilustrativos (no son la oferta de ninguna entidad): una empresa tiene un almacén propio tasado en S/ 1,600,000. La entidad se lo compra en S/ 1,200,000 (75 % de la tasación), a 72 meses, con una TEA supuesta de 10 % y una opción de compra de S/ 12,000 (1 % de lo financiado). El autovalúo municipal supuesto es de S/ 700,000.
| Concepto | Monto |
|---|---|
| Dinero que recibe la empresa | S/ 1,200,000 |
| Cuota mensual sin IGV | S/ 21,847 |
| IGV de la cuota (18 %) | S/ 3,932 |
| Cuota mensual con IGV | S/ 25,780 |
| Suma de las 72 cuotas sin IGV | S/ 1,572,987 |
| Costo financiero total (cuotas + opción − dinero recibido) | S/ 384,987 |
| Alcabala de la venta a la entidad: 3 % × (1,200,000 − 55,000) | S/ 34,350 |
| Alcabala de la recompra: 3 % × (700,000 − 55,000) | S/ 19,350 |
Cómo leerlo: la empresa obtiene S/ 1,2 millones sin mudarse y sin pagar Impuesto a la Renta por la venta, a cambio de unos S/ 385,000 de intereses en seis años, dos alcabalas y la obligación de pagar S/ 25,780 al mes. El IGV de las cuotas vuelve como crédito fiscal si la empresa tiene ventas gravadas. Si no ejerce la opción al final, pierde el almacén y además debe reconocer la ganancia de la venta inicial para el Impuesto a la Renta.
¿Qué pasa si no ejerces la opción o dejas de pagar?
Como el inmueble ya es de la entidad, un incumplimiento no se resuelve con un remate como en la hipoteca, sino con la resolución del contrato y la recuperación del bien por su dueño. Lo que pagaste en cuotas se trata según lo pactado. A eso se suma el efecto tributario: el artículo 9 del Decreto Legislativo 915 hace que la ganancia de la venta inicial quede gravada cuando no se ejerce la opción o se deja sin efecto el contrato.
Antes de firmar, calcula cuántos meses de cuota puedes cubrir si las ventas caen y pregunta si el contrato permite reprogramar, prepagar o ceder la posición. Si al final decides no recomprar y vender el activo, revisa cómo se vende un local comercial para entender los tiempos del mercado.
Leaseback y leasing inmobiliario: la diferencia
Los dos son arrendamiento financiero, pero con objetivos opuestos. En el leasing inmobiliario la entidad compra a un tercero el inmueble que quieres adquirir, y puedes depreciar la edificación en los años del contrato (mínimo 5). En el leaseback le vendes a la entidad un inmueble que ya tienes para obtener dinero, y sigues depreciándolo como antes, sin aceleración. Si tu objetivo es comprar un local para tu negocio, la guía de leasing para comprar tu local comercial es el punto de partida.
Preguntas frecuentes
¿Una persona natural puede hacer leaseback?
El producto está diseñado principalmente para empresas. Para personas naturales, las alternativas habituales son el préstamo con garantía hipotecaria o la venta.
¿Es lo mismo que una retroventa?
No. El leaseback es un producto financiero regulado con arrendamiento y opción de compra; la retroventa usada como préstamo informal carece de esa estructura y suele terminar en pérdida del inmueble. Ver retroventa.
¿Cuánto financia?
Depende de la entidad y del activo, pero suele acercarse bastante al valor de tasación, mucho más que un préstamo con garantía hipotecaria.
¿Qué pasa al final del contrato?
Ejerces la opción de compra por el valor residual y el inmueble vuelve a tu nombre, o no la ejerces y el bien queda con el arrendador.
¿Qué es un leaseback en palabras simples?
Es vender tu inmueble a un banco y quedarte en él como arrendatario financiero. Recibes el dinero de la venta, pagas cuotas durante varios años y, al final, puedes recomprarlo por un valor residual pactado. Es una forma de convertir un inmueble propio en capital de trabajo sin mudarte.
¿El leaseback paga Impuesto a la Renta por la venta?
No, mientras ejerzas la opción de compra. El artículo 9 del Decreto Legislativo 915 dispone que la venta al arrendador no está gravada, salvo que no ejerzas la opción o el contrato se deje sin efecto. En esos casos, la ganancia se grava cuando ocurren esos hechos.
¿En el leaseback hay depreciación acelerada?
No. Sigues depreciando el inmueble sobre el mismo valor y en las mismas condiciones que antes de venderlo, es decir, la edificación al 5 % anual. La depreciación acelerada del artículo 18 del Decreto Legislativo 299 es para el leasing en el que la entidad compra a un tercero.
¿Cuántas veces se paga alcabala en un leaseback?
Dos: cuando la entidad te compra el inmueble y cuando lo recompras al ejercer la opción. En cada una se paga el 3 % sobre lo que exceda 10 UIT (S/ 55,000 en 2026), con una base que no puede ser menor al autovalúo. La primera la paga la entidad como compradora; revisa si la traslada al financiamiento.
¿Las cuotas del leaseback llevan IGV?
Sí, 18 % sobre cada cuota. Si tu empresa realiza operaciones gravadas, ese IGV se usa como crédito fiscal y no es un costo final. Si no puedes usarlo, encarece la operación y conviene compararla con un préstamo con garantía hipotecaria.
¿Qué plazo tiene un leaseback inmobiliario?
Lo pactan las partes según el activo y su antigüedad. Como en el leaseback no se aplica la depreciación acelerada, no rige el mínimo de 5 años que se exige para ese beneficio en el leasing de inmuebles. Pide la cotización a distintos plazos y compara la TCEA.
¿Leaseback o préstamo con garantía hipotecaria?
Con la hipoteca conservas la propiedad y, si incumples, hay un proceso de ejecución. Con el leaseback transfieres la propiedad y pagas dos alcabalas, a cambio de un financiamiento que puede ser mayor y de no tributar por la venta. Si el préstamo te alcanza, suele ser la opción más simple.
Seguir leyendo
- Cómo vender una propiedad en Perú: la guía completa, paso a paso
- Vender tu propiedad: dónde y cómo hacerlo
Fuentes
- Créditos hipotecarios — Portal del Usuario, Superintendencia de Banca, Seguros y AFP (SBS)
- Sobre la necesidad de reformar el sistema de garantías y facilitar el acceso al crédito — Ministerio de Economía y Finanzas
- SUNAT, Informe N.° 186-2008-SUNAT/2B0000: retroarrendamiento financiero y art. 9 del D. Leg. 915, 30 de septiembre de 2008
- SUNAT, Informe N.° 099-2001-SUNAT/K00000: IGV del arrendamiento financiero y de la opción de compra, 2001
- Decreto Legislativo 299, Ley de Arrendamiento Financiero (portal de la SBS)
- SUNAT, Ley del Impuesto a la Renta, capítulo VI (art. 39: depreciación de edificios)
- Scotiabank Perú, condiciones publicadas de leaseback, consultado el 29 de septiembre de 2026
- SBS, directorio de empresas de arrendamiento financiero
- SATT, impuesto de alcabala: base imponible, tasa e inafectaciones
Cómo te ayuda EximiaHaus
Si evalúas leaseback, préstamo o venta, la decisión se toma con el valor real del inmueble sobre la mesa:
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
