Un préstamo con garantía hipotecaria te da dinero de libre uso a cambio de hipotecar un inmueble que ya es tuyo, sin dejar de ser dueño. En el Perú suele cubrir del 30% al 50% del valor de tasación, a 1-15 años. En bancos y cajas los préstamos a más de un año promedian 18% a 26% TEA (BCRP, agosto de 2026); fuera del sistema, el tope es 114,13% anual.
Antes de aceptar una oferta, verifica al prestamista y calcula el costo real del préstamo, con comisiones y seguros.
Un préstamo con garantía hipotecaria es un crédito en el que el prestamista entrega dinero y el propietario constituye una hipoteca sobre su inmueble para respaldarlo. El inmueble no cambia de dueño: sigue a tu nombre, puedes vivir en él o alquilarlo, y la hipoteca solo se inscribe como un gravamen en la partida registral. Si la deuda no se paga, el acreedor no se queda con la casa automáticamente: debe ir a un proceso judicial de ejecución de garantía y rematarla. Esa última frase es la que separa una operación legítima de una estafa, y conviene tenerla presente desde la primera reunión.
Datos clave
- Qué se firma: un contrato de mutuo (el préstamo) y la constitución de hipoteca, en escritura pública ante notario.
- Dónde queda registrado: en el rubro de cargas y gravámenes de la partida registral del inmueble, en la Sunarp.
- La propiedad no se transfiere: el titular sigue siendo el mismo; la hipoteca es un derecho real de garantía, no una venta.
- Prohibición legal clave: el artículo 1111 del Código Civil declara nulo el pacto que permite al acreedor apropiarse del inmueble hipotecado por el monto de la obligación (pacto comisorio).
- Si no se paga: el acreedor demanda la ejecución de la garantía y el inmueble sale a remate judicial. El excedente sobre la deuda le corresponde al propietario.
- Marco de tasas: el BCRP fija las tasas máximas de interés convencional para operaciones ajenas al sistema financiero, y desde mayo hasta octubre de 2026 el tope es 114,13% anual en soles y 99,84% en dólares.
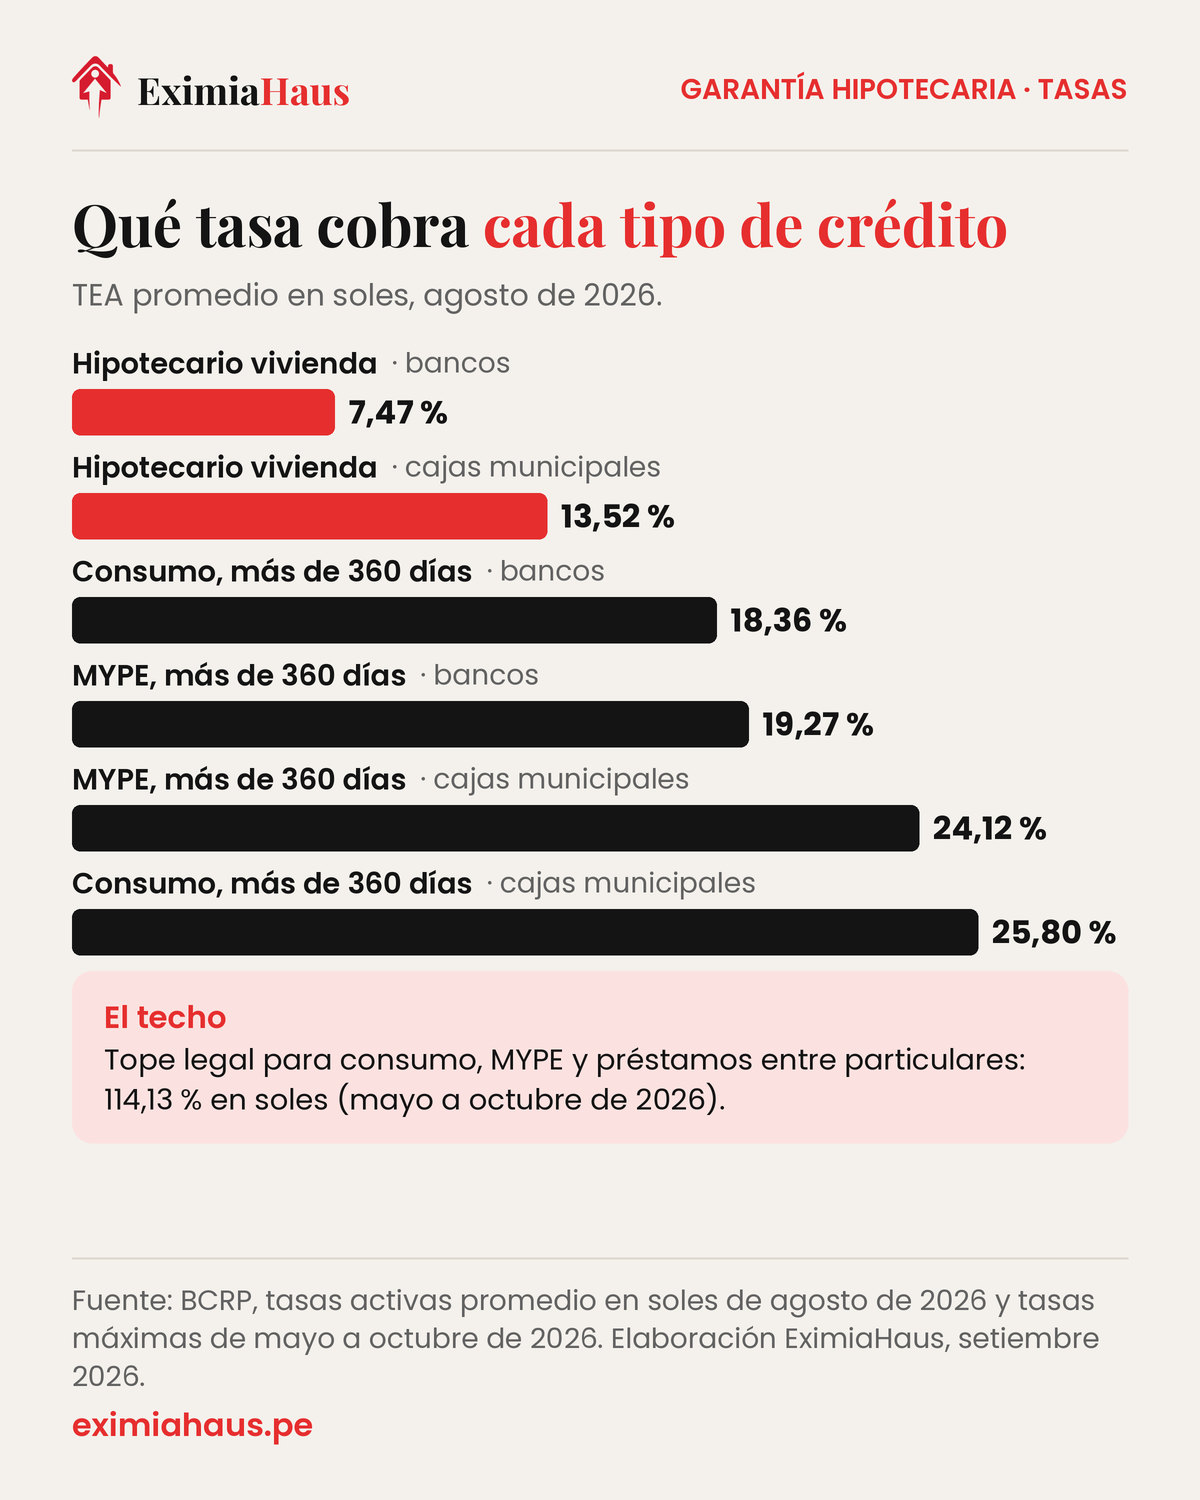
- Tasas promedio de referencia (BCRP, agosto de 2026): préstamos de consumo a más de un año en bancos, 18,36% TEA; préstamos a pequeña y microempresa a más de un año en bancos, 19,27%; en cajas municipales, 24,12% (MYPE) y 25,80% (consumo). El crédito hipotecario para comprar vivienda, 7,47% en bancos.
- Quién puede prestarte: bancos, financieras y cajas supervisados por la SBS; empresas de préstamo inscritas en el registro de la SBS (solo para prevención de lavado de activos) y prestamistas particulares, que no están supervisados.
- Base legal: la hipoteca se constituye por escritura pública (art. 1098 del Código Civil) y debe inscribirse en Sunarp (art. 1099). El préstamo es un contrato de mutuo (art. 1648).
- Qué cubre la hipoteca: el capital, los intereses, las primas de seguro pagadas por el acreedor y las costas del juicio (art. 1107 del Código Civil). Se extingue cuando se extingue la deuda (art. 1122), y al terminar de pagar hay que inscribir su levantamiento.
- Remate: la primera base es dos tercios de la tasación judicial (art. 736 del Código Procesal Civil) y baja 15% en la segunda y en la tercera convocatoria (art. 742).
¿Qué es un préstamo con garantía hipotecaria y qué es el mutuo con garantía hipotecaria?
Son dos piezas de la misma operación. El mutuo es el contrato de préstamo: según el artículo 1648 del Código Civil, el prestamista (mutuante) entrega una cantidad de dinero y el deudor (mutuatario) se obliga a devolver otra igual, con los intereses pactados. La hipoteca es la garantía: el artículo 1097 la define como la afectación de un inmueble en garantía del cumplimiento de una obligación, sin desposesión, es decir, sigues viviendo en tu casa o cobrando su alquiler.
Para que la hipoteca valga tienen que cumplirse cuatro condiciones del artículo 1099: que la constituya el propietario (o quien esté autorizado por ley), que asegure una obligación determinada o determinable, que el gravamen sea de una cantidad determinada o determinable y que se inscriba en el Registro de la Propiedad Inmueble de Sunarp. Por eso en la práctica todo se firma en una sola escritura pública: «mutuo con garantía hipotecaria». Si quieres el detalle de cada cláusula, está en las 10 cláusulas del contrato de mutuo con garantía hipotecaria, y si el concepto de hipoteca te resulta nuevo, empieza por qué es una hipoteca, explicado fácil.
Una respuesta rápida a una búsqueda frecuente: sí, puedes hipotecar tu casa sin venderla. Eso es justamente lo que hace este préstamo. Lo que no debes firmar es una compraventa «en garantía», porque ahí sí dejas de ser dueño; lo explicamos en me piden firmar la transferencia como garantía, ¿es legal?.
El lugar de este punto dentro de toda la tasación está explicado en la guía maestra de tasación y valor de un inmueble.
¿Para qué se usa realmente este préstamo?
La respuesta corta: para necesidades grandes que un crédito de consumo no cubre y que un banco no financia por perfil o por plazo. En el Perú el uso más frecuente es capital de trabajo para un negocio, consolidación de deudas caras, financiamiento de un proyecto o cobertura de una urgencia familiar. La lógica económica es simple: una deuda con garantía real cuesta menos que una sin garantía, porque el prestamista tiene de dónde cobrar.
El otro uso, menos comentado, es el puente: un propietario que ya decidió vender pero necesita el dinero antes del cierre. Ahí la pregunta correcta no es «¿me prestan?», sino «¿en cuánto tiempo se vende de verdad mi inmueble?». Lo vemos en ¿Cuánto tarda en venderse un departamento en Lima? Qué acelera y qué frena cada etapa. Si quien necesita el dinero es una empresa que prefiere no endeudarse, la alternativa es el lease back inmobiliario, que vende el inmueble y lo sigue ocupando en alquiler.
¿Qué tipos de préstamo con garantía hipotecaria existen?
El nombre comercial cambia según la entidad, pero en el Perú casi todos los productos caen en una de estas modalidades:
| Modalidad | Para qué sirve | Dónde profundizar |
|---|---|---|
| Préstamo de liquidez o de libre disponibilidad | Dinero para cualquier fin (estudios, salud, viaje, proyecto familiar) | Préstamo con garantía hipotecaria en Perú 2026: requisitos, tasas y cómo funciona |
| Consolidación o compra de deudas | Juntar tarjetas y préstamos caros en una sola cuota con garantía | Consolidar deudas con tu inmueble |
| Capital de trabajo o de negocio | Mercadería, maquinaria o expansión de una MYPE | Tu casa para financiar tu negocio |
| Préstamo para remodelar o ampliar | Obras en la misma vivienda que se hipoteca | Hipotecar para remodelar |
| Segunda hipoteca | Usar una propiedad para comprar otra sin vender la primera | Segunda hipoteca |
| Hipoteca inversa | Renta o capital para adultos mayores propietarios | Hipoteca inversa en el Perú |
La modalidad importa porque cambia la evaluación: en un préstamo para capital de trabajo te pedirán el flujo del negocio; en uno para consolidar deudas, que la nueva cuota sea realmente menor que la suma de las anteriores. Si estás pensando en usar la casa para pagar otras deudas, lee antes si conviene hipotecar la casa para pagar otras deudas.
¿Quién da préstamos con garantía hipotecaria en el Perú?
Hay cinco tipos de prestamistas, y la diferencia entre ellos no es cosmética: define quién te protege si algo sale mal y qué tasa máxima te pueden cobrar.
| Prestamista | ¿Lo supervisa la SBS? | Qué esperar |
|---|---|---|
| Bancos | Sí, supervisión completa | Tasas más bajas, más requisitos de ingresos y historial. Ejemplo: Scotiabank publica un préstamo de libre disponibilidad con garantía hipotecaria desde US$ 10.000, en soles o dólares y hasta 15 años de plazo. |
| Cajas municipales y rurales, financieras | Sí, supervisión completa | Más flexibles con ingresos independientes y MYPE; tasas promedio más altas que los bancos. |
| Empresas de préstamo y/o empeño | Solo inscritas en un registro de la SBS para prevención de lavado de activos (D. Leg. 1106 y Resolución SBS 00650-2024) | No están supervisadas en solvencia ni en conducta como un banco. Están sujetas al tope de tasa del BCRP. |
| Plataformas fintech | Depende de cada una | Algunas conectan inversionistas con deudores; revisa quién es el acreedor que figura en la escritura. Ver cómo operan las fintech de préstamos con garantía hipotecaria. |
| Prestamistas particulares | No | Se rigen por el Código Civil y el tope de tasa del BCRP (114,13% anual en soles de mayo a octubre de 2026). Mayor riesgo de cláusulas abusivas. |
Una aclaración que ahorra disgustos: estar «registrada» en la SBS no es lo mismo que estar «supervisada». Una empresa de préstamos puede figurar en el registro de la SBS y aun así no tener la supervisión prudencial de un banco. La forma de verificarlo está más abajo, y la comparación entre banco y caja está en banco o caja municipal.
¿Cuáles son los requisitos para un préstamo con garantía hipotecaria?
Los requisitos se ordenan en tres carpetas: la del inmueble, la tuya como titular y la del repago. Esta es la lista mínima que piden las entidades serias:
- Inmueble a tu nombre e inscrito en Sunarp, con copia literal o Certificado Registral Inmobiliario (CRI) vigente y sin cargas que impidan otra hipoteca.
- Declaratoria de fábrica e independización inscritas si es casa o departamento. Los bancos suelen exigir un «bien terminado»; un predio informal o sin fábrica declarada casi siempre queda fuera (ver si se puede hipotecar un inmueble sin título saneado).
- HR y PU del año y constancia de no adeudo de predial y arbitrios.
- Tasación comercial hecha por un perito; los bancos piden que esté inscrito en el Registro de Peritos Valuadores (REPEV) de la SBS.
- DNI del titular y del cónyuge: si el inmueble es bien social, firman los dos (art. 315 del Código Civil).
- Sustento de ingresos: boletas, recibos por honorarios, declaración de renta, estados de cuenta o contratos de alquiler.
- Historial en centrales de riesgo: las entidades supervisadas revisan tu calificación en la SBS (ver qué significa Normal, CPP o Deficiente).
La lista completa, con dónde se obtiene cada documento, está en requisitos para un préstamo con garantía hipotecaria en 2026. Si tienes deudas atrasadas, lee préstamo con garantía hipotecaria y mal historial crediticio antes de firmar cualquier oferta.
¿Cómo se arma la operación, paso a paso?
| Etapa | Qué ocurre | Quién interviene |
|---|---|---|
| 1. Evaluación | Se revisa el inmueble, la partida registral y la capacidad de pago | Prestamista y analista |
| 2. Tasación | Se determina el valor comercial que servirá de referencia | Perito tasador |
| 3. Propuesta | Monto, tasa, plazo, cuota y gastos, por escrito | Prestamista |
| 4. Minuta y escritura | Se redacta el mutuo con garantía hipotecaria y se eleva a escritura pública | Abogado y notario |
| 5. Inscripción | La hipoteca se inscribe en la partida del inmueble | Sunarp |
| 6. Desembolso | Se entrega el dinero, normalmente contra inscripción | Prestamista |
En la práctica, pedir un préstamo con garantía hipotecaria sigue este orden:
- Revisa tu partida antes que nadie. Pide la copia literal en Sunarp y confirma que el inmueble está a tu nombre, con la fábrica declarada y sin embargos ni hipotecas que no conozcas. Activa de paso la Alerta Registral, que es gratuita.
- Calcula cuánto necesitas y cuánto puedes pagar. Define el monto exacto y la cuota máxima que tu flujo soporta sin estirarse. Puedes simularla con la calculadora de crédito hipotecario.
- Cotiza en al menos tres entidades supervisadas y pide por escrito la TCEA, el plazo, la cuota y el cronograma. Compara con el método de cómo comparar la oferta de un préstamo con garantía.
- Tasación. La entidad designa o aprueba al perito y tú pagas el informe. Qué mira y por qué su cifra no coincide con la del aviso: la tasación que decide tu préstamo.
- Aprobación y hoja resumen. Revisa la hoja resumen y el contrato antes de ir a la notaría, no en la mesa de firmas. Usa el checklist legal antes de firmar una hipoteca.
- Firma de la escritura pública en la notaría que elijas, con tu cónyuge si el bien es social.
- Inscripción en Sunarp. La notaría presenta el parte registral; la inscripción de la hipoteca tiene un plazo de siete días hábiles, según Sunarp.
- Desembolso. Normalmente se hace contra la inscripción o con una carta de compromiso de la notaría. Cuánto tarda cada etapa: cuánto demora el desembolso de un préstamo con garantía.
¿Cuánto dinero se puede obtener?
El monto se define por el valor del inmueble y por el LTV (loan to value), que es el porcentaje del valor que el prestamista está dispuesto a financiar. En el mercado peruano de préstamos con garantía hipotecaria suele moverse entre el 30% y el 50% del valor comercial, bastante por debajo del 80% o 90% típico de un crédito hipotecario para comprar vivienda. La razón es que aquí el prestamista no financia la compra: cubre un riesgo mayor con un colchón más grande. Lo desarrollamos en cuánto te prestan con tu casa como garantía.
Además del porcentaje, dos reglas reducen el monto final. Primera: se toma el menor valor entre el precio y la tasación comercial (Scotiabank lo dice así en las condiciones de su préstamo de libre disponibilidad con garantía hipotecaria). Segunda: se descuentan las deudas que ya pesan sobre el inmueble, como una hipoteca anterior o un embargo. Y, aunque sobre garantía, la entidad no aprobará una cuota que no quepa en tus ingresos: el monto real es el menor entre lo que permite la tasación y lo que permite tu flujo.
En montos, los productos bancarios publicados en 2026 van desde un mínimo de US$ 10.000 (Scotiabank) hasta topes como S/ 300.000 a 120 meses en el préstamo personal con garantía hipotecaria para consolidar deudas de Alfin Banco. Si ya tienes una hipoteca y quieres otra sobre el mismo bien, entra en juego el rango: ver hipoteca de primer y segundo rango.
¿Qué tasa de interés y TCEA cobran por un préstamo con garantía hipotecaria en 2026?
No hay una tasa oficial para este producto: cada entidad la fija según tu perfil, el plazo, la moneda y el valor del inmueble. Lo que sí existe son promedios de mercado que publica el BCRP y que sirven de vara para saber si una oferta está en rango. Como el préstamo con garantía hipotecaria de libre disponibilidad no financia la compra de vivienda, no se compara con el 7,47% del crédito hipotecario, sino con los préstamos de consumo y MYPE a más de un año: la garantía debería dejarte por debajo de esos promedios, no por encima.
| Tipo de crédito (promedio de mercado, en soles) | TEA agosto 2026 | Fuente |
|---|---|---|
| Hipotecario para vivienda, bancos | 7,47% | BCRP, serie PN07848NM |
| Hipotecario para vivienda, cajas municipales | 13,52% | BCRP, serie PN07866NM |
| Consumo, préstamos a más de 360 días, bancos | 18,36% | BCRP, serie PN07847NM |
| Pequeña y microempresa, más de 360 días, bancos | 19,27% | BCRP, serie PN07844NM |
| Pequeña y microempresa, más de 360 días, cajas municipales | 24,12% | BCRP, serie PN07862NM |
| Consumo, préstamos a más de 360 días, cajas municipales | 25,80% | BCRP, serie PN07865NM |
| Tope legal: consumo y MYPE del sistema financiero, y operaciones entre particulares | 114,13% (soles) y 99,84% (dólares), del 1 de mayo al 31 de octubre de 2026 | BCRP |
Tres ideas para leer esta tabla. Uno: la cifra que compara ofertas es la TCEA, que suma a la tasa los seguros, las comisiones y los gastos; la TEA sola engaña (ver qué es la TCEA). Dos: si te ofrecen una tasa «mensual», conviértela: 2% mensual son 26,82% anuales, no 24%. Tres: el tope del BCRP es un límite legal, no un precio razonable. Una oferta cercana a ese tope, con tu casa como garantía, es una señal para seguir buscando.
Si un particular te cobra por encima del tope, el artículo 1243 del Código Civil dispone que el exceso se devuelve o se imputa al capital, a tu elección. Cómo reclamarlo está en intereses excesivos en un préstamo: qué puedes alegar. La moneda también cambia el costo real: revisa préstamo en soles o en dólares antes de elegir.
¿A qué plazo se paga un préstamo con garantía hipotecaria?
Los productos bancarios de libre disponibilidad publicados en 2026 llegan a 10 y 15 años (120 meses en Alfin Banco, hasta 15 años en Scotiabank). Los prestamistas no bancarios suelen trabajar con plazos más cortos, de uno a cinco años, y algunos con cuota solo de intereses y el capital al final. Ese esquema, parecido a una cuota balón, es el que más ejecuciones produce: al vencer, el deudor tiene que pagar todo el capital de golpe.
Un plazo más largo baja la cuota pero sube el interés total. Con la misma tasa, dos préstamos pueden costar muy distinto; lo mostramos en plazo, cuota y amortización de un préstamo con garantía hipotecaria. Pide siempre el cronograma completo y comprueba que cada cuota amortiza capital. Para ver cómo se reparte cada pago, usa la calculadora de amortización.
¿Cuánto cuesta constituir la hipoteca: tasación, notaría, Sunarp y seguros?
Además de los intereses, hay costos de entrada y de salida. Estos son los que puedes verificar hoy:
| Concepto | Cuánto y cuándo | Fuente |
|---|---|---|
| Tasación | Pago único antes de la aprobación. Referencia: S/ 240 por el perito en Lima en el crédito hipotecario del Banco de la Nación; en otras ciudades depende de la oferta local | Tarifario del Banco de la Nación, 2026 |
| Notaría (escritura pública) | Tarifa libre, según la notaría y el monto; tienes derecho a elegir notario | Tarifario del Banco de la Nación; D. Leg. 1049 |
| Sunarp: calificación | S/ 44,50 por la hipoteca, más un derecho de inscripción de 0,75 por mil del monto hasta S/ 35.000 o 1,5 por mil si es mayor (mínimo S/ 8,80) | Res. N.° 228-2025-SUNARP/GG, Anexo 1 (2026) |
| Sunarp en 713 distritos con más de 40% de pobreza | S/ 5 por calificación e inscripción de hipotecas de hasta S/ 72.100 | D. S. 002-2024-JUS |
| Seguro de desgravamen | Mensual, sobre el saldo. Referencia: 0,0375% mensual individual (menores de 66 años) en el hipotecario del Banco de la Nación | Tarifario del Banco de la Nación, 2026 |
| Seguro del inmueble | Mensual, sobre el valor asegurado. Referencia: 0,0176% mensual hasta 20 años en el Banco de la Nación. Scotiabank lo exige en su préstamo de libre disponibilidad | Tarifarios del Banco de la Nación y Scotiabank |
| Levantamiento de la hipoteca | Al terminar de pagar: escritura o documento de cancelación e inscripción en Sunarp | Sunarp |
El desglose completo, con cómo pedir cotización a la notaría, está en cuánto cuesta constituir una hipoteca en 2026, y el trámite de salida en levantamiento de hipoteca en Sunarp. En las entidades supervisadas puedes pagar por adelantado sin penalidad, como reconoce el Código de Protección y Defensa del Consumidor; con un particular, depende de lo que diga el contrato (ver prepago y cancelación anticipada).
¿Cuánto pagaría por un préstamo de S/ 150.000 con garantía hipotecaria? Ejemplo con números
Supuestos: departamento en Lima tasado en S/ 500.000, sin cargas; el propietario pide S/ 150.000 (30% de la tasación), en soles, con cuota fija mensual. No se incluyen seguros ni gastos de cierre, que suman aparte. Las tasas son ejemplos dentro de los rangos de la tabla anterior, no ofertas de una entidad concreta.
| Escenario | Tasa | Plazo | Cuota mensual | Intereses totales |
|---|---|---|---|---|
| A. Entidad supervisada, buen perfil | 12% TEA | 10 años | S/ 2.099 | S/ 101.905 |
| B. Entidad supervisada, plazo corto | 20% TEA | 5 años | S/ 3.839 | S/ 80.363 |
| C. Prestamista particular | 2% mensual (26,82% TEA) | 3 años | S/ 5.885 | S/ 61.857 |
Qué enseña el ejemplo. El escenario A tiene la cuota más baja, pero es el que más intereses paga en total, porque dura el doble. El C paga menos intereses porque dura tres años, pero exige casi S/ 5.900 al mes: si tu ingreso no lo sostiene con holgura, es el camino más corto a una ejecución. La pregunta útil no es cuál tiene la tasa más baja, sino qué cuota puedes pagar todos los meses sin tocar la garantía. Otra comparación a cinco años está en cuánto cuesta en total un préstamo con garantía a cinco años, y para saber de cuánto partes, estima el valor de tu inmueble con el valorizador.
Cuánto se paga en total a cinco años, según la tasa
El costo total tiene tres capas: intereses, gastos de constitución y seguros, y solo la primera aparece en el aviso. Sobre S/ 100.000 a 60 meses, así cambia la cuenta según la TEA:
| TEA supuesta | Cuota mensual | Total pagado en 5 años | Solo intereses |
|---|---|---|---|
| 18% | S/ 2.467 | S/ 148.040 | S/ 48.040 |
| 24% | S/ 2.745 | S/ 164.709 | S/ 64.709 |
| 30% | S/ 3.025 | S/ 181.514 | S/ 81.514 |
| 36% | S/ 3.306 | S/ 198.364 | S/ 98.364 |
Entre 18 % y 36 % hay unos S/ 50.000 de diferencia en intereses sobre el mismo capital: por eso se comparan TCEA y costos totales, no cuotas. Para sacar el total de una oferta concreta: pide la simulación por escrito con TCEA y cronograma; multiplica la cuota por 60 y, si el resultado se aleja del total del cronograma, pregunta qué cargos se agregan por fuera; suma los gastos de constitución que pagarás al contado, y agrega el seguro si no está en la cuota. Financiar esos gastos los encarece, porque generan intereses todo el plazo.
Señales de que el total será mayor que el anunciado: te dan la cuota pero no la TCEA ni el cronograma; los gastos se descuentan del desembolso y recibes menos de lo que devolverás como capital; hay una comisión por prepago que no te mencionaron; el seguro es obligatorio con una aseguradora que eligen ellos y no aceptan endoso, o no te entregan el contrato para leerlo con calma antes de ir a la notaría. Para bajar el total sin cambiar de entidad, acorta el plazo, amortiza capital cuando tengas dinero extra (exigiendo por escrito que se aplique a capital) y cotiza el seguro fuera si la póliza es endosable.
¿Conviene hipotecar la casa para pagar otras deudas?
Conviene cuando se cumplen tres condiciones a la vez: la tasa nueva es sustancialmente menor, el plazo no se estira tanto como para borrar el ahorro y la causa que generó las deudas ya está resuelta. Si falta la tercera, la operación solo despeja las tarjetas para que vuelvan a llenarse, y en un año tendrás las mismas deudas más una hipoteca. Además, el riesgo cambia de naturaleza: una deuda sin garantía se cobra judicialmente; una con hipoteca puede terminar en remate.
Los tres errores que arruinan la consolidación:
- Comparar cuotas en vez de costos totales: una cuota más baja a diez años puede costar más que una alta a tres.
- No cancelar de verdad las deudas: si el desembolso pasa por tu cuenta y solo pagas una parte, quedas con las dos. Pide que el pago vaya directo a los acreedores y guarda las constancias de cancelación.
- No cerrar las líneas: una tarjeta cancelada pero activa vuelve a usarse.
Directamente no conviene cuando la vivienda es la única y el ingreso es inestable, cuando la deuda viene de un negocio que sigue perdiendo, cuando el prestamista no es supervisado y las condiciones incluyen transferir el inmueble, o cuando ya estás en mora avanzada: ahí la prioridad es negociar con el acreedor actual, no ampliar el riesgo. Tampoco hace falta arrastrar todo a la hipoteca si la deuda cara se concentra en las tarjetas.
¿En qué se diferencia de un crédito hipotecario de vivienda?
Son productos distintos aunque compartan la palabra «hipoteca». El crédito hipotecario financia la compra del inmueble, tiene plazos largos (15 a 25 años) y tasas que en 2026 se movieron alrededor del 7,5% anual según el seguimiento de mercado. El préstamo con garantía hipotecaria financia otra cosa —un negocio, una deuda, un proyecto— usando un inmueble que ya es tuyo, con plazos más cortos y tasas más altas. La comparación completa está en préstamo con garantía hipotecaria vs. crédito hipotecario.
¿Qué pasa si dejo de pagar?
Nada inmediato, y esa es justamente la trampa mental de muchos deudores. Lo que sigue es un camino con etapas: cobranza, resolución del contrato, demanda de ejecución de garantía, mandato de ejecución con tres días para pagar, tasación, convocatoria a remate y remate electrónico. Cada etapa tiene plazos y puntos de defensa, pero todos se aprovechan mejor cuanto antes se actúe. Está explicado en qué hacer si te demandaron por ejecución de garantía hipotecaria y en qué pasa si no pago la cuota de mi hipoteca.
Dos precisiones que suelen faltar en las conversaciones de venta. Primera: el acreedor no puede quedarse con el inmueble por acuerdo previo; el artículo 1111 del Código Civil anula ese pacto. Segunda: si el remate produce más dinero que la deuda, el excedente es del propietario.
¿Cómo funciona la demanda de ejecución de garantía hipotecaria?
Es un proceso judicial, no un trámite del prestamista. El acreedor presenta la demanda con la escritura de hipoteca y el estado de cuenta; el juez emite el mandato de ejecución, que te ordena pagar en tres días bajo apercibimiento de rematar el inmueble. En ese plazo breve puedes formular contradicción, pero solo por causales tasadas (por ejemplo, que la deuda no sea exigible o que ya se haya pagado), así que el margen de defensa es estrecho: lo explicamos en la contradicción en la ejecución hipotecaria.
Si la ejecución sigue adelante, el juez ordena la tasación, salvo que en el contrato hayan pactado un valor del bien para ese caso (art. 729 del Código Procesal Civil). Esa cláusula de «valor convenido» merece atención al firmar, porque fija la base del remate. Luego viene el remate, con estas bases:
| Convocatoria | Base de la postura | Ejemplo con tasación de S/ 500.000 |
|---|---|---|
| Primera | Dos tercios del valor de tasación (art. 736 del CPC) | S/ 333.333 |
| Segunda | 15% menos que la primera (art. 742) | S/ 283.333 |
| Tercera | 15% menos que la segunda (art. 742) | S/ 240.833 |
| Sin postores en la tercera | El acreedor puede pedir que se le adjudique el bien por la última base, pagando el exceso sobre su crédito | S/ 240.833 |
El ejemplo muestra por qué nadie debería llegar al remate: una casa que vale S/ 500.000 puede terminar adjudicada por menos de la mitad, y si el producto no cubre la deuda, el saldo se sigue cobrando. Si ya estás atrasado, lo que conviene hacer en cada etapa está en qué pasa si dejo de pagar la hipoteca, mes a mes, en el plan de 6 pasos para salir de una deuda con garantía hipotecaria y en cómo llegar a un acuerdo con el acreedor antes del juicio.
¿Se puede hipotecar una casa de varios herederos o una casa intestada?
Sí, pero en dos pasos. Primero hay que inscribir la sucesión (testamento o sucesión intestada) en Sunarp, porque mientras la partida siga a nombre del fallecido nadie puede constituir la hipoteca. Segundo, como el inmueble queda en copropiedad, todos los herederos deben firmar: el artículo 971 del Código Civil exige unanimidad para gravar el bien común. Si uno no quiere o no puede firmar, la hipoteca sobre el inmueble completo no es posible.
Si un heredero está casado y el bien es propio de él por herencia, en principio no necesita la firma de su cónyuge, pero las entidades suelen pedir documentos que lo acrediten. Los casos concretos están en préstamo con garantía de un inmueble heredado o en copropiedad y en ¿puedo hipotecar un inmueble que tiene varios dueños?.
| Situación | Quién debe firmar | Qué se necesita |
|---|---|---|
| Copropiedad entre hermanos | Todos los copropietarios | Partida con las cuotas inscritas |
| Bien de la sociedad conyugal | Ambos cónyuges | Partida de matrimonio |
| Inmueble heredado | Todos los herederos | Sucesión intestada o testamento inscrito y herederos anotados en la partida del predio |
| Un copropietario en el extranjero | Igual todos | Poder por escritura pública vigente, con facultad expresa para gravar (y de preferencia inscrito, porque la entidad suele pedir la vigencia) |
| Copropietario menor de edad | Su representante | Autorización judicial para gravar bienes de menores |
| Solo una cuota ideal | Ese copropietario | Un acreedor dispuesto a aceptarla como garantía |
Cada copropietario puede gravar por su cuenta su cuota ideal, pero conseguir financiamiento sobre ella es difícil y caro: quien la ejecuta no se queda con un departamento, sino con un porcentaje compartido con personas que no pidieron nada. Si te ofrecen mucho dinero contra una cuota ideal, lo que hay detrás casi siempre no es una hipoteca. Y si un copropietario se niega, no hay forma de obligarlo a garantizar una deuda ajena: las salidas realistas son comprarle su cuota (y luego hipotecar el bien consolidado), vender y repartir, o pedir la división y partición. Firmar por él, usar un poder viejo o alegar una autorización verbal termina en nulidad y, a veces, en denuncia penal. Y si el inmueble es de la sociedad conyugal y firmó uno solo, revisa qué pasa cuando la hipoteca la firmó uno solo.
¿Cómo verifico que la entidad está registrada o supervisada por la SBS?
- Busca el nombre exacto (razón social, no la marca comercial) en el directorio del sistema financiero de la SBS: bancos, financieras, cajas municipales y rurales, y empresas de créditos.
- Si no aparece ahí, búscalo en el registro de empresas de préstamo y/o empeño de la SBS. Figurar ahí significa que está inscrita para prevención de lavado de activos, no que la SBS supervise sus tasas ni su solvencia.
- Revisa la lista de «entidades informales identificadas» que publica la SBS.
- Llama a la SBS al 0-800-10840 (línea gratuita nacional) o al 01-200-1930 si tienes dudas.
- Compara el RUC y la razón social de la oferta con el nombre del acreedor que figurará en la escritura. Si no coinciden, pregunta por qué.
El paso a paso con capturas está en cómo sé si una financiera está autorizada por la SBS. Antes de pedir el préstamo, conviene que revises también tu propio reporte: reporte de deudas SBS gratis y reporte completo.
¿Qué cláusulas abusivas y señales de alerta debes evitar?
Con prestamistas no supervisados, el riesgo no suele estar en la tasa sino en el contrato. Estas son las señales que justifican no firmar:
- Te piden firmar una compraventa, un anticipo de legítima o una compraventa con pacto de retroventa «como garantía». Eso transfiere la propiedad; no es una hipoteca.
- Un pacto para que el acreedor se quede con la casa si no pagas. Es nulo por el artículo 1111 del Código Civil, pero su presencia dice mucho de quién te presta.
- Hipoteca «sábana» que garantiza cualquier deuda futura, no solo este préstamo (ver hipoteca sábana).
- Cobros por adelantado para «aprobar» o «reservar» el préstamo antes de la tasación y la escritura.
- Vencimiento anticipado por un solo día de atraso, intereses moratorios sin tope o penalidades por prepago desproporcionadas.
- Presión para firmar el mismo día en una notaría que no elegiste, sin darte el contrato con anticipación.
La lista completa está en doce señales de alerta cuando te ofrecen dinero con la garantía de tu casa y en cláusulas abusivas en préstamos hipotecarios. Si firmas con un particular, tomar como base un modelo de contrato de hipoteca entre particulares y hacerlo revisar por un abogado te da un punto de partida ordenado.
Las tres preguntas que evitan el 90% de los problemas
Uno: ¿quién es el prestamista y está autorizado? Si capta dinero del público o se presenta como financiera, debe estar supervisado por la SBS. Ver cómo verificar si una financiera está autorizada.
Dos: ¿qué estoy firmando exactamente? Un mutuo con garantía hipotecaria no es lo mismo que una compraventa con pacto de retroventa. Esta última transfiere la propiedad. Ver la compraventa con pacto de retroventa.
Tres: ¿cuál es el costo total? No la tasa mensual suelta, sino la TCEA con todos los gastos incluidos. Ver qué es la TCEA.
Para ver la comparación entre una oferta informal y una formal con números, revisa el caso práctico de un préstamo con garantía sin caer en un prestamista informal.
Preguntas frecuentes
¿Pierdo la propiedad de mi casa al hipotecarla?
No. La hipoteca es un gravamen que se inscribe en la partida registral; el propietario sigue siendo el mismo y conserva el uso del inmueble. La propiedad solo cambia si la deuda no se paga y el inmueble se remata judicialmente, o si el titular decide venderlo.
¿Puedo alquilar o vender un inmueble hipotecado?
Sí. La hipoteca no impide arrendar ni vender; el gravamen sigue al inmueble y normalmente se cancela con parte del precio de venta. Lo explicamos en Cómo vender una casa hipotecada en el Perú: levantamiento de hipoteca, pasos, costos y plazos (guía completa 2026).
¿Cuánto demora tener el dinero?
Depende de la tasación, de la revisión registral y del calendario notarial. En operaciones ordenadas suele tomar entre dos y cuatro semanas desde la evaluación hasta el desembolso, y el cuello de botella habitual es la partida registral: cargas antiguas, sucesiones sin inscribir o áreas que no coinciden con la realidad.
¿Qué pasa si el inmueble tiene copropietarios?
La hipoteca sobre el bien completo requiere el consentimiento de todos los copropietarios, y si el inmueble es social interviene el cónyuge. Ver préstamo con garantía de un inmueble heredado o en copropiedad.
¿Conviene más vender que hipotecar?
Depende del plazo del que dispongas y del costo del dinero. Si la necesidad es puntual y el flujo futuro es claro, la hipoteca conserva el activo; si la deuda no tiene fuente de repago, vender ordenadamente casi siempre deja mejor resultado que un remate. Lo comparamos con números en vender o hipotecar tu inmueble.
¿Qué bancos dan préstamos con garantía hipotecaria en el Perú?
Varios bancos y cajas tienen productos de libre disponibilidad con garantía hipotecaria; por ejemplo, Scotiabank publica uno desde US$ 10.000 a 15 años y Alfin Banco otro para consolidar deudas de hasta S/ 300.000. Las condiciones cambian: pide la hoja resumen y compara la TCEA de al menos tres entidades supervisadas.
¿Cuánto me prestan por mi casa?
Como regla general, entre el 30% y el 50% del valor de tasación, menos las deudas que ya estén inscritas sobre el inmueble y siempre que la cuota quepa en tus ingresos. Una casa tasada en S/ 400.000 suele respaldar entre S/ 120.000 y S/ 200.000. El cálculo está en cuánto me prestan con mi casa.
¿Puedo pedir un préstamo con garantía hipotecaria si estoy en Infocorp?
Es más difícil, pero no imposible. Las entidades supervisadas revisan tu calificación en la SBS y un reporte negativo suele cerrar la puerta; algunos prestamistas no bancarios pesan más la garantía, a cambio de tasas más altas. Antes de aceptar, lee préstamo con garantía hipotecaria y mal historial.
¿Puedo juntar mis deudas con un préstamo con garantía hipotecaria?
Sí, es uno de los usos más comunes. Conviene solo si la nueva cuota es menor que la suma de las actuales y si cierras las tarjetas que pagaste; si no, en unos meses tendrás las deudas de antes más una hipoteca. Los números están en consolidar deudas con tu inmueble.
¿Qué es un contrato de mutuo con garantía hipotecaria?
Es la escritura pública en la que se firman juntos el préstamo (mutuo, art. 1648 del Código Civil) y la hipoteca que lo respalda (arts. 1097 a 1099). Debe indicar el monto, la tasa, el plazo, el cronograma, el monto del gravamen y el inmueble, y se inscribe en Sunarp.
¿Puedo pedir un préstamo con garantía hipotecaria para remodelar mi vivienda?
Sí. Algunas entidades tienen productos específicos de mejora o ampliación; el Banco de la Nación, por ejemplo, publica tasas desde 6,75% TEA para su hipotecario de mejora y remodelación, hasta 10 años. Revisa si la obra suma valor en hipotecar para remodelar.
¿Puedo usar mi casa como garantía para capital de negocio?
Sí. Las cajas municipales y los bancos otorgan créditos MYPE con garantía hipotecaria; en agosto de 2026 la TEA promedio de los préstamos a pequeña y microempresa a más de un año fue 19,27% en bancos y 24,12% en cajas (BCRP). Ver tu casa para financiar tu negocio.
¿Puedo pedir un préstamo dejando mi casa en garantía si no está inscrita?
No de forma segura. La hipoteca solo es válida si se inscribe en el registro (art. 1099 del Código Civil), y para inscribirla el inmueble debe tener partida en Sunarp a tu nombre. Si la casa no está inscrita o sigue a nombre de un fallecido, primero hay que sanear.
¿Conviene más un banco o un prestamista especializado?
Si calificas en banca, casi siempre el banco. Los prestamistas especializados resuelven casos que la banca no atiende, a mayor costo; verifica siempre su registro ante la SBS y que la tasa no supere el máximo del BCRP.
¿Pueden avisar a mi familia o a mi trabajo si me atraso?
No. Contactar a familiares, vecinos o al empleador para presionar el pago es cobranza abusiva, y se denuncia ante Indecopi.
¿Mis hijos heredan la deuda con garantía hipotecaria?
La deuda se paga con los bienes de la herencia, incluido el inmueble hipotecado. Según el artículo 661 del Código Civil, cada heredero responde solo hasta donde alcance lo heredado, no con su patrimonio propio.
¿Cuáles son los mitos más comunes sobre la garantía hipotecaria?
Tres: que el prestamista se queda con la casa si no pagas (debe ir a juicio y rematarla), que al hipotecar dejas de ser dueño (sigues siéndolo) y que la tasa no importa porque hay garantía (importa, y mucho). Más respuestas en las 20 preguntas frecuentes sobre préstamos con garantía hipotecaria.
Si tu situación es algo distinta, mira ¿Puedo hipotecar un terreno con título de Cofopri?.
Fuentes
- Créditos hipotecarios — Portal del Usuario, Superintendencia de Banca, Seguros y AFP (SBS)
- Normas sobre las tasas de interés que fija el BCRP
- Jurisprudencia del artículo 1111 del Código Civil: nulidad del pacto comisorio — LP Derecho
- La hipoteca y el proceso de ejecución de la garantía — Estudio Garcés Abogados
- Sobre la necesidad de reformar el sistema de garantías y facilitar el acceso al crédito — Ministerio de Economía y Finanzas
- BCRP — Tasas de interés activas promedio por modalidad, bancos y cajas municipales (series PN07844NM, PN07847NM, PN07848NM, PN07862NM, PN07865NM, PN07866NM), agosto de 2026
- BCRP — Tasas máximas de interés convencional, mayo a octubre de 2026
- SBS — Directorio del sistema financiero, consultado en septiembre de 2026
- SBS — Registro de empresas de préstamos y/o empeño (Resolución SBS 00650-2024), consultado en septiembre de 2026
- SBS — Entidades informales identificadas, consultado en septiembre de 2026
- SBS — Consultas del Portal del Usuario (0-800-10840), consultado en septiembre de 2026
- Código Procesal Civil, ejecución forzada y remate (arts. 725 a 742)
- Banco de la Nación — Tasas y comisiones del crédito hipotecario (tasación, seguros, gastos), tarifario vigente en 2026
- Scotiabank Perú — Préstamo de libre disponibilidad con garantía hipotecaria, consultado en septiembre de 2026
- Alfin Banco — Préstamo personal con garantía hipotecaria, consultado en septiembre de 2026
- Sunarp — Registro de hipotecas: requisitos, tasa de calificación y plazo, 16 de julio de 2025
- Sunarp — S/ 5 para inscribir hipotecas en 713 distritos (D. S. 002-2024-JUS), 31 de enero de 2024
- Resolución N.° 228-2025-SUNARP/GG, Anexo 1: tasas registrales 2026 del registro de predios (compraventa e hipoteca) — Sunarp, gob.pe
Cómo te ayuda EximiaHaus
Antes de hipotecar tu inmueble conviene saber cuánto vale de verdad y qué dice el contrato que te piden firmar. En EximiaHaus resolvemos las dos cosas:
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
