El leasing inmobiliario (arrendamiento financiero) es un contrato en el que un banco o una empresa de leasing supervisada por la SBS compra el inmueble que eliges y te lo cede en uso a cambio de cuotas, con opción de compra al final. En el Perú lo regula el Decreto Legislativo 299; para inmuebles, el contrato debe durar al menos 5 años si quieres depreciar la edificación en ese plazo.
El leasing inmobiliario, o arrendamiento financiero, es una modalidad de financiamiento poco conocida entre compradores particulares en Perú, pero con beneficios tributarios que la hacen atractiva para empresas y para independientes con negocio que tributan en tercera categoría.
Datos clave (septiembre de 2026)
- Norma base: Decreto Legislativo 299, Ley de Arrendamiento Financiero, publicado el 29 de julio de 1984, con sus modificaciones (entre ellas la Ley 27394 y el Decreto Legislativo 915, de abril de 2001).
- Plazo mínimo para la depreciación acelerada: 5 años en inmuebles y 2 años en bienes muebles (art. 18 del D. Leg. 299).
- Depreciación normal de edificaciones: 5 % anual en línea recta (art. 39 de la Ley del Impuesto a la Renta). El terreno no se deprecia.
- IGV: las cuotas se tratan como servicio de arrendamiento gravado; el ejercicio de la opción de compra es una venta distinta (Informe SUNAT 099-2001).
- Alcabala: firmar el leasing no la genera; ejercer la opción de compra sí, porque ahí se transfiere la propiedad (RTF 00624-1-2009). Tasa del 3 % sobre lo que exceda 10 UIT (S/ 55,000 en 2026).
- Leasing para vivienda: existe como figura legal en el Decreto Legislativo 1177 (2015), con formulario FUAL e inscripción en el RAV del Fondo MiVivienda.
- Quién lo ofrece: bancos y empresas de arrendamiento financiero supervisadas por la SBS; la oferta publicada por los bancos está dirigida a empresas y negocios.
¿Qué es el leasing inmobiliario?
Es un contrato mediante el cual una entidad financiera compra el inmueble que tú eliges y te lo entrega en arrendamiento, con la opción de compra al final del contrato por un valor residual previamente pactado. Durante el plazo del contrato, pagas cuotas periódicas similares a las de un crédito hipotecario tradicional.
Diferencias frente a un crédito hipotecario clásico
- Propiedad legal durante el contrato: en el leasing, el banco es propietario del inmueble hasta que ejerces la opción de compra al final; en un crédito hipotecario, tú eres propietario desde el inicio, con el inmueble como garantía.
- Beneficio tributario para negocios: si usas el inmueble solo en tu actividad empresarial, lo registras como activo y puedes depreciar la edificación en los años del contrato, con un mínimo de 5, en lugar del 5 % anual de un inmueble comprado directamente. Además deduces los intereses. Lo que no se deduce es la cuota completa.
- Perfil del solicitante: es una alternativa usada frecuentemente por empresas e independientes con rentas de tercera categoría, más que por trabajadores dependientes que buscan su primera vivienda.
¿Para quién tiene sentido el leasing inmobiliario?
Suele convenir a pequeñas empresas y a independientes con negocio en tercera categoría que buscan adquirir una oficina, local comercial o inmueble para uso productivo, y que pueden aprovechar el beneficio tributario de la depreciación acelerada. Para la compra de vivienda familiar, el Nuevo Crédito Mivivienda o un crédito hipotecario tradicional suelen ser más adecuados.
Puntos a evaluar antes de elegir esta modalidad
- El valor residual pactado para ejercer la opción de compra al final del contrato.
- Las condiciones bajo las cuales puedes o no vender el inmueble antes de finalizar el leasing.
- Comparar la TCEA del leasing frente a la de un crédito hipotecario tradicional para el mismo inmueble.
Si tienes dudas sobre qué modalidad de financiamiento conviene a tu perfil, en EximiaHaus puedes revisar también nuestra guía de crédito hipotecario en Perú y explorar propiedades con distintas alternativas de financiamiento.
La diferencia que más pesa: quién es el dueño
Es la clave de toda la figura. En un crédito hipotecario compras el inmueble y lo hipotecas a favor del banco; en el leasing, la entidad financiera es la propietaria durante todo el contrato y tú lo usas pagando cuotas, con una opción de compra al final. Eso cambia todo lo demás: quién aparece en la partida registral, qué pasa si dejas de pagar y en qué momento el inmueble entra a tu patrimonio.
Para quién tiene sentido
Principalmente para empresas y para independientes con actividad empresarial, porque el tratamiento tributario del arrendamiento financiero permite deducir la depreciación de la edificación, acelerada en los años del contrato, y los intereses, cuando el bien se destina a la actividad empresarial. Para una familia que compra su vivienda, el crédito hipotecario suele ser más simple y con más competencia entre bancos. La comparación siempre es de costo total: cuota, opción de compra, seguros y comisiones, no solo la tasa.
Qué revisar antes de firmar
El valor de la opción de compra final y cómo se calcula; qué ocurre ante un incumplimiento, que aquí no es una ejecución hipotecaria sino la resolución de un contrato sobre un bien que no es tuyo; y quién asume impuestos y mantenimiento durante la vigencia. Puedes contrastar el costo total con un crédito tradicional revisando TEA o TCEA.
¿Cómo funciona el leasing inmobiliario paso a paso?
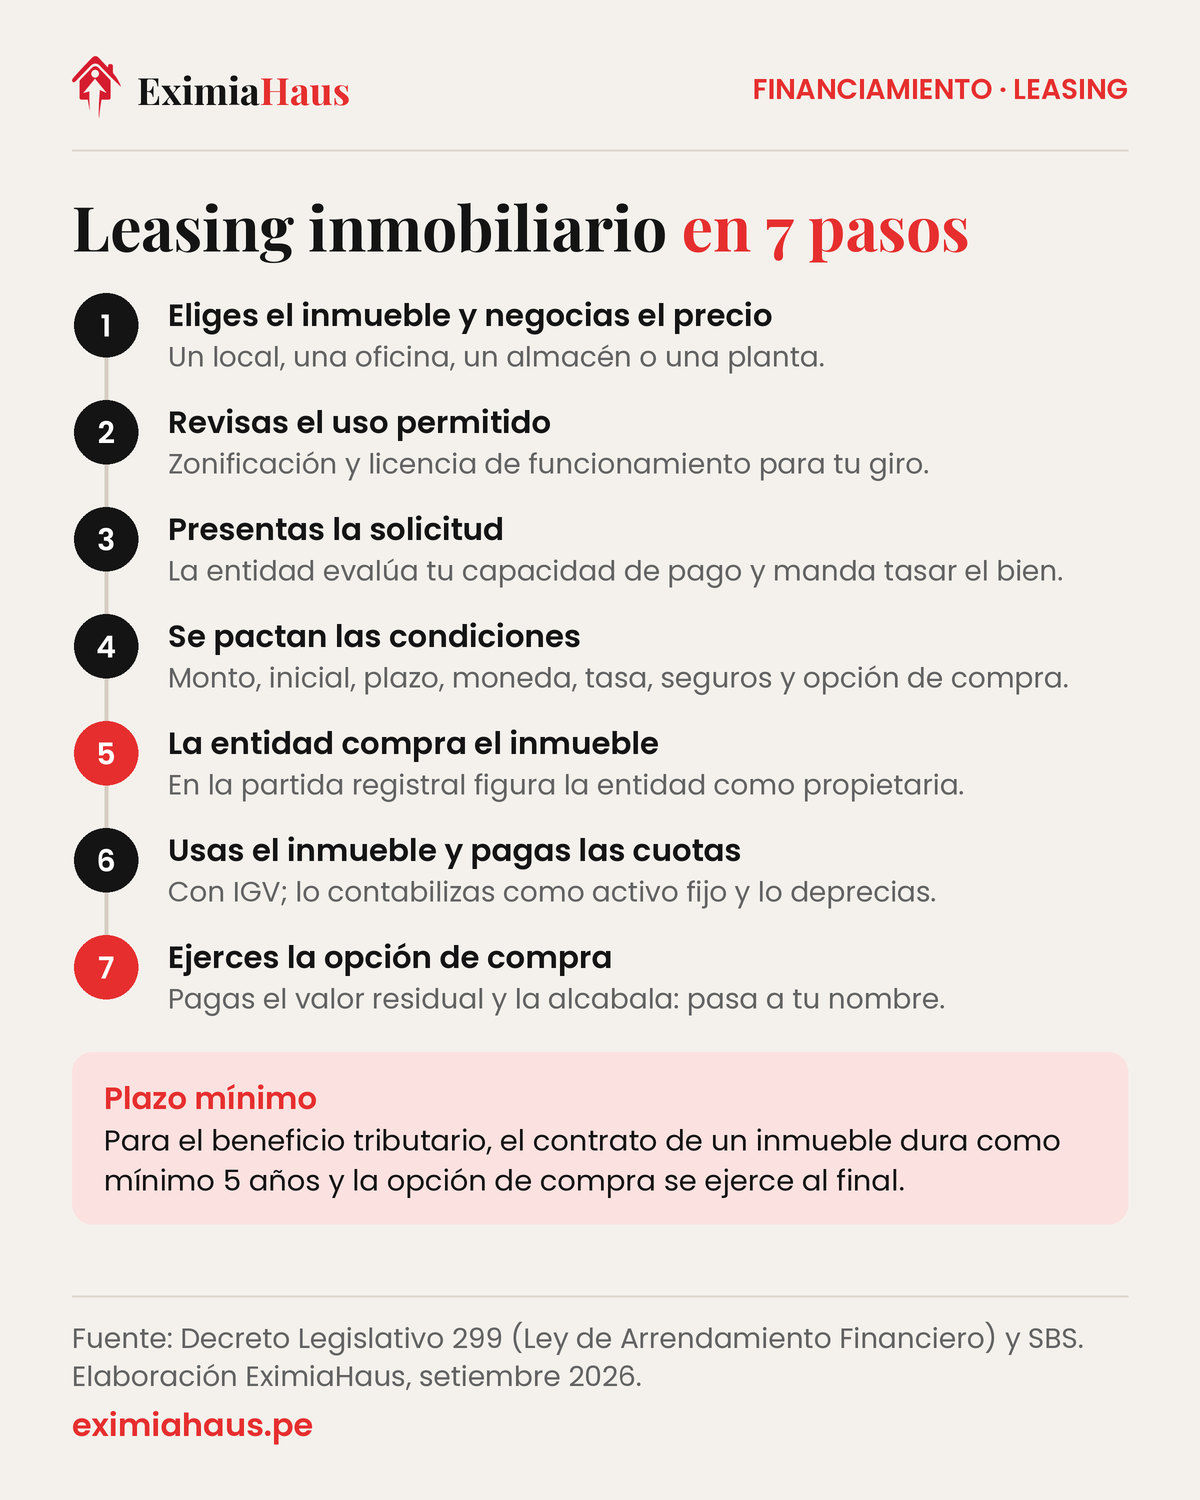
El leasing tiene tres partes: el vendedor del inmueble, la entidad financiera (arrendador o locador) y tú (arrendatario). La entidad compra con su dinero el bien que elegiste y te lo entrega en uso. Tú pagas cuotas durante el plazo y, al final, decides si ejerces la opción de compra.
- Eliges el inmueble y negocias el precio con el vendedor. El leasing financia un bien concreto: un local, una oficina, un almacén, una planta o incluso una construcción en curso.
- Revisas el uso permitido. Antes de comprometerte, confirma la zonificación y si tu giro puede obtener licencia de funcionamiento en ese local.
- Presentas la solicitud a la entidad con la información financiera de tu empresa y los documentos del inmueble. La entidad evalúa tu capacidad de pago y manda tasar el bien.
- Se pactan las condiciones: monto financiado, cuota inicial si la hay, plazo, moneda, tasa, seguros y valor de la opción de compra.
- La entidad compra el inmueble. Se firma la compraventa entre el vendedor y la entidad, y a la vez el contrato de arrendamiento financiero contigo. En la partida registral figura la entidad como propietaria.
- Usas el inmueble y pagas las cuotas, a las que se suma el IGV. En paralelo, contabilizas el bien como activo fijo y lo deprecias.
- Al terminar el plazo, ejerces la opción de compra pagando el valor residual pactado. Se otorga la escritura de transferencia, pagas la alcabala y el inmueble se inscribe a tu nombre.
¿Qué entidades ofrecen leasing inmobiliario en el Perú?
Pueden otorgar arrendamiento financiero las empresas del sistema financiero autorizadas por la SBS: los bancos y las empresas especializadas de arrendamiento financiero. La SBS publica en su directorio la lista de empresas de arrendamiento financiero vigentes y lleva además un registro de empresas de arrendamiento financiero que no están comprendidas en la Ley General del Sistema Financiero.
En la práctica, el grueso del leasing inmobiliario se contrata con la banca. BCP, BBVA, Interbank y Scotiabank publican en sus páginas de banca empresa o de negocios productos de leasing inmobiliario y de leaseback. Como referencia de condiciones publicadas: Scotiabank indica en su página de leasing inmobiliario un plazo mínimo de 60 meses y un máximo de 84 meses, sujeto a evaluación, para inmuebles de uso comercial, incluida la ampliación de locales, plantas y almacenes, y la compra de un inmueble terminado, en construcción o en bien futuro.
Las tasas no se publican con un valor fijo: dependen del perfil de la empresa, del inmueble, del plazo y de la moneda. Por eso, la única comparación válida es con la cotización por escrito de al menos dos entidades y mirando la TCEA, no solo la tasa nominal.
¿Cuáles son los requisitos del leasing inmobiliario?
Cada entidad tiene su propia lista, pero los requisitos se ordenan en tres grupos: los de la empresa, los del inmueble y los del contrato.
| Grupo | Qué suelen pedir | Para qué |
|---|---|---|
| La empresa | RUC activo, estados financieros, declaraciones juradas anuales, flujo de caja proyectado, historial crediticio | Evaluar si puede pagar las cuotas durante todo el plazo |
| Los representantes | Vigencia de poder con facultades para celebrar arrendamiento financiero y para comprar y vender inmuebles | Scotiabank lo exige expresamente en su página del producto |
| El inmueble | Partida registral, certificado de gravámenes, tasación, documentos de la edificación (declaratoria de fábrica, licencias, planos) | Que la entidad compre un bien saneado y por un valor sustentado |
| El seguro | Póliza sobre el inmueble por todo el plazo del contrato | Proteger el bien que es de la entidad |
| El contrato | Contrato de arrendamiento financiero y contrato de compraventa con el vendedor | Scotiabank indica que se firman ambos |
Si el inmueble tiene ampliaciones sin declarar o cargas en la partida, la tasación lo castiga o la entidad no lo acepta. Conviene revisar antes cómo se lee una tasación y resolver lo pendiente antes de negociar.
¿Qué es la opción de compra en el leasing y cuánto se paga?
La opción de compra es tu derecho, no tu obligación, de adquirir el inmueble al final del contrato por un valor residual que se pacta desde el inicio. Como durante el plazo ya pagaste casi todo el valor del bien en las cuotas, la opción suele ser un monto pequeño frente al precio. El artículo 18 del Decreto Legislativo 299 exige, para la depreciación acelerada, que la opción solo pueda ejercerse al término del contrato.
Tres cosas que se olvidan con frecuencia:
- Ejercerla es una compraventa. Para el IGV, SUNAT la trata como una venta distinta del arrendamiento (Informe 099-2001).
- Paga alcabala sobre el autovalúo. La base de la alcabala no puede ser menor que el autovalúo del predio (art. 24 de la Ley de Tributación Municipal). Aunque la opción valga poco, el impuesto se calcula sobre el valor municipal si este es mayor. Lo explicamos en cuándo manda el autovalúo en la alcabala y puedes estimarlo con la calculadora de alcabala.
- Adelantarla tiene costo tributario. Si ejerces la opción antes de tiempo en un contrato con depreciación acelerada, se pierde el requisito del art. 18 y hay que rectificar.
Si lo que buscas es una opción de compra entre particulares, sin entidad financiera, es otro contrato: puedes ver el modelo de contrato de opción de compra de inmueble.
¿Cómo se tributa el leasing inmobiliario en 2026?
Aquí está la razón de ser del leasing para una empresa, y también el lugar donde más errores se cometen. Estas son las reglas vigentes, impuesto por impuesto.
Impuesto a la Renta: depreciación acelerada
El artículo 18 del Decreto Legislativo 299 dispone que, para efectos tributarios, el bien en leasing es activo fijo del arrendatario, que lo registra según las normas contables y lo deprecia. Además permite depreciarlo en línea recta en función de los años del contrato, en lugar de la tasa general, siempre que se cumplan cuatro requisitos:
- El contrato tiene como objeto exclusivo la cesión en uso de bienes muebles o inmuebles.
- El bien se destina exclusivamente al desarrollo de la actividad empresarial del arrendatario.
- El plazo mínimo del contrato es de 5 años para inmuebles (2 años para muebles).
- La opción de compra solo puede ejercerse al término del contrato.
Con un contrato de 5 años, la edificación se deprecia al 20 % anual; con uno de 7 años, al 14,29 %. Fuera del leasing, un edificio se deprecia al 5 % anual (art. 39 de la Ley del Impuesto a la Renta). El terreno nunca se deprecia, por eso la tasación debe separar su valor del de la edificación. Los intereses de las cuotas también son deducibles como gasto financiero.
Un matiz importante: la depreciación acelerada no reduce el total que deduces, lo adelanta. Deduces en 5 años lo que, comprando directamente, deducirías en 20. El beneficio es financiero (pagas menos impuesto hoy y más después), y vale más cuanto mayor sea tu renta gravada durante el contrato.
Si no cumples los requisitos, por ejemplo si subarriendas parte del local o ejerces la opción antes, se rectifican las declaraciones y se paga la diferencia de impuesto con intereses.
Regímenes especiales de depreciación
La Ley 31652, de diciembre de 2022, permitió depreciar hasta el 33,33 % anual los edificios cuya construcción empezó desde el 1 de enero de 2023 y tuvo al menos 80 % de avance al 31 de diciembre de 2024, afectados solo a la actividad empresarial. Es un régimen acotado a esas construcciones; para un inmueble cualquiera en 2026 rigen el 5 % general o la depreciación del leasing.
IGV
Las cuotas del leasing están gravadas con IGV (18 %) porque SUNAT las trata como un servicio de arrendamiento. Si tu empresa realiza operaciones gravadas, ese IGV es crédito fiscal (art. 3 del Decreto Legislativo 915). Si no puedes usar crédito fiscal, por ejemplo una persona sin actividad gravada, el IGV de cada cuota es un costo más, y es una de las razones por las que el leasing no suele convenir para la vivienda familiar.
Alcabala e impuesto predial
La compra que hace la entidad al vendedor es una transferencia gravada con alcabala; legalmente la paga el comprador, que aquí es la entidad, así que revisa si ese costo se incluye en el financiamiento. La firma del leasing no genera alcabala para ti; el ejercicio de la opción de compra sí (RTF 00624-1-2009). Durante el contrato, el predial está a nombre de la entidad propietaria: Scotiabank, por ejemplo, indica que lo paga y luego lo cobra al cliente como cuota extraordinaria.
| Impuesto | Qué pasa en el leasing inmobiliario | Base legal |
|---|---|---|
| Renta: depreciación | La edificación se deprecia en los años del contrato (mínimo 5), si se cumplen los requisitos | D. Leg. 299, art. 18 |
| Renta: intereses | Deducibles como gasto de la empresa | Ley del Impuesto a la Renta |
| IGV de las cuotas | Gravado; crédito fiscal para la empresa con operaciones gravadas | Informe SUNAT 099-2001; D. Leg. 915, art. 3 |
| IGV de la opción de compra | Es una venta distinta del arrendamiento | Informe SUNAT 099-2001 |
| Alcabala | Al comprar la entidad y al ejercer tú la opción; 3 % sobre el exceso de 10 UIT, base mínima el autovalúo | Ley de Tributación Municipal, arts. 21-25; RTF 00624-1-2009 |
| Predial y arbitrios | A nombre de la entidad; normalmente se trasladan al arrendatario según contrato | Contrato de leasing |
Si todavía no decides si el inmueble irá a tu nombre o al de una empresa, antes revisa tributar como persona natural o como empresa.
¿Existe el leasing habitacional para comprar vivienda?
Sí, como figura legal. El Decreto Legislativo 1177, publicado el 18 de julio de 2015, creó el Régimen de Promoción del Arrendamiento para Vivienda con tres modalidades: el arrendamiento simple, el arrendamiento con opción de compra y el arrendamiento financiero para vivienda o leasing habitacional.
En el leasing habitacional, una empresa del sistema financiero autorizada por la SBS financia tu acceso al uso de una vivienda a cambio de cuotas periódicas, con opción de compra. El contrato se firma en el formulario FUAL, con firmas certificadas por notario, y se inscribe en el Registro Administrativo de Arrendamiento para Vivienda (RAV), que administra el Fondo MiVivienda, y en el Registro de Predios. Ante incumplimiento se aplica el proceso único de ejecución de desalojo del mismo decreto.
En la práctica, las páginas de producto de los bancos presentan el leasing inmobiliario como financiamiento para empresas y negocios, no para familias. Si buscas tu primera vivienda, las rutas habituales siguen siendo el crédito hipotecario y el Crédito MiVivienda; puedes compararlos en MiVivienda o crédito hipotecario tradicional.
Leasing inmobiliario vs. crédito hipotecario: ¿cuál conviene?
| Criterio | Leasing inmobiliario | Crédito hipotecario |
|---|---|---|
| Propietario durante el plazo | La entidad financiera | Tú, con hipoteca a favor del banco |
| Garantía | El propio inmueble, que es de la entidad | Hipoteca inscrita en la partida |
| Perfil típico | Empresas y personas con negocio en tercera categoría | Personas naturales y empresas |
| Uso del inmueble | Local, oficina, almacén o planta, de uso empresarial | Vivienda u otros usos |
| Plazo habitual | Mínimo 5 años para depreciación acelerada; Scotiabank publica hasta 84 meses | Hasta 20 o 25 años, según el banco |
| Depreciación | En los años del contrato (20 % anual con 5 años) | 5 % anual si el inmueble se usa en el negocio |
| IGV | Gravado en cada cuota; crédito fiscal para la empresa | Los intereses de los créditos bancarios están exonerados de IGV (Apéndice II de la Ley del IGV) |
| Alcabala | La paga la entidad al comprar y tú al ejercer la opción | La pagas tú al comprar |
| Si dejas de pagar | Resolución del contrato y recuperación del bien por la entidad | Ejecución de la hipoteca |
| Cuándo pasa a tu nombre | Al ejercer la opción de compra | Desde la compra |
La regla práctica: si el inmueble es para tu negocio, tienes renta gravada suficiente para aprovechar la depreciación y usas el crédito fiscal del IGV, el leasing merece una cotización. Si es tu vivienda, el crédito hipotecario suele ser más simple y barato, y lo puedes simular en la calculadora de crédito hipotecario. Y si ya tienes un inmueble y lo que necesitas es capital de trabajo, compara con el préstamo con garantía hipotecaria.
Ejemplo con números: un local de S/ 1 millón en leasing
Supuestos ilustrativos (no son la oferta de ninguna entidad): una empresa del régimen general toma en leasing un local de S/ 1,000,000, de los cuales S/ 400,000 corresponden al terreno y S/ 600,000 a la edificación. Se financia el 100 %, a 60 meses, con una TEA supuesta de 9 % y una opción de compra de S/ 10,000 (1 %).
| Concepto | Monto |
|---|---|
| Cuota mensual sin IGV | S/ 20,454 |
| IGV de la cuota (18 %) | S/ 3,682 |
| Cuota mensual con IGV | S/ 24,136 |
| Suma de las 60 cuotas sin IGV | S/ 1,227,270 |
| Intereses totales del plazo | S/ 237,270 |
| Intereses del primer año / del quinto año | S/ 80,033 / S/ 11,947 |
| Depreciación anual en leasing (S/ 600,000 ÷ 5) | S/ 120,000 |
| Depreciación anual comprando directamente (5 %) | S/ 30,000 |
| Menor Impuesto a la Renta por año durante el contrato (S/ 90,000 × 29,5 %) | S/ 26,550 |
| Alcabala al ejercer la opción, con autovalúo supuesto de S/ 450,000: 3 % × (450,000 − 55,000) | S/ 11,850 |
Cómo leerlo: durante 5 años la empresa paga S/ 26,550 menos de impuesto cada año que si hubiera comprado el local con un crédito y lo depreciara al 5 %. Pero desde el sexto año ya no tendrá depreciación que deducir por esa edificación, mientras que con la compra directa seguiría deduciendo S/ 30,000 al año hasta el año 20. El IGV de S/ 3,682 mensuales vuelve como crédito fiscal si la empresa tiene ventas gravadas. Si tu renta gravada es baja o irregular, esa ventaja se achica.
Leasing, leaseback y alquiler con opción de compra: no son lo mismo
- Leasing inmobiliario: la entidad compra a un tercero el inmueble que eliges y te lo cede con opción de compra. Sirve para adquirir.
- Leaseback o retroarrendamiento financiero: le vendes a la entidad un inmueble que ya es tuyo y lo sigues usando en leasing. Sirve para obtener liquidez. Lo explicamos en la guía de leaseback inmobiliario.
- Alquiler con opción de compra: el propietario, que no tiene que ser una entidad financiera, te alquila con derecho a comprar. No tiene los efectos tributarios del leasing.
Si tu caso concreto es un local u oficina para tu negocio, la guía de leasing para comprar tu local comercial baja al detalle de qué revisar, y la de invertir en oficinas y locales comerciales ayuda a decidir si comprar o seguir alquilando.
Errores frecuentes al contratar un leasing inmobiliario
- Comparar solo la tasa. Suma cuotas, IGV no recuperable, seguros, comisiones, alcabala de la opción y gastos notariales y registrales.
- Pactar menos de 5 años esperando depreciación acelerada. Sin el plazo mínimo, la edificación se deprecia al 5 %.
- Usar el local para algo distinto del negocio. Vivir en parte del inmueble o subarrendarlo rompe el requisito de uso exclusivo.
- No separar terreno y edificación en la tasación. Sin esa separación no sabes cuánto puedes depreciar.
- Olvidar que la alcabala final se calcula sobre el autovalúo. Resérvala en el flujo del último año.
- No prever la salida. Pregunta qué pasa si necesitas vender, ceder el contrato o prepagar antes del plazo.
Preguntas frecuentes
¿En el leasing soy el dueño del inmueble?
No durante el contrato: la propiedad es de la entidad financiera y pasa a ti si ejerces la opción de compra al final.
¿Qué pasa si dejo de pagar las cuotas?
No hay ejecución hipotecaria sino resolución del contrato sobre un bien que es de la entidad, lo que puede significar perder lo pagado según lo pactado.
¿Conviene a una persona natural?
En general el crédito hipotecario es más simple y competitivo para vivienda familiar. El leasing gana tracción en empresas e independientes con actividad empresarial.
¿Cuál es el beneficio tributario?
No se deduce la cuota completa: el inmueble se registra como activo de la empresa, que deduce la depreciación de la edificación y los intereses. La ventaja es que la edificación puede depreciarse en los años del contrato, con un mínimo de 5, en lugar del 5 % anual, siempre que el bien se use solo en la actividad empresarial y la opción de compra se ejerza al final (Decreto Legislativo 299, art. 18). El terreno no se deprecia.
¿Cómo comparo leasing con crédito hipotecario?
Por costo total: cuotas, opción de compra, seguros y comisiones, y no solo por la tasa nominal.
¿Qué es el leasing inmobiliario en palabras simples?
Es un alquiler con opción de compra otorgado por una entidad financiera. El banco compra el inmueble que eliges, tú lo usas pagando cuotas durante varios años y, al final, puedes quedarte con él pagando un valor residual pactado desde el inicio. Mientras dura el contrato, el dueño registral es el banco.
¿Cuál es el plazo mínimo de un leasing inmobiliario?
La ley no fija un plazo mínimo para firmar un leasing, pero para depreciar la edificación en los años del contrato el artículo 18 del Decreto Legislativo 299 exige al menos 5 años en inmuebles. Por eso los bancos suelen ofrecerlo desde 60 meses; Scotiabank publica un máximo de 84 meses.
¿Puedo ejercer la opción de compra antes de terminar el contrato?
Depende del contrato, pero si te acogiste a la depreciación acelerada, la opción solo puede ejercerse al final. Adelantarla incumple el artículo 18 y obliga a rectificar las declaraciones y pagar la diferencia de Impuesto a la Renta con intereses. Consulta a tu contador antes de hacerlo.
¿El leasing inmobiliario paga alcabala?
La firma del contrato no, porque no transfiere la propiedad. La compra que hace la entidad al vendedor sí está gravada, igual que el ejercicio de tu opción de compra. En ese último caso, la base no puede ser menor que el autovalúo del predio, aunque la opción valga poco.
¿Las cuotas del leasing llevan IGV?
Sí. SUNAT trata las cuotas como un servicio de arrendamiento gravado con IGV. Si tu empresa tiene operaciones gravadas, lo usa como crédito fiscal. Si no puede usarlo, como una persona sin negocio, el IGV encarece cada cuota.
¿Puedo usar el leasing inmobiliario para comprar mi casa?
El Decreto Legislativo 1177 creó el leasing habitacional para vivienda, con formulario FUAL e inscripción en el RAV. Sin embargo, la oferta publicada por los bancos está dirigida a empresas. Para una vivienda familiar, el crédito hipotecario o el Crédito MiVivienda suelen ser más simples.
¿Qué pasa con el leasing si el inmueble se daña o hay un sismo?
Las entidades exigen un seguro sobre el inmueble por todo el plazo del contrato. Revisa quién es el beneficiario, qué riesgos cubre y qué pasa con las cuotas pendientes si el bien queda inhabitable.
¿Qué diferencia hay entre leasing y leaseback?
En el leasing la entidad compra a un tercero el inmueble que tú eliges. En el leaseback le vendes a la entidad un inmueble que ya es tuyo y lo sigues usando en leasing, para obtener liquidez. En el leaseback no se aplica la depreciación acelerada.
Seguir leyendo
- Cuánto capital propio necesitas para un proyecto inmobiliario en 2026
- Hipoteca inversa en Perú: cómo funciona, quién califica y qué pasa con los herederos
- ¿Puedo comprar una casa con una cooperativa de ahorro?
- Primer proyecto inmobiliario: las 5 formas reales de financiarlo sin banco
- Ediciones especiales de video inmobiliario: cuándo justifican el esfuerzo y cuándo no
Fuentes
- Sunat — rentas de primera categoría y arrendamiento financiero
- SBS — Superintendencia de Banca, Seguros y AFP: información al usuario
- Sunarp — Superintendencia Nacional de los Registros Públicos
- Decreto Legislativo 299, Ley de Arrendamiento Financiero (texto en el portal de la SBS), consultado en septiembre de 2026
- SUNAT, Informe N.° 186-2008-SUNAT/2B0000: requisitos del art. 18 del D. Leg. 299 y retroarrendamiento, 30 de septiembre de 2008
- SUNAT, Informe N.° 099-2001-SUNAT/K00000: IGV de las cuotas y de la opción de compra, 2001
- SUNAT, Ley del Impuesto a la Renta, capítulo VI (art. 39: depreciación de edificios)
- Ley 31652, regímenes especiales de depreciación, El Peruano, 29 de diciembre de 2022
- Decreto Legislativo 1177, Régimen de Promoción del Arrendamiento para Vivienda (portal de la SBS), 2015
- Fondo MiVivienda, Registro Administrativo de Arrendamiento para Vivienda (RAV), gob.pe
- SBS, directorio de empresas de arrendamiento financiero
- Scotiabank Perú, condiciones publicadas de leasing inmobiliario, consultado el 29 de septiembre de 2026
- SATT, impuesto de alcabala: base imponible, tasa e inafectaciones
Cómo te ayuda EximiaHaus
Antes de pedir un crédito, tres cosas juegan a tu favor si las resuelves hoy:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
