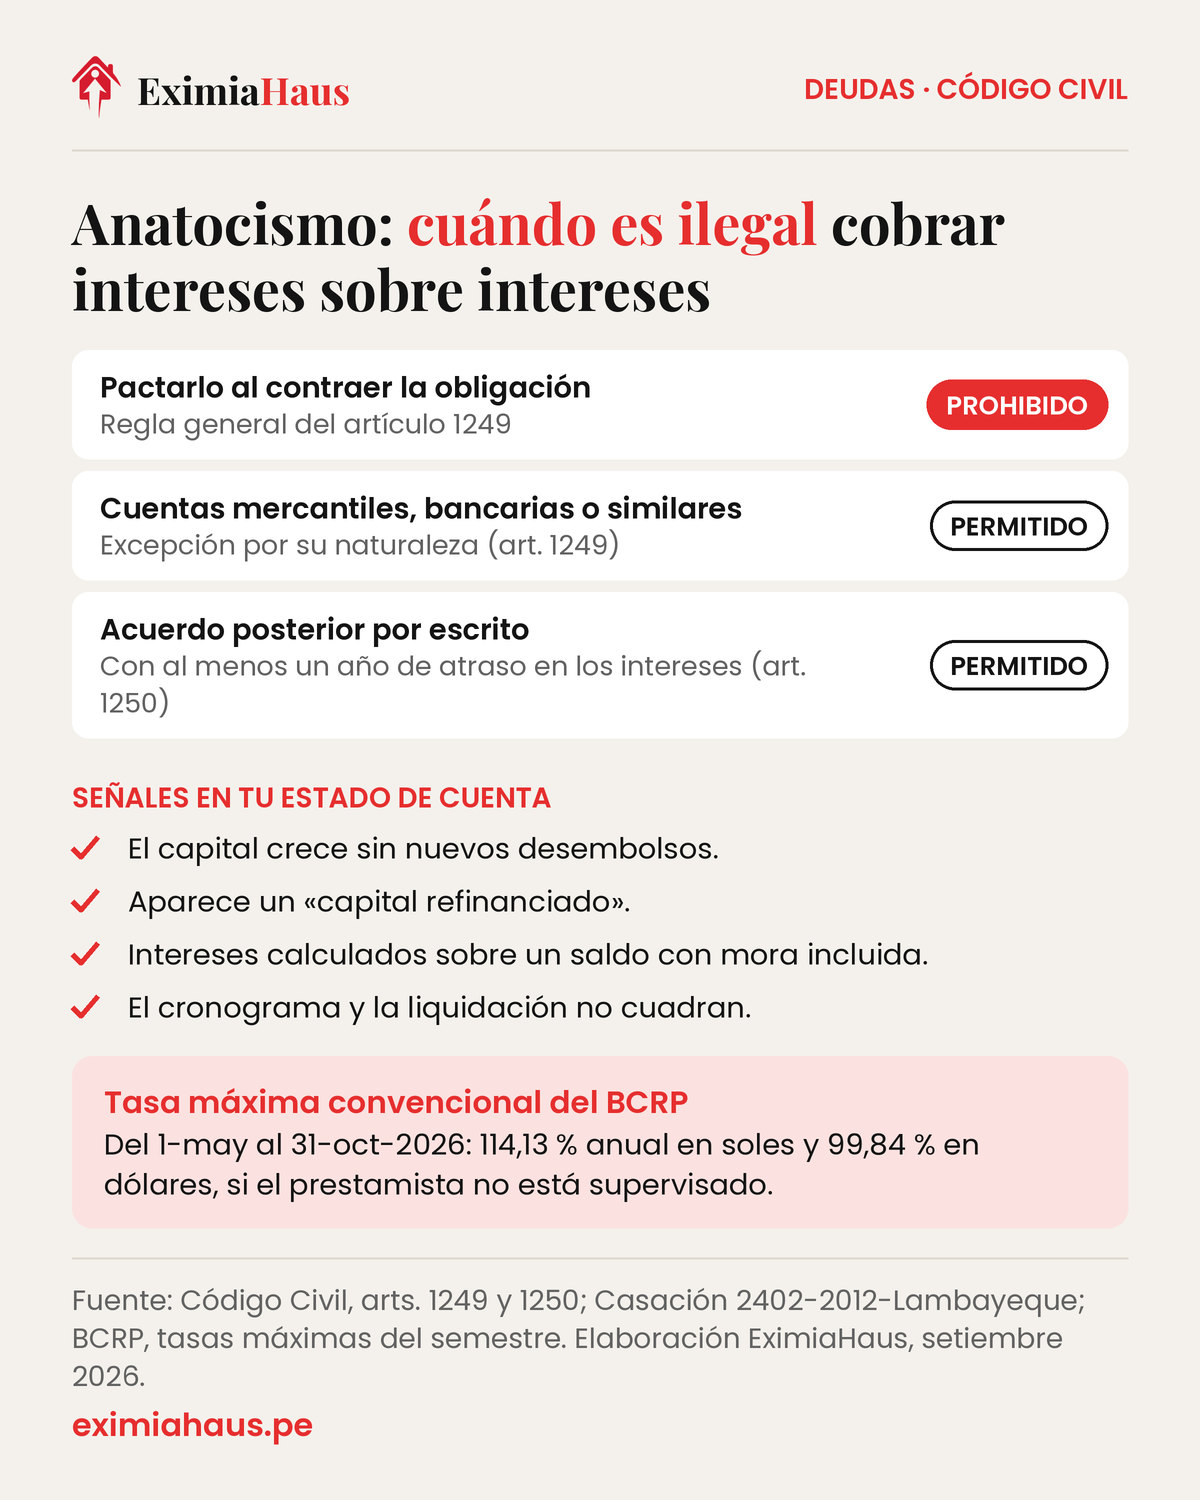
El anatocismo es el cobro de intereses sobre intereses. En el Perú, el artículo 1249 del Código Civil establece que no se puede pactar la capitalización de intereses al momento de contraerse la obligación, salvo que se trate de cuentas mercantiles, bancarias o similares. El artículo 1250 admite el convenio de capitalización celebrado por escrito después de contraída la obligación, siempre que medie no menos de un año de atraso en el pago de los intereses.
Datos clave
- Regla general: prohibido pactar capitalización al inicio de la obligación.
- Excepción por naturaleza: cuentas mercantiles, bancarias o similares.
- Excepción por acuerdo posterior: por escrito y con al menos un año de atraso en el pago de intereses (artículo 1250).
- Jurisprudencia: la Casación 2402-2012-Lambayeque fijó como precedente que el pacto de capitalización solo es lícito en los supuestos de los artículos 1249 y 1250.
- Efecto práctico: una capitalización indebida infla el saldo y puede sostener una objeción a la liquidación.
Cómo detectarla en un estado de cuenta
| Señal | Qué revisar |
|---|---|
| El capital crece sin nuevos desembolsos | Si los intereses vencidos se sumaron al capital |
| Aparece un «capital refinanciado» | Si hubo acuerdo escrito válido y cuándo |
| Intereses calculados sobre saldo con mora incluida | Base de cálculo de cada periodo |
| Diferencias entre cronograma y liquidación | Reconstrucción periodo por periodo |
La zona gris: refinanciamientos
Muchos refinanciamientos incorporan al nuevo capital los intereses vencidos. Cuando el acuerdo es posterior, escrito y cumple las condiciones legales, la operación se sostiene. Cuando se hace automáticamente por cláusula prevista desde el inicio y fuera de los supuestos permitidos, es objetable. Ver refinanciamiento vs. reprogramación.
Qué hacer si lo detectas
Uno: reconstruye la deuda sin la capitalización cuestionada y cuantifica la diferencia.
Dos: requiere por escrito al acreedor la corrección de la liquidación.
Tres: si hay proceso, incorpóralo como objeción al saldo deudor. Ver la contradicción.
Anatocismo, mora y penalidad: qué no se puede sumar
En una liquidación inflada, la capitalización indebida rara vez aparece sola. Suele venir acompañada de otros cargos que conviene separar uno por uno:
- Interés compensatorio: es el precio del dinero prestado y se cobra aunque pagues a tiempo.
- Interés moratorio: compensa el retraso y corre solo sobre lo vencido e impago. Si te atrasaste en una cuota de S/ 1.800, la mora se calcula sobre esa cuota, no sobre un saldo de S/ 300.000.
- Penalidad por atraso: es una alternativa al moratorio. Cobrar ambos por el mismo incumplimiento es pagar dos veces.
- Capitalización: sumar intereses al capital, válido solo en los supuestos de los artículos 1249 y 1250 del Código Civil.
Cuando en un mismo periodo ves mora, penalidad e intereses sumados al capital, tienes tres posibles objeciones distintas, no una. El detalle de cómo se calcula la mora está en qué es el interés moratorio y cuánto te pueden cobrar.
El otro límite: la tasa máxima
Además de revisar si se capitalizó, verifica si la tasa estaba permitida. Depende de quién te prestó:
- Bancos, financieras y cajas en crédito hipotecario de vivienda: pactan libremente, con obligaciones de transparencia.
- Consumo de bajo monto y créditos a mypes: tienen topes semestrales que fija el BCRP, por la Ley 31143.
- Prestamistas particulares o empresas no supervisadas: rige la tasa máxima convencional del BCRP. Entre el 1 de mayo y el 31 de octubre de 2026 es de 114,13% anual en soles y 99,84% en dólares. El moratorio puede llegar hasta 15% de esa tasa compensatoria, de forma adicional.
Si hubo exceso, puedes elegir que se te devuelva o que se impute al capital. Como el tope cambia cada semestre, ubica el que regía en cada periodo del préstamo.
Lo que debes tener antes de reclamar
- El contrato, para ver si hay una cláusula de capitalización pactada desde el inicio.
- Cualquier acuerdo posterior que la autorice, con su fecha, para comprobar si fue escrito y si hubo al menos un año de atraso en los intereses.
- El cronograma original y cada liquidación, con base, tasa y días de cada periodo.
- Tus comprobantes de pago, porque el exceso solo se recupera si pruebas lo que abonaste.
Presenta el reclamo por escrito y guarda el número o el cargo. Si ya hay proceso judicial, todo esto sostiene tu objeción al saldo deudor.
Preguntas frecuentes
¿Los bancos pueden capitalizar intereses?
El propio artículo 1249 exceptúa las cuentas mercantiles, bancarias o similares, y existe jurisprudencia que admite la capitalización derivada de la aplicación de tasas fijadas conforme a las normas del Banco Central. Cada caso depende del producto y del pacto.
¿Un prestamista particular puede capitalizar?
Solo dentro de los supuestos legales, y no por una cláusula incluida al firmar el préstamo. Fuera de ahí, el cobro es objetable.
¿Cómo se prueba?
Con el contrato, el cronograma y la liquidación. La comparación entre lo pactado y lo cobrado es lo que evidencia la capitalización.
¿Se puede reclamar años después?
Depende de plazos y del estado de la relación contractual. Mientras la deuda esté viva o el proceso en curso, el argumento sigue siendo útil.
Cuando el proceso ya empezó: qué revisar en la liquidación y cómo se contradice a tiempo.
Relacionado con este tema: Nadie puede quedarse con tu casa por no pagar: el pacto comisorio y por qué es nulo.
Relacionado con este tema: Me dejaron fuera de la sucesión intestada: petición de herencia.
Relacionado con este tema: ¿Incumplir un contrato es delito? Cuándo es un tema civil y cuándo una estafa inmobiliaria.
Fuentes
- Jurisprudencia del artículo 1249 del Código Civil: limitación al anatocismo — LP Derecho
- Normas sobre las tasas de interés que fija el BCRP
- Cuestiones prácticas del proceso de ejecución de garantías — IUS Latin
Cómo te ayuda EximiaHaus
Detectar una capitalización indebida puede cambiar el monto de tu deuda. Revisemos tus números:
- Defensa ante una ejecución de garantía — revisión de la liquidación, contradicción en plazo y alternativas antes del remate.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Acompañamiento de principio a fin — un especialista contigo en los cuatro tramos críticos: precio, material, filtrado de interesados y cierre.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
