Los créditos hipotecarios en el Perú se otorgan habitualmente a plazos de entre 10 y 25 años, y el plazo se elige, no viene impuesto. Es la decisión que más cambia dos cosas al mismo tiempo: cuánto pagas cada mes y cuánto pagas en total al final.
Datos clave
- Más plazo: cuota más baja, más intereses acumulados.
- Menos plazo: cuota más alta, ahorro importante en intereses.
- La edad importa: los bancos suelen exigir que el crédito termine antes de cierta edad del titular.
- Se puede acortar sobre la marcha amortizando capital y pidiendo reducción de plazo.
¿Cómo afecta el plazo a la cuota y al total?
| Plazo | Efecto en la cuota | Efecto en el costo total | A quién suele convenir |
|---|---|---|---|
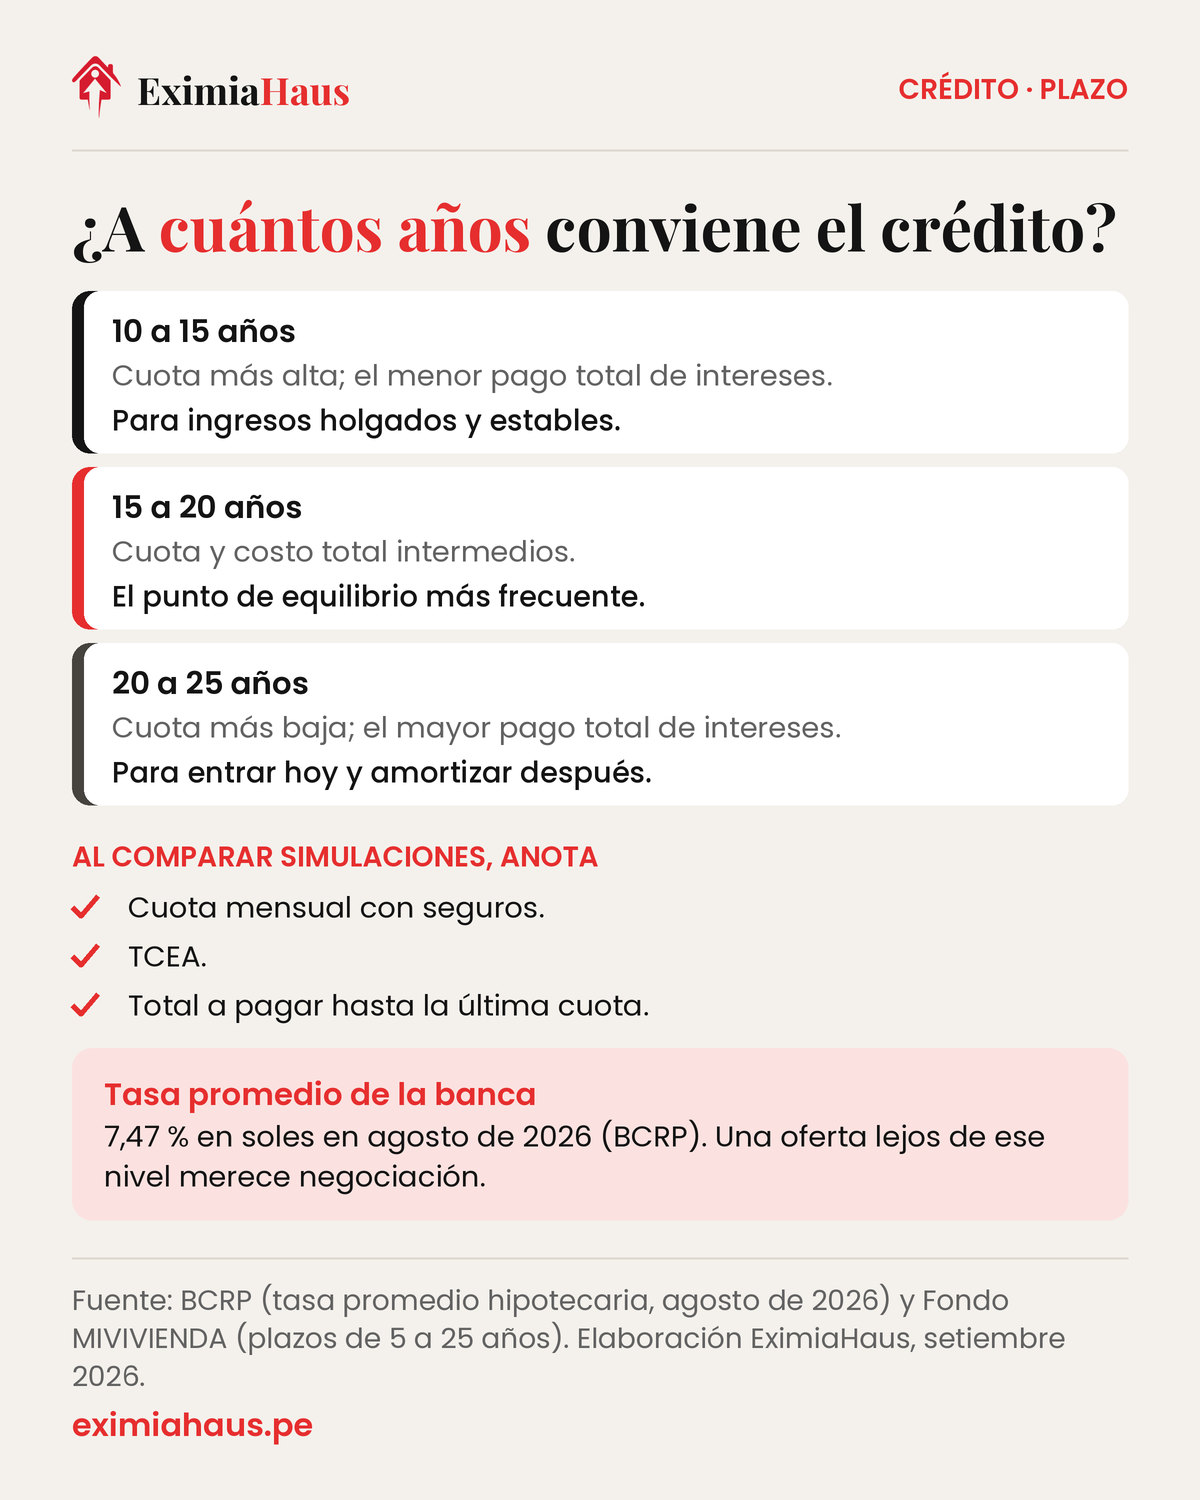
| 10 a 15 años | La más alta | El menor pago total de intereses | Ingresos holgados y estables |
| 15 a 20 años | Intermedia | Intermedio | El punto de equilibrio más frecuente |
| 20 a 25 años | La más baja | El mayor pago total de intereses | Quien necesita entrar hoy al mercado y planea amortizar después |
¿Cómo elijo el plazo correcto?
- Calcula la cuota máxima sostenible para tu hogar, contando todas tus deudas. Ver ¿Cuánto me presta el banco según mi sueldo?.
- Elige el plazo más corto que quepa cómodamente dentro de esa cuota.
- Deja margen para imprevistos: una cuota al límite convierte cualquier gasto inesperado en un atraso.
- Planifica amortizaciones. Si tienes ingresos variables o gratificaciones, puedes acortar el plazo con el tiempo.
¿Conviene el plazo largo con la idea de adelantar después?
Es una estrategia válida y muy usada: entras con una cuota manejable y, cuando tienes excedentes, amortizas capital pidiendo expresamente reducción de plazo. Funciona si efectivamente amortizas; si no, terminas pagando el costo total del plazo largo.
¿El plazo cambia la tasa?
Puede influir, junto con el monto, la cuota inicial y tu perfil crediticio. Por eso conviene pedir simulaciones a distintos plazos en la misma entidad y comparar TCEA, no solo cuota. Ver cómo negociar la tasa y qué es la TCEA.
El plazo según el producto que pidas
El rango disponible no es igual en todos los financiamientos. Antes de simular, confirma qué producto te están ofreciendo:
- Crédito hipotecario bancario para vivienda: financia la compra del inmueble, que queda hipotecado, y se ofrece a plazos largos que suelen llegar a 25 años.
- Nuevo Crédito Mivivienda: admite plazos de 5 a 25 años y financia hasta el 90 % del valor, para viviendas de S/ 69.900 a S/ 496.200. Además puede sumar el Bono del Buen Pagador, que llega hasta S/ 27.800 según el D.S. 011-2026-VIVIENDA, en viviendas de hasta S/ 367.600.
- Préstamo con garantía hipotecaria: no sirve para comprar, sino para obtener dinero de libre uso con un inmueble que ya es tuyo. Sus plazos van de 1 a 10 años y su tasa es más alta.
Si para comprar vivienda te proponen un plazo corto con una tasa alta, revisa si te están presentando el producto equivocado. La diferencia se explica en préstamo con garantía o crédito hipotecario.
Cómo comparar simulaciones a distintos plazos
- Fija el monto y la entidad. Pide al mismo banco simulaciones a 15, 20 y 25 años por el mismo préstamo; así lo único que cambia es el plazo.
- Anota tres datos de cada una: cuota mensual con seguros incluidos, TCEA y total a pagar hasta la última cuota.
- Compara dos diferencias: cuánto baja la cuota al alargar y cuánto sube el total. Si sumar cinco años apenas alivia la cuota pero encarece mucho el total, no compensa.
- Contrasta la tasa con el mercado. En abril de 2026 las TEA publicadas iban de 7,41 % a 8,07 % según banco, y el promedio de la banca en soles fue 7,47 % en agosto de 2026, según el BCRP. Una oferta lejos de ese rango merece negociación.
- Prueba la cuota contra tu ingreso disponible, no contra el bruto: tus otras deudas reducen lo que el banco considera que puedes pagar.
El cálculo de la cuota máxima está en cuánto debes ganar para un crédito hipotecario.
Errores frecuentes al elegir el plazo
- Comparar cuotas de bancos distintos a plazos distintos. Una cuota menor puede deberse solo a más años, no a una mejor tasa.
- Usar el plazo largo para comprar más caro. Alargar sirve para entrar con holgura; si lo usas para estirar el presupuesto, te quedas sin margen y con el mayor costo total.
- Olvidar la edad al final del crédito. Calcula cuántos años tendrás al pagar la última cuota antes de pedir el plazo máximo.
- Creer que el plazo no se puede mover. Si más adelante consigues mejores condiciones, puedes cambiar de banco por subrogación o refinanciamiento.
Preguntas frecuentes
¿Puedo cambiar el plazo después de firmado el crédito?
Se puede solicitar una reprogramación, y también se acorta de hecho amortizando capital con reducción de plazo. Cualquier cambio se formaliza con la entidad.
¿Hay un plazo máximo por edad?
Los bancos suelen exigir que el crédito termine antes de una edad determinada del titular, lo que limita el plazo para solicitantes mayores.
¿Conviene el plazo más largo para calificar a más monto?
Aumenta la capacidad de endeudamiento, sí, pero también el costo total. Sirve para entrar al mercado, no como decisión permanente.
¿Puedo terminar de pagar antes sin penalidad?
Sí. La cancelación anticipada, total o parcial, es un derecho que no admite comisiones, gastos ni penalidades: lo establecen el artículo 86 del Código de Protección y Defensa del Consumidor (Ley 29571) y el artículo 29 de la Resolución SBS 3274-2017. Lo que sí debes indicar por escrito es si el abono reduce el plazo o la cuota.
Seguir leyendo
- Crédito hipotecario en Perú 2026: la guía completa
- ¿Puede un extranjero pedir un crédito hipotecario en Perú?
- ¿Puedo comprar una casa si estoy en Infocorp?
- ¿Puedo comprar una casa si recién empiezo a trabajar?
- ¿Qué casa puedo comprar con mi sueldo?
- Crédito MiVivienda 2026: requisitos, bono y cómo pedirlo
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- ¿Banco o caja municipal para el crédito hipotecario? Cuándo conviene cada uno
- Por qué cuesta más conseguir un crédito hipotecario en provincia (y cómo mejorar tus chances)
- ¿Qué score necesito para un crédito hipotecario?
- Comisiones y portes de un crédito hipotecario: qué te pueden cobrar y qué no
- ¿Se puede traspasar un crédito hipotecario a otra persona?
- Retiro del 25 % de la AFP y uso de la CTS para comprar casa en el Perú: requisitos, pasos y cuánto te cuesta (2026)
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Tasas hipotecarias en el Perú en 2026 — Tucambista
- Crédito MiVivienda — Interbank
Cómo te ayuda EximiaHaus
El plazo es la variable que más cambia cuánto pagas en total. Para decidirlo con números:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
