Buena parte de la economía peruana es independiente: profesionales por recibos por honorarios, comerciantes, dueños de pequeños negocios. Ninguno tiene boleta de pago, y eso hace que el crédito hipotecario parezca inalcanzable. No lo es: la evaluación es distinta, no imposible. Si tienes empresa y el inmueble es para el negocio, compara también el leasing inmobiliario, que se financia a nombre de la empresa.
Cómo calificar a un crédito hipotecario siendo independiente
Igual que cualquiera, con una diferencia: tienes que demostrar el ingreso en lugar de mostrarlo en una boleta. Los bancos peruanos financian a independientes y a empresarios; lo que no financian es un ingreso que existe pero no deja rastro. Para calificar necesitas reunir cinco condiciones:
- Ingreso demostrable en el tiempo: como mínimo 12 meses de actividad con sustento, y muchas entidades piden dos años.
- Coherencia: lo declarado ante la SUNAT, lo facturado y lo que entra a tu cuenta tienen que contar la misma historia.
- Capacidad de pago: la cuota del crédito tiene que caber, como referencia, en alrededor de un tercio del ingreso que el banco puede verificar.
- Historial limpio: calificación Normal en las centrales de riesgo y pocas deudas de consumo.
- Una cuota inicial sólida: con frecuencia te pedirán más que a un trabajador en planilla, porque tu ingreso se percibe como más variable.
Qué mira el banco cuando no hay planilla
Con un trabajador dependiente, el banco valida ingreso con la boleta. Contigo tiene que reconstruirlo. Los insumos que usa:
- Declaraciones ante SUNAT. Recibos por honorarios emitidos, o declaraciones mensuales y anuales si tienes RUC con negocio.
- Movimientos bancarios. Habitualmente de los últimos 12 meses. Buscan regularidad, no picos.
- Antigüedad de la actividad. Muchos exigen un mínimo de dos años de actividad demostrable.
- Historial crediticio. Pesa aún más que en un dependiente, porque es la principal evidencia de tu comportamiento de pago.
El error más común: cobrar por fuera del sistema
Si una parte importante de tus ingresos llega en efectivo o a cuentas de terceros, para el banco esos ingresos no existen. Puedes ganar S/ 9.000 al mes y calificar como si ganaras S/ 3.000.
La corrección es sencilla de enunciar y toma tiempo de ejecutar: haz que todos tus ingresos pasen por tu cuenta bancaria, de forma consistente, durante al menos doce meses antes de postular. No hay atajo. Es el paso que separa a los independientes que califican de los que no.
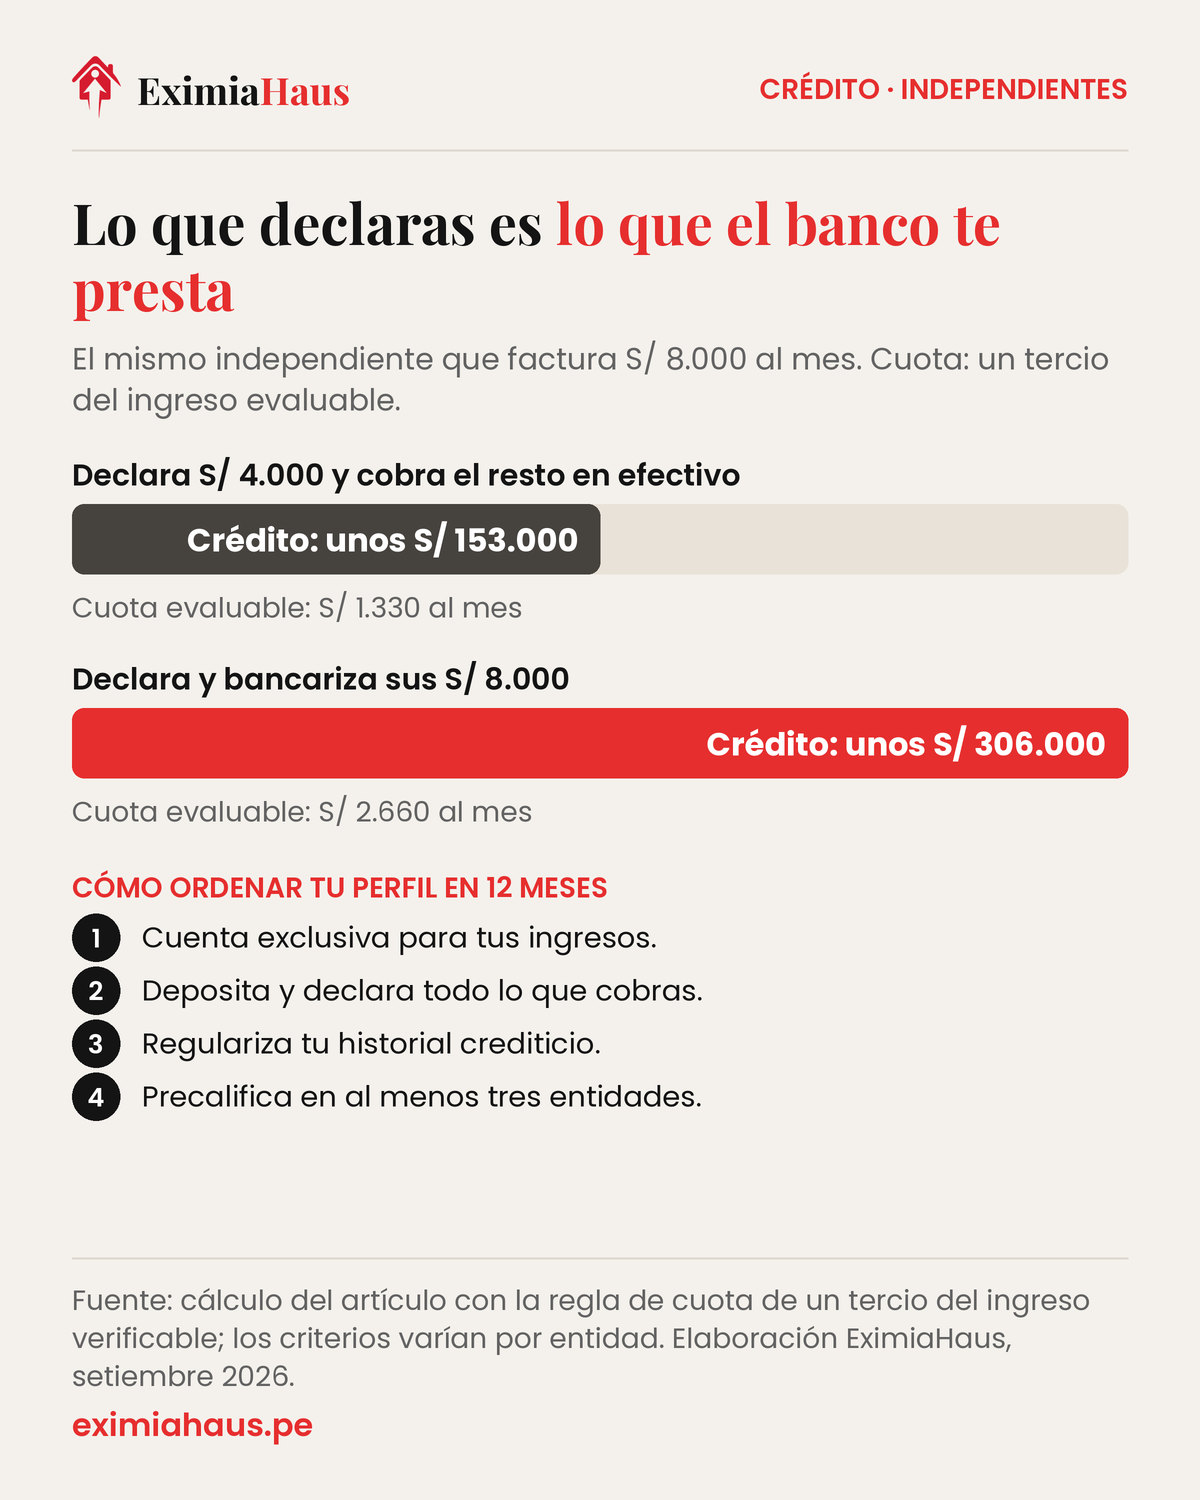
El costo de subdeclarar, con números: un independiente factura realmente S/ 8.000 mensuales, pero solo emite recibos por S/ 4.000 y el resto lo cobra en efectivo. El banco evalúa S/ 4.000, aplica la regla del tercio y le aprueba una cuota de unos S/ 1.330: un crédito de alrededor de S/ 153.000. Si hubiera formalizado sus S/ 8.000, la cuota evaluable sería de unos S/ 2.660 y el crédito, de alrededor de S/ 306.000. La diferencia es el doble de casa, y se paga justo en el momento en que se quiere comprar.
Cómo ordenar tu perfil en doce meses
- Mes 1. Abre una cuenta exclusiva para ingresos del negocio o de tu actividad profesional. Deja de mezclar con gastos personales.
- Meses 1 a 12. Deposita todo lo que cobres. Emite comprobantes y declara de forma consistente. Un ingreso declarado es un ingreso que existe.
- Meses 1 a 3. Revisa tu historial crediticio y regulariza lo pendiente. Cancela deudas de consumo caras.
- Meses 3 a 12. Acumula la cuota inicial en una cuenta separada. El banco valora ver el ahorro crecer de forma sostenida: es evidencia de capacidad de pago.
- Mes 12. Solicita precalificación en al menos tres entidades. Los criterios varían más de lo que uno supone.
La tensión con SUNAT
Muchos independientes declaran menos de lo que ganan para pagar menos impuestos, y luego descubren que eso mismo les impide calificar. Es una elección real: el ingreso que no declaras no te sirve para el banco.
La cuenta hay que hacerla completa: cuánto ahorras en impuestos frente a cuánto pierdes en capacidad de crédito y en tasa. Para quien quiere comprar vivienda en los próximos años, declarar correctamente suele salir a favor.
Ventajas que sí tienes
No todo juega en contra:
- Puedes sumar ingresos de distintas fuentes: alquileres, honorarios de varios clientes, utilidades del negocio.
- Una cuota inicial mayor compensa mucho. Aportar 20% o 30% reduce el riesgo percibido y abre puertas.
- Un cotitular en planilla puede complementar tu perfil, con los cuidados que eso implica.
- Los programas Mivivienda no excluyen a los independientes; el requisito es ser sujeto de crédito, no ser dependiente.
¿Y si soy informal?
Sin rastro documental, la banca tradicional queda fuera y las alternativas son más caras: entidades con políticas más flexibles, préstamos con otra garantía o compras al contado por etapas. La ruta razonable es formalizar durante al menos un año antes de intentar comprar: emitir comprobantes por el ingreso real, cobrar por transferencia en lugar de efectivo (el estado de cuenta hace las veces de boleta) y separar las cuentas personales de las del negocio, para que el flujo sea legible.
Qué documentos tener listos
- DNI vigente.
- Ficha RUC y declaraciones de los últimos dos ejercicios.
- Estados de cuenta bancarios de los últimos 12 meses.
- Declaración anual de Impuesto a la Renta.
- Documentos del inmueble: partida registral vigente, HR y PU, y constancia de no adeudo.
Lo esencial
Para un independiente, el crédito hipotecario no se gana en la negociación con el banco: se gana en los doce meses anteriores. Ingresos bancarizados, declaraciones consistentes, historial limpio y una inicial sólida convierten un perfil "difícil" en uno perfectamente financiable.
¿Qué sustentos acepta el banco a un independiente?
La diferencia entre una evaluación aprobada y una rechazada casi nunca es el nivel de ingreso: es la calidad del sustento. Estos son los documentos que el sistema financiero reconoce, ordenados de mayor a menor peso.
| Documento | Qué demuestra | Peso en la evaluación |
|---|---|---|
| Declaración jurada anual del Impuesto a la Renta | Ingreso declarado y sostenido | Alto |
| Recibos por honorarios de los últimos meses | Continuidad y frecuencia del ingreso | Alto |
| Movimientos bancarios de 6 a 12 meses | Que el ingreso efectivamente entra a una cuenta | Alto |
| Contratos vigentes con clientes | Ingreso futuro previsible | Medio |
| Estados financieros o libros, si tienes empresa | Capacidad real del negocio | Medio |
| Ingresos en efectivo sin depósito | Nada verificable | No computa |
Dos recomendaciones que cambian el resultado. La primera: bancarizar los ingresos con antelación, idealmente un año antes de postular, porque el banco mira el historial y no la intención. La segunda: revisar tu reporte crediticio antes de que lo mire el banco, para corregir a tiempo cualquier registro que no corresponda. Puedes hacerlo con el reporte Equifax, y ver además qué revisar si te rechazaron y cómo se sustenta la cuota inicial.
Preguntas frecuentes
¿Qué documentos piden a un independiente para un crédito hipotecario?
Te piden DNI vigente, ficha RUC con las declaraciones de los últimos dos ejercicios, la declaración anual de Impuesto a la Renta y los estados de cuenta bancarios de los últimos 12 meses. También necesitas los documentos del inmueble: partida registral vigente, HR y PU, y constancia de no adeudo. Si tienes empresa, suman los estados financieros o libros.
¿Cuántos meses de historial me piden?
Lo habitual es que el banco revise tus movimientos bancarios de los últimos 6 a 12 meses, y lo más seguro es llegar con 12. Además, muchas entidades exigen un mínimo de dos años de actividad demostrable. En ese historial buscan regularidad en los ingresos, no picos aislados.
¿Sirven los ingresos de una actividad informal?
Solo si están bancarizados y se pueden sustentar: el efectivo sin depósito no computa. Si cobras en efectivo o a cuentas de terceros, puedes ganar S/ 9.000 al mes y calificar como si ganaras S/ 3.000. Por eso conviene que todo lo que cobres pase por tu cuenta, de forma consistente, durante al menos doce meses antes de postular.
¿La tasa es más alta para independientes?
No por definición: la tasa depende del perfil de riesgo, del sustento y de la cuota inicial. Aportar una inicial de 20% o 30% reduce el riesgo percibido, y un historial crediticio limpio pesa aún más que en un trabajador dependiente. Como los criterios varían entre entidades, conviene pedir precalificación en al menos tres.
¿Puedo postular con un aval?
Sí, algunas entidades aceptan un codeudor, y su perfil también será evaluado. Un cotitular en planilla puede complementar tu perfil, con los cuidados que eso implica. Además, puedes sumar ingresos de distintas fuentes, como alquileres, honorarios de varios clientes o utilidades de tu negocio.
¿Me conviene declarar más para calificar?
Te conviene declarar correctamente lo que ganas, porque el ingreso que no declaras no te sirve para el banco y declararlo es además tu obligación tributaria. La cuenta debe ser completa: cuánto ahorras en impuestos frente a cuánto pierdes en capacidad de crédito y en tasa. Si piensas comprar vivienda en los próximos años, declarar correctamente suele salir a favor.
¿Un independiente puede acceder a los programas Mivivienda?
Sí, los programas Mivivienda no excluyen a los independientes. El requisito es ser sujeto de crédito, no ser trabajador dependiente, así que la clave está en llegar con ingresos bancarizados, declaraciones consistentes, historial limpio y una cuota inicial sólida.
¿Cómo califico a un crédito hipotecario si soy independiente?
Demostrando al menos 12 meses de ingresos (muchas entidades piden dos años) con recibos, declaraciones y movimientos bancarios coherentes entre sí, con una cuota que quepa en alrededor de un tercio de ese ingreso, un historial en calificación Normal y una cuota inicial sólida.
¿Sirven los recibos por honorarios solos?
Ayudan, pero no bastan: el banco cruza recibos, declaraciones ante la SUNAT y movimientos bancarios. La coherencia entre los tres es lo decisivo, por eso conviene cobrar por transferencia y no en efectivo.
¿Me piden más cuota inicial por ser independiente?
Con frecuencia sí, porque tu ingreso se percibe como más variable que el de un trabajador en planilla. Ahorrar una inicial mayor compensa ese riesgo percibido, junto con mantener la calificación en Normal y reducir las deudas de consumo.
Seguir leyendo
- ¿Puedo comprar una casa si recién empiezo a trabajar?
- Crédito hipotecario en Perú 2026: la guía completa
- ¿Puedo comprar una casa con una cooperativa de ahorro?
- ¿Puedo comprar una casa con un préstamo personal?
- Cómo negociar el precio de una propiedad: tácticas para compradores
- ¿Puedo comprar una casa si soy jubilado?
- ¿Puedo comprar una casa si tengo 20 años?
- Comprar vivienda en Perú cuesta menos esfuerzo que en cualquier año desde 2014
- ¿Puedo comprar una casa si mis ingresos vienen del extranjero?
- Hipoteca inversa en Perú: cómo funciona, quién califica y qué pasa con los herederos
Fuentes
- Crédito hipotecario Perú 2026: requisitos y evaluación — TrámitesPerú
- Tasas de interés por tipo de crédito y empresa bancaria — SBS
Cómo te ayuda EximiaHaus
Para un independiente, llegar con el perfil ordenado vale más que cualquier negociación. Empieza por acá:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
