Los remates de propiedades atraen a compradores e inversionistas por una razón evidente: precios de salida frecuentemente por debajo del valor de mercado. Pero también es uno de los procesos de compra que más dudas legales genera. Esto es lo que debes saber antes de participar.
Tipos de remate más comunes
- Remate judicial: ordenado por un juez dentro de un proceso de ejecución (por ejemplo, cuando un deudor no pagó y el acreedor ejecuta la garantía hipotecaria).
- Remate bancario: gestionado directamente por una entidad financiera sobre propiedades que recuperó por incumplimiento de un crédito hipotecario.
- Remate de SUNAT o entidades públicas: sobre bienes embargados por deudas tributarias.
Las doce etapas de una compra, con las cifras oficiales de 2026, están reunidas en cómo comprar un departamento: la guía completa 2026.
Para ver cómo se encadena esto con la tasación y el valor de tu propiedad, revisa tasación de inmuebles: la guía completa.
Para ver cómo se compara esta opción con las demás, revisa quiero vender mi casa a una inmobiliaria: la guía completa 2026.
Cómo funciona el proceso, en general
- Se publica una convocatoria con fecha, hora, precio base (tasación) y monto de garantía de participación (usualmente un porcentaje del precio base).
- Los interesados presentan su oferta o pujan según las reglas del remate específico.
- El ganador debe completar el pago dentro del plazo establecido; de no hacerlo, puede perder la garantía entregada.
- Se formaliza la transferencia, que en el caso de remates judiciales requiere un auto de adjudicación del juzgado, posteriormente inscribible en SUNARP.
Los riesgos que debes evaluar
- Estado de ocupación: algunos inmuebles rematados aún están ocupados por el antiguo propietario o inquilinos, lo que puede implicar un proceso de desalojo posterior a tu cargo.
- Estado físico desconocido: muchas veces no es posible visitar el interior antes de rematar, por lo que compras con información limitada sobre el estado real de la propiedad.
- Cargas adicionales: verifica siempre la partida registral en SUNARP para confirmar si existen otras cargas que no se cancelan automáticamente con el remate.
- Tiempos de formalización: la inscripción final puede tardar más que en una compraventa tradicional.
Cómo reducir el riesgo
Revisa la partida registral del inmueble antes de participar, investiga si existe algún proceso de desalojo pendiente, y calcula un presupuesto adicional para eventuales gastos legales o de regularización. Los remates no son para compradores que necesitan mudarse de inmediato: suelen convenir más a inversionistas con tolerancia al riesgo y capacidad de esperar la formalización completa.
¿Vale la pena?
Para un inversionista informado, un remate bien evaluado puede representar una de las formas más eficientes de comprar por debajo del precio de mercado. La clave está en hacer la debida diligencia legal antes de pujar, no después de ganar la subasta.
Si buscas otras oportunidades de inversión con menor riesgo legal, en el buscador de propiedades de EximiaHaus puedes explorar propiedades verificadas con documentación clara desde el inicio.
Ver también: ventajas y desventajas de comprar en remate bancario, puedo vender mi departamento si está embargado y cómo sé si mi casa tiene un embargo.
Cómo participar en un remate judicial, paso a paso
Los remates judiciales se hacen en línea a través de REMAJU, la plataforma de remates electrónicos del Poder Judicial. El recorrido típico es este:
- Regístrate como postor. El registro no tiene costo y se completa por internet.
- Lee el edicto y el expediente. Ahí están el precio base, el depósito exigido y lo que se está ejecutando. Revisa quién es el ejecutado y si hay tercerías o contradicciones pendientes.
- Pide la copia literal de la partida. Anota qué cargas subsistirán después de la adjudicación y si hay un arrendamiento inscrito.
- Deposita el oblaje. Sin ese depósito no puedes pujar, y si ganas y luego no pagas, lo pierdes.
- Puja con tu tope fijado de antemano. El entusiasmo de la subasta es el peor consejero.
- Paga el saldo en el plazo del proceso. Suele ser corto, así que necesitas liquidez propia: un crédito hipotecario rara vez llega a tiempo.
- Inscribe y toma posesión. El auto de adjudicación se inscribe en SUNARP; si hay ocupantes, pides el lanzamiento.
Cómo baja el precio base en cada convocatoria
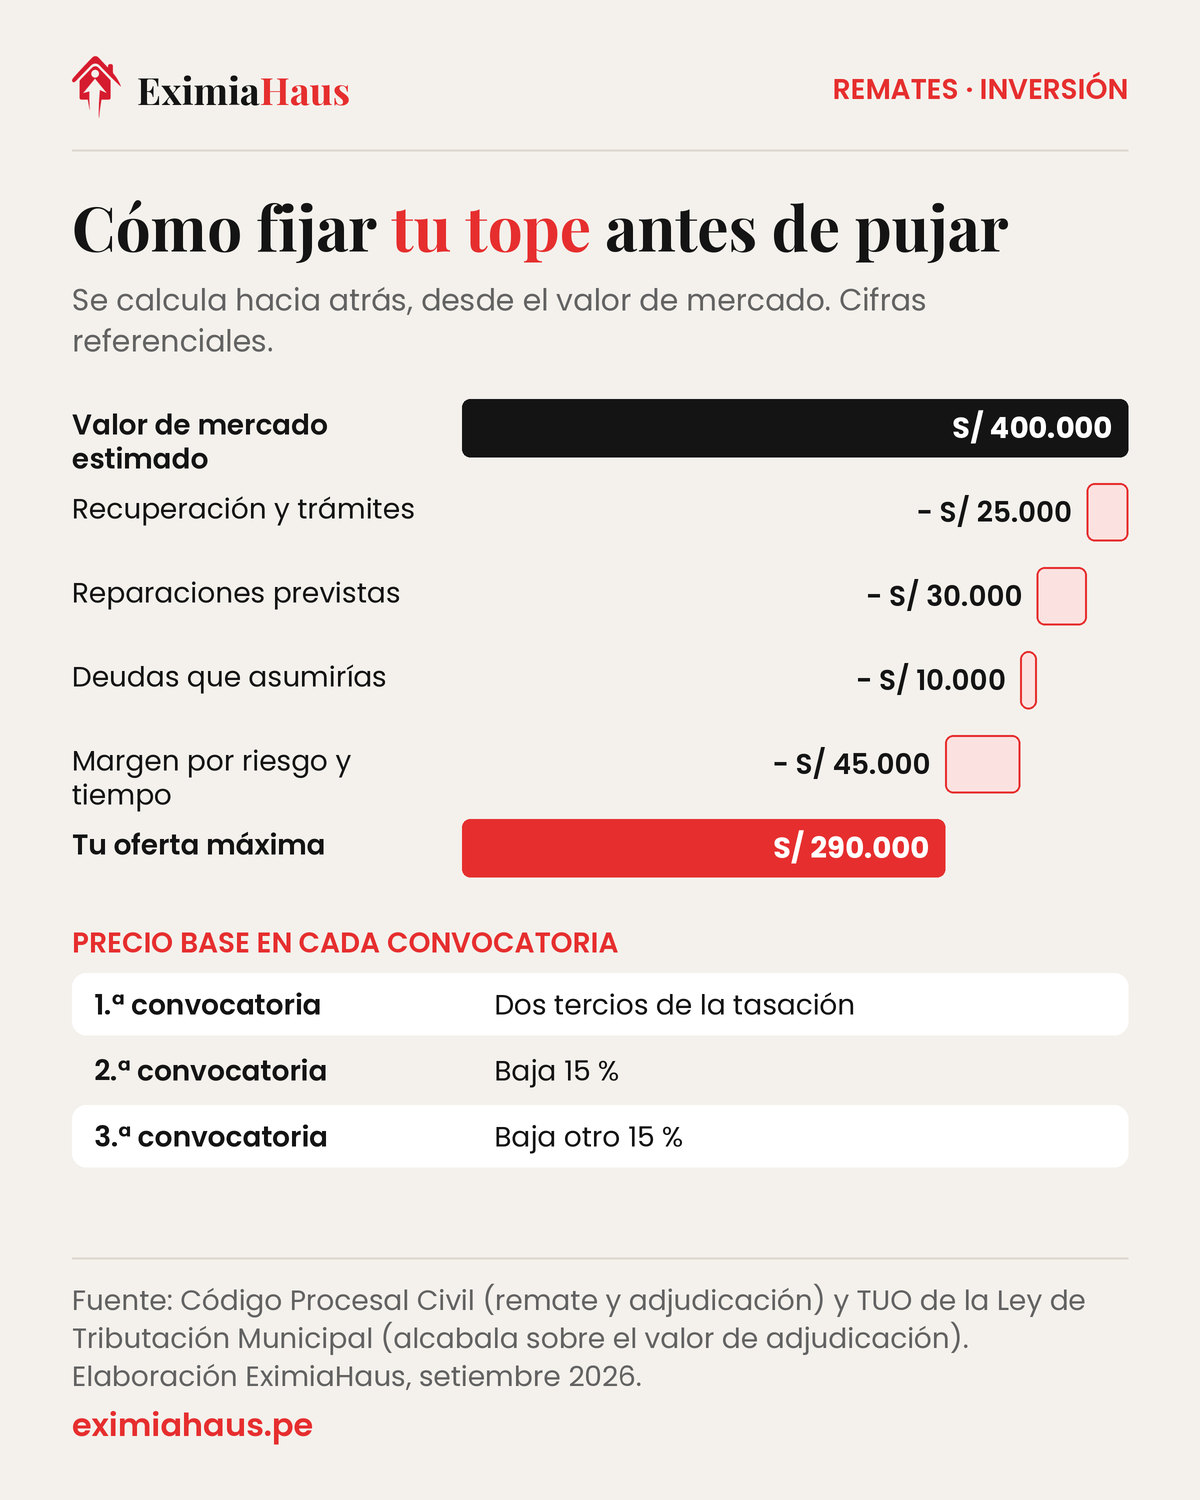
En la primera convocatoria, la base parte de dos tercios del valor de tasación. Si nadie ofrece, en la segunda baja 15 % y en la tercera, otro 15 %.
Por eso la tercera convocatoria concentra el interés de los inversionistas. Pero un inmueble que llega hasta ahí sin postores suele tener una explicación: ocupantes difíciles, deudas grandes o un problema registral. Antes de entusiasmarte con el descuento, averigua por qué quedaron desiertas las anteriores.
Un ejemplo para fijar tu precio máximo
El tope se calcula hacia atrás, desde el valor de mercado y no desde la base del remate. Con cifras referenciales:
- Valor de mercado estimado de forma independiente: S/ 400.000.
- Menos recuperación del inmueble y trámites: S/ 25.000.
- Menos reparaciones previstas: S/ 30.000.
- Menos deudas que asumirías: S/ 10.000.
- Menos un margen por el riesgo y el tiempo inmovilizado: S/ 45.000.
Tu oferta no debería pasar de S/ 290.000. Si la puja supera ese número, retirarte es la decisión correcta. Ten en cuenta también la alcabala, que se paga sobre el valor de adjudicación: inclúyela entre los costos antes de dar el tope por cerrado. Más casos y cálculos en remate judicial: oportunidad o trampa.
Preguntas frecuentes
¿Qué tipos de remate existen?
Principalmente el judicial, derivado de la ejecución de una garantía o de un embargo, y el que realizan entidades sobre bienes adjudicados. Cada uno tiene reglas y riesgos propios.
¿Se puede visitar el inmueble antes de ofertar?
Normalmente no por dentro, y esa es una de las mayores limitaciones: se compra con información incompleta sobre el estado real del bien.
¿Qué pasa si el inmueble está ocupado?
Hay que tramitar el lanzamiento, con su propio plazo y costo, mientras el capital ya está inmovilizado y los tributos siguen corriendo.
¿Se paga alcabala al adjudicarse un inmueble en remate?
Sí: es una transferencia de propiedad y aplica el 3% sobre el exceso de 10 UIT del valor de adjudicación.
¿Cómo se reduce el riesgo?
Revisando el expediente y la partida registral, verificando si hay poseedores y a qué título, y fijando un precio máximo que incluya todos los costos posteriores.
Seguir leyendo
- ¿Casa de playa o departamento en la ciudad? Dos inversiones opuestas
- ¿Conviene construir minidepartamentos en mi casa para alquilar?
- ¿Se puede comprar un departamento con criptomonedas?
- ¿Cuánto rinde una casa de playa al año? La cuenta de la temporada
- Vender tu propiedad: dónde y cómo hacerlo
- Defensa ante una ejecución de garantía
- adjudicación y lanzamiento tras un remate judicial
Fuentes
- Código Procesal Civil — remate y adjudicación de bienes
- Sunarp — Superintendencia Nacional de los Registros Públicos
- TUO de la Ley de Tributación Municipal, D.S. N° 156-2004-EF (alcabala, artículos 21 al 29)
Cómo te ayuda EximiaHaus
Una inversión inmobiliaria se decide con números, no con intuición. Te damos los tuyos:
- Defensa ante una ejecución de garantía — revisión de la liquidación, contradicción en plazo y alternativas antes del remate.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Asesoría de compra e inversión — elegir con números: rentabilidad neta, costo total de la operación y estado legal verificado.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
