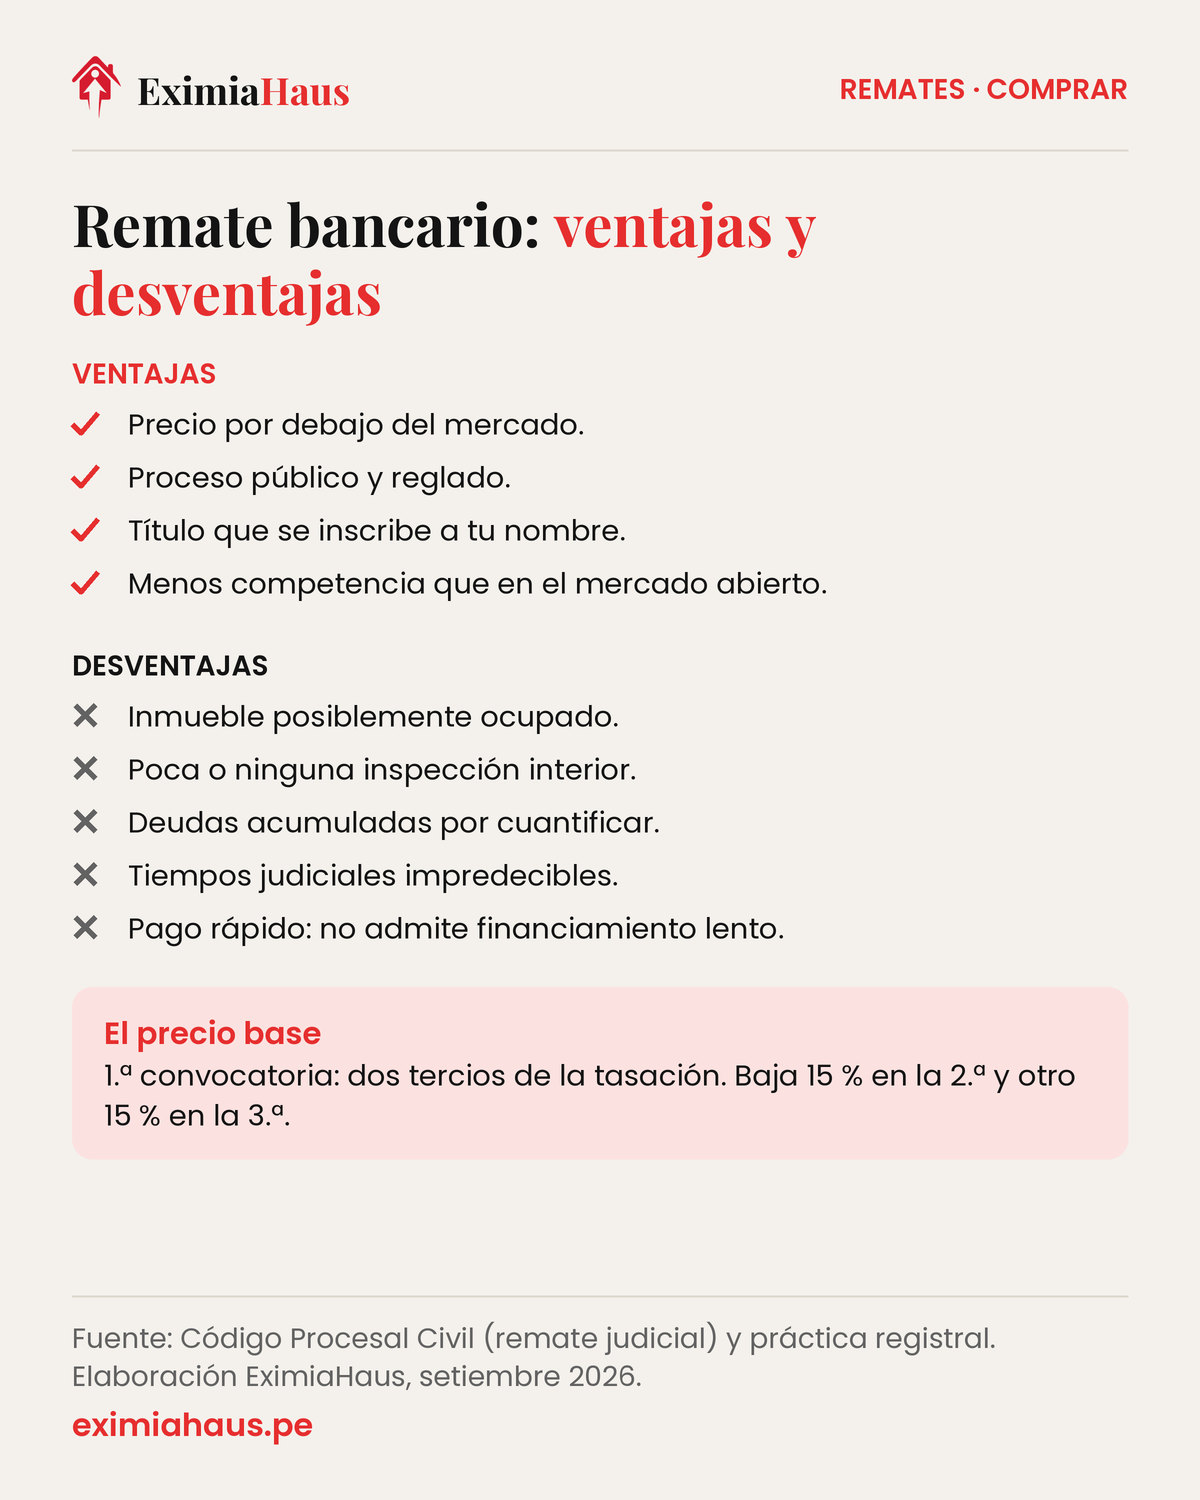
La ventaja del remate es el precio: en la tercera convocatoria el valor de tasación se ha reducido lo suficiente como para que aparezca un descuento real frente al mercado. La desventaja es todo lo que viene con ese descuento: un inmueble que quizá esté ocupado, deudas acumuladas de predial, arbitrios y mantenimiento, y un tiempo hasta la posesión efectiva que puede medirse en meses.
Datos clave
- El precio base baja por convocatoria: por eso la tercera es la que atrae compradores.
- Se compra en el estado en que está, incluida su situación de ocupación.
- Las deudas municipales y de mantenimiento no desaparecen con el remate: hay que cuantificarlas antes.
- Se exige depósito previo (oblaje) para participar, y perderlo tiene consecuencias.
- Después de la adjudicación viene el lanzamiento, que es un trámite adicional cuando hay ocupantes.
Las dos columnas, sin romanticismo
| Ventajas | Desventajas |
|---|---|
| Precio por debajo de mercado | Inmueble posiblemente ocupado |
| Proceso público y reglado | Poca o ninguna posibilidad de inspección interior |
| Título que se inscribe a tu nombre | Deudas acumuladas por cuantificar |
| Menos competencia que en el mercado abierto | Tiempos judiciales impredecibles |
| Oportunidad clara para inversionistas con caja | Requiere pago rápido, no admite financiamiento lento |
Lo que viene antes y después de este paso está en la guía para comprar una casa en el Perú en 2026.
¿Cómo se fija el precio base?
En el remate judicial, la primera convocatoria parte de dos tercios del valor de tasación; si queda desierta, la base baja 15% en la segunda y otro 15% en la tercera. Por eso la tercera atrae compradores, pero también conviene preguntarse por qué las anteriores quedaron desiertas: a veces otros postores vieron un problema.
La cuenta que convierte una ganga en un mal negocio
Un inmueble adjudicado en S/ 180.000 cuando su valor de mercado es S/ 250.000 parece un descuento de S/ 70.000. Réstale: deuda de predial y arbitrios acumulada, deuda de mantenimiento del edificio, costos del lanzamiento si hay ocupantes, meses sin poder alquilar ni usar, y la remodelación de un inmueble que nadie cuidó mientras el proceso avanzaba. En muchos casos el descuento real termina siendo la mitad del aparente, y sigue siendo negocio; en otros, desaparece.
Ver Comprar en remate bancario: cuánto se ahorra y qué puede salir mal y qué pasa después del remate.
Cómo calcular tu precio máximo antes de pujar
El tope se fija antes de la subasta, con la cuenta de costos, y no en medio de la puja: subir un poco más por impulso es la forma más rápida de perder el margen.
| Concepto | Ejemplo |
|---|---|
| Valor de mercado estimado | S/ 400.000 |
| Costos de recuperación y trámites | −S/ 25.000 |
| Reparaciones previstas | −S/ 30.000 |
| Deudas asumidas (si corresponde) | −S/ 10.000 |
| Margen por riesgo y tiempo | −S/ 45.000 |
| Precio máximo razonable | S/ 290.000 |
Sobre el valor de adjudicación se paga además alcabala, como en cualquier transferencia: inclúyela en la cuenta.
La verificación mínima antes de participar
- Copia literal de la partida: cargas, gravámenes, embargos y terceros inscritos.
- Expediente judicial: quién es el ejecutado, en qué etapa está, si hay contradicciones o tercerías.
- Estado de ocupación real, verificado en campo, no supuesto.
- Deudas municipales y de junta, pedidas por escrito.
- Valor de mercado independiente, para saber cuánto es "barato" de verdad.
Ver tercería de propiedad y tasación convencional y pericial.
Cómo se participa en REMAJU, paso a paso
- Regístrate como postor en REMAJU, el sistema de remates judiciales electrónicos del Poder Judicial. El registro no tiene costo y el proceso se sigue en línea.
- Lee la convocatoria completa: fecha y hora, precio base, en qué convocatoria está el bien, cuánto hay que depositar y el número de expediente.
- Deposita el oblaje. Sin ese depósito acreditado no puedes ofertar; cuéntalo como dinero inmovilizado hasta que termine el remate.
- Puja con tu tope ya definido.
- Paga el saldo dentro del plazo. Si ganas y no completas el pago a tiempo, puedes perder la garantía entregada.
- Espera el auto de adjudicación, que es el documento que se inscribe en Sunarp a tu nombre. Esa inscripción suele demorar más que la de una compraventa común.
La variable que más cambia el plazo es la ocupación: un inmueble ocupado exige el lanzamiento, con su propio tiempo y costo, mientras el capital sigue inmovilizado y los tributos corren. Revisa en el expediente si hay poseedores y a qué título, porque un arrendamiento inscrito no desaparece con la adjudicación. Ver qué pasa con el inquilino si rematan el inmueble.
¿Para quién sí y para quién no?
Para un inversionista con caja disponible, tolerancia a la incertidumbre y capacidad de esperar, es un canal legítimo de compra por debajo de mercado. Para una familia que necesita mudarse en una fecha y financiar con crédito, casi nunca es el camino: los tiempos y las condiciones de pago juegan en contra.
Preguntas frecuentes
¿Puedo ver el inmueble antes de pujar?
No siempre. Muchas veces solo se puede ver desde afuera, y eso es parte del riesgo del precio.
¿Qué pasa si el inmueble está ocupado?
Hay que solicitar el lanzamiento, que es un trámite adicional y toma tiempo.
¿Se puede comprar un remate con crédito hipotecario?
Es difícil por los plazos de pago exigidos. Suele requerir liquidez propia.
¿Las deudas anteriores me las cobran a mí?
Las municipales tienen reglas propias, pero en la práctica hay que presupuestarlas. Las inscritas en la partida son un problema del inmueble.
¿Por qué baja el precio en la tercera convocatoria?
Porque el proceso reduce el precio base cuando las convocatorias anteriores quedan desiertas. Ver tercera convocatoria.
¿Qué es un remate judicial?
Es la venta pública, ordenada por un juez, de un inmueble embargado o hipotecado para pagar una deuda. En el Perú se hace en línea a través de REMAJU, con precio base de dos tercios de la tasación en primera convocatoria.
¿Cuánto demora tener la posesión?
Desde semanas hasta varios meses, según el caso y la resistencia del ocupante. Presupuesta ese tiempo en tu cálculo.
¿Es mejor comprar en primera o en tercera convocatoria?
La tercera ofrece mejor precio, pero suele indicar que otros postores vieron un problema. Investiga por qué quedaron desiertas las anteriores.
Seguir leyendo
- Primera inversión inmobiliaria: ¿por dónde empiezo?
- ¿Casa de playa o departamento en la ciudad? Dos inversiones opuestas
- ¿Conviene construir minidepartamentos en mi casa para alquilar?
- Un terreno no renta: cuánto te cuesta esperar a que suba de precio
- ¿Qué distritos se están revalorizando en 2026?
- ¿Cuánto rinde una casa de playa al año? La cuenta de la temporada
- ¿El alquiler paga la hipoteca?
- Vender tu propiedad: dónde y cómo hacerlo
- remate final de un proceso judicial: cuánto tiempo tienes
Fuentes
- Poder Judicial del Perú — Remates judiciales
- REMAJU, Remate Judicial Electrónico — Poder Judicial del Perú
- Plataforma de servicios en línea Sunarp
- Código Procesal Civil — Sistema Peruano de Información Jurídica
- Superintendencia de Banca, Seguros y AFP — Portal del usuario
Cómo te ayuda EximiaHaus
Un remate se gana en la due diligence, no en la puja. Podemos hacerla contigo antes de que deposites el oblaje:
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
- Asesoría de compra e inversión — elegir con números: rentabilidad neta, costo total de la operación y estado legal verificado.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
