Todo crédito hipotecario en Perú exige la contratación de dos seguros: el de desgravamen y el del inmueble. Muchos compradores los contratan automáticamente con el banco sin saber que, por ley, pueden elegir una aseguradora distinta y ahorrar en el costo total del crédito.
Seguro de desgravamen: qué cubre
Cubre el saldo pendiente del crédito hipotecario en caso de fallecimiento o invalidez total y permanente del titular, protegiendo tanto al banco (que recupera el saldo) como a tu familia (que no hereda la deuda del inmueble).
Cuánto te queda después de pagar la deuda y qué caminos hay para vender con el crédito vivo lo resume vender una casa hipotecada en el Perú: la guía completa 2026.
Seguro del inmueble: qué cubre
Protege el valor del inmueble frente a daños por incendio, sismo u otros siniestros cubiertos por la póliza, garantizando que la garantía del crédito (tu propiedad) mantenga su valor incluso ante un evento adverso.
¿Cuánto pago de seguros al mes y cómo se calcula?
Los dos seguros se cobran junto con la cuota, por eso el monto que sale de tu cuenta no coincide con la cuota «pura» del cronograma. Cada uno se calcula sobre una base distinta:
| Seguro | Base de cálculo | Cómo evoluciona | Qué cubre |
|---|---|---|---|
| Desgravamen | Saldo de la deuda | Baja a medida que amortizas | Cancela la deuda ante fallecimiento y, según la póliza, invalidez |
| Desgravamen mancomunado | Saldo, con dos titulares | Baja a medida que amortizas | Cubre a ambos titulares en la proporción pactada |
| Inmueble | Valor de reconstrucción de la edificación | Bastante estable | Daños a la edificación según la póliza |
| Contenido (opcional) | Valor de tus bienes | Según la póliza | Tus muebles y enseres; el seguro del inmueble normalmente no los cubre |
| Desempleo (opcional) | Cuotas del crédito | Según la póliza | Cuotas durante un periodo sin trabajo; revisa los plazos de carencia |
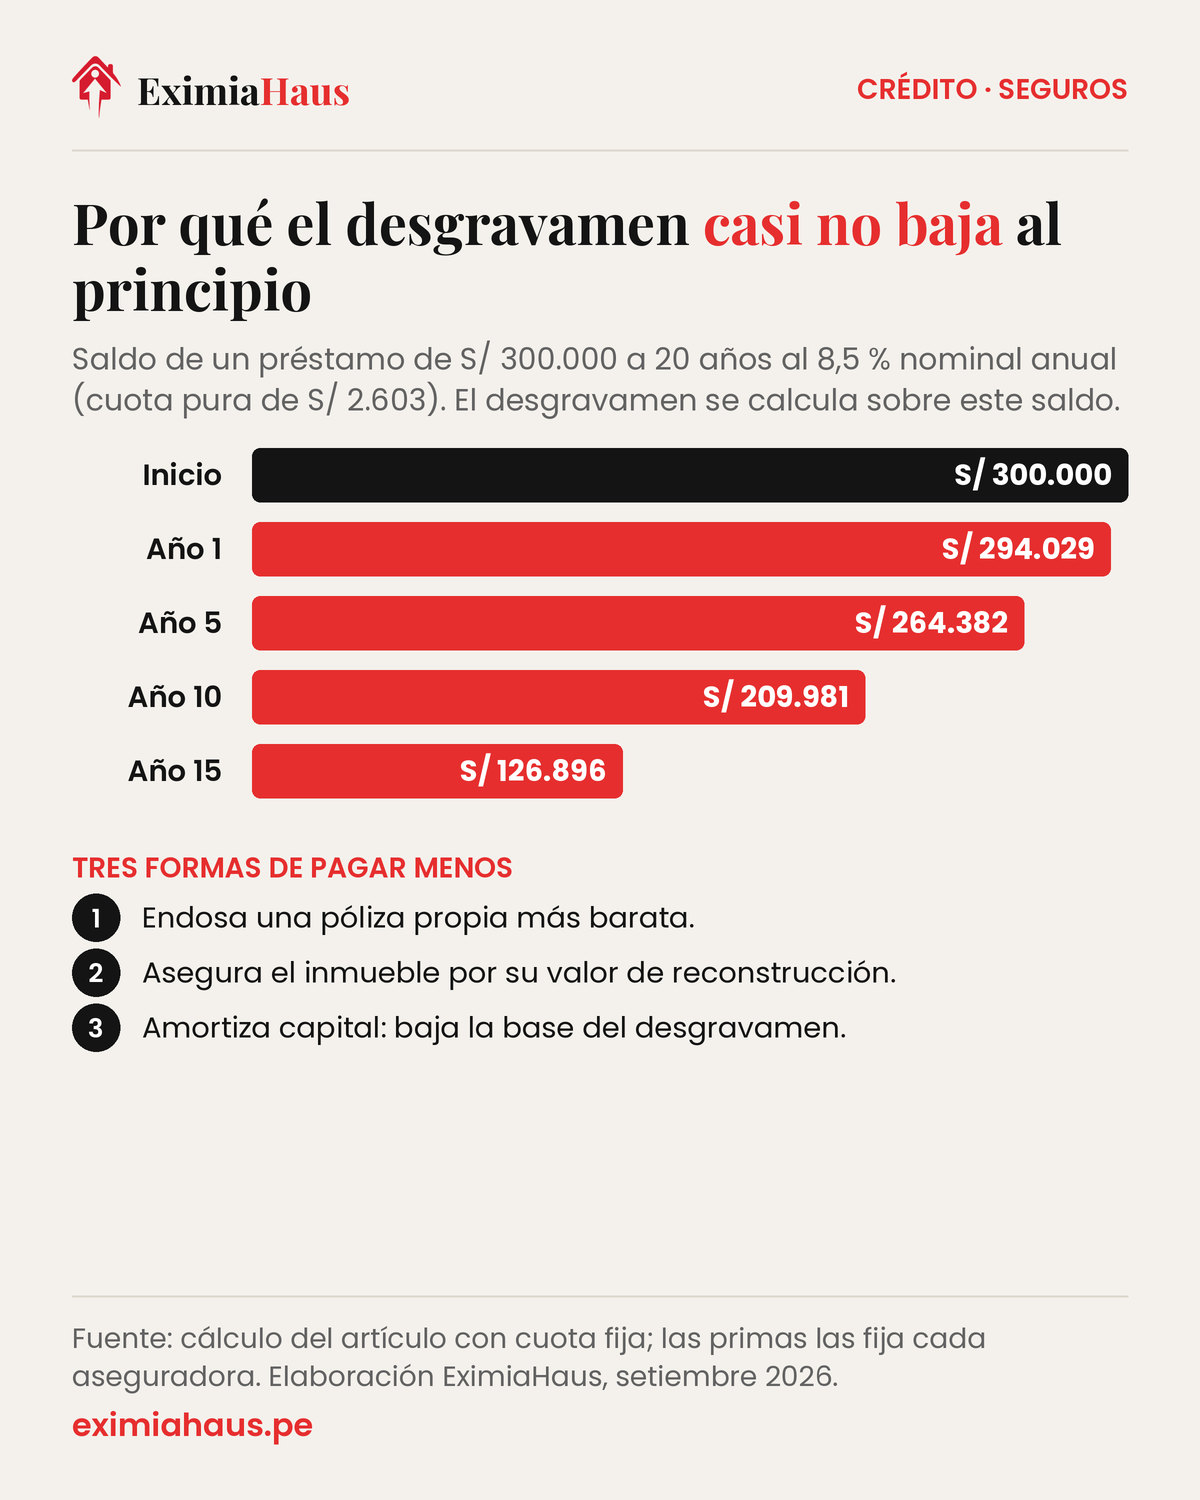
Para saber cuánto pagas exactamente, separa en tu estado de cuenta la cuota de capital e interés de las primas; si el recibo solo muestra un total, pide el desglose. Ten en cuenta que el desgravamen casi no baja al principio, porque el saldo baja muy despacio en los primeros años. En un préstamo de S/ 300.000 a 20 años con 8,5 % nominal anual (cuota pura de S/ 2.603), al cierre del año 1 todavía debes S/ 294.029; al del año 5, S/ 264.382; al del año 10, S/ 209.981, y al del año 15, S/ 126.896. Durante casi la mitad del plazo pagas desgravamen sobre una base alta, y por eso la diferencia entre aseguradoras pesa más al inicio. La prima sube además con la edad del titular, que es el factor que más pesa, con el plazo, con el número de titulares y con las coberturas adicionales.
Tres formas de bajar el costo: endosar una póliza propia más barata; revisar que la suma asegurada del inmueble corresponda al valor de reconstrucción de la edificación y no al precio de venta, que incluye el terreno —ahí muchos pagan de más durante veinte años sin notarlo—; y amortizar capital, porque al bajar el saldo baja la prima de desgravamen.
Para ver cuánto pesan los seguros dentro del costo total de tener el departamento, junto con la cuota, el mantenimiento, el predial y los arbitrios, usa la calculadora cuánto cuesta mantener un departamento al mes.
¿Por qué puedes ahorrar contratándolos fuera del banco?
La ley peruana permite contratar estos seguros con cualquier aseguradora autorizada, no necesariamente la que ofrece el banco. En muchos casos, contratarlos de forma independiente resulta más económico que la opción por defecto del banco, sin que esto afecte la aprobación de tu crédito.
Cómo comparar antes de contratar
- Solicita la cotización del seguro que ofrece el banco como parte del crédito.
- Compara con al menos dos aseguradoras independientes, verificando que la cobertura sea equivalente o mejor.
- Confirma con el banco el proceso exacto para acreditar un seguro externo y que sea aceptado sin objeciones.
El impacto en la TCEA
El costo de estos seguros forma parte de la Tasa de Costo Efectivo Anual (TCEA) de tu crédito. Ahorrar en ellos, aunque parezca un monto pequeño mensual, puede representar un ahorro significativo acumulado a lo largo de los 15 o 20 años típicos de un crédito hipotecario.
Revisa nuestra guía completa de crédito hipotecario en Perú para entender cómo estos seguros afectan el costo total de tu financiamiento.
Cómo se ejerce el derecho a elegir aseguradora
El banco puede exigir que estés asegurado, pero no que lo estés con su aseguradora. En la práctica el trámite es este: pides al banco las condiciones mínimas de cobertura que exige, cotizas esas mismas coberturas en el mercado, y presentas la póliza endosada a favor del banco. El endoso es la pieza clave: sin él, la aseguradora no reconoce al banco como beneficiario y la póliza no sirve para el crédito. Si el banco pone trabas, el canal es el reclamo ante la propia entidad y, si no se resuelve, ante Indecopi.
Después del endoso, revisa el siguiente estado de cuenta y confirma que el banco dejó de cobrar su propio seguro: si aparecen las dos primas, reclama de inmediato. Y anota la fecha de renovación de tu póliza. Es el paso que más falla: si vence sin renovarse y sin acreditarse, el banco te reincorpora a su póliza y el ahorro desaparece sin aviso. Si el banco rechaza una póliza que sí cumple las coberturas exigidas, pide la respuesta por escrito con el sustento: la negativa tiene que basarse en las coberturas, no en su preferencia comercial, y ese documento es el punto de partida del reclamo.
Dónde está el ahorro real
El desgravamen y el seguro del inmueble se cobran mes a mes durante toda la vida del crédito, así que una diferencia pequeña en la prima se multiplica por veinte años. Y como forman parte de la TCEA, comparar bancos solo por la tasa nominal deja fuera justamente el componente que puedes negociar. La regla práctica: pide siempre la TCEA con seguros incluidos y pídela a más de una entidad. La SBS publica las tasas por entidad y es el punto de partida objetivo. Ver TEA o TCEA: cuál mirar.
Lo que conviene revisar de la póliza
Tres puntos que deciden si el seguro sirve cuando hace falta. Las exclusiones por enfermedades preexistentes en el desgravamen, que son la causa más común de rechazo de una cobertura. La cobertura de sismo en el seguro del inmueble, que en el Perú no es un detalle menor. Y quién queda cubierto si el crédito es compartido: si solo se asegura a un titular, el fallecimiento del otro no cancela la deuda.
Preguntas frecuentes
¿Estoy obligado a contratar el seguro con mi banco?
No. Debes estar asegurado con las coberturas mínimas que el banco exige, pero puedes contratar la póliza con otra aseguradora y endosarla a favor del banco.
¿Qué cubre exactamente el desgravamen?
El saldo pendiente del crédito ante el fallecimiento o la invalidez total y permanente del titular, según las condiciones de la póliza.
¿El seguro del inmueble cubre sismos?
Depende de la póliza: es una cobertura que hay que verificar expresamente y no dar por incluida.
¿Cómo afectan los seguros a lo que pago?
Se cobran mensualmente durante toda la vida del crédito y forman parte de la TCEA, que es la cifra que debes comparar entre bancos.
¿Puedo cambiar de aseguradora con el crédito ya en marcha?
Sí, manteniendo las coberturas mínimas exigidas y endosando la nueva póliza a favor del banco.
¿Por qué mi prima de seguros cambia cada mes?
Porque el desgravamen se calcula sobre el saldo de la deuda, que baja con cada cuota. El seguro del inmueble, en cambio, se mantiene bastante estable porque se calcula sobre el valor de la construcción.
¿El seguro del inmueble cubre mis muebles?
Normalmente no: cubre la edificación. El contenido de la vivienda es una cobertura aparte y opcional.
¿Qué pasa si mi póliza propia vence y no la renuevo?
El crédito se queda sin la cobertura que exige el contrato y el banco te vuelve a incluir en su póliza, con su prima. Renueva y acredita la póliza endosada antes de cada vencimiento.
El desgravamen es justamente lo que fija el límite de edad: hasta qué edad dan crédito hipotecario.
Fuentes
- SBS — Superintendencia de Banca, Seguros y AFP: información al usuario de créditos y seguros
- Ley 29946, Ley del Contrato de Seguro
- Indecopi — protección al consumidor financiero e inmobiliario
Cómo te ayuda EximiaHaus
Antes de pedir un crédito, tres cosas juegan a tu favor si las resuelves hoy:
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
