Entre el 1 de mayo y el 31 de octubre de 2026, el tope de tasa de interés en el Perú es 114,13 % anual en soles y 99,84 % en dólares. Lo fija el BCRP cada seis meses y alcanza a los créditos de consumo (incluidas las tarjetas), de consumo de bajo monto y a micro y pequeñas empresas del sistema financiero, y a los préstamos entre particulares. El hipotecario de vivienda no tiene tope.
Para saber si tu préstamo pasa el tope, calcula su TEA y su TCEA frente al tope del BCRP con tus números.
Esa facultad viene de la Ley 31143. En los préstamos entre personas ajenas al sistema financiero, el tope se llama tasa máxima de interés convencional.
Datos clave
- Ley 31143: topes semestrales para consumo de bajo monto y mypes. De mayo a octubre de 2026 el tope del sistema financiero es 114,13 % anual en soles y 99,84 % en dólares (BCRP).
- Cómo se calcula: dos veces el promedio de las tasas de los créditos de consumo del sistema financiero en soles que publica la SBS, en el periodo de cálculo que fija el BCRP.
- En tasa mensual: 114,13 % efectivo anual equivale a alrededor de 6,55 % efectivo mensual; 99,84 % anual en dólares, a unos 5,94 % mensual.
- Fuera del sistema financiero: tasa máxima convencional del BCRP, que en el semestre de mayo a octubre de 2026 tiene el mismo valor: 114,13 % en soles y 99,84 % en dólares.
- Moratorio: hasta 15% de la máxima compensatoria, adicional a esta.
- Exceso: se devuelve o se imputa al capital, a elección del deudor.
- Usura: cobrar por encima del máximo legal puede configurar el delito previsto en el Código Penal.
- Hipotecario de vivienda: no está dentro de los topes de la Ley 31143.
Qué protege cada regla
| Situación | Regla aplicable | Efecto del exceso |
|---|---|---|
| Tarjeta o préstamo de consumo de bajo monto en banco o caja | Tope semestral del BCRP (Ley 31143) | Inexigible el exceso |
| Crédito mype en entidad supervisada | Tope semestral del BCRP | Inexigible el exceso |
| Préstamo entre particulares o de empresa no supervisada | Tasa máxima convencional del BCRP | Devolución o imputación al capital |
| Crédito hipotecario de vivienda | Libertad de tasas con transparencia | No aplica tope, sí reglas de información |
¿Cuál es el tope de tasa de interés vigente y cómo ha cambiado?
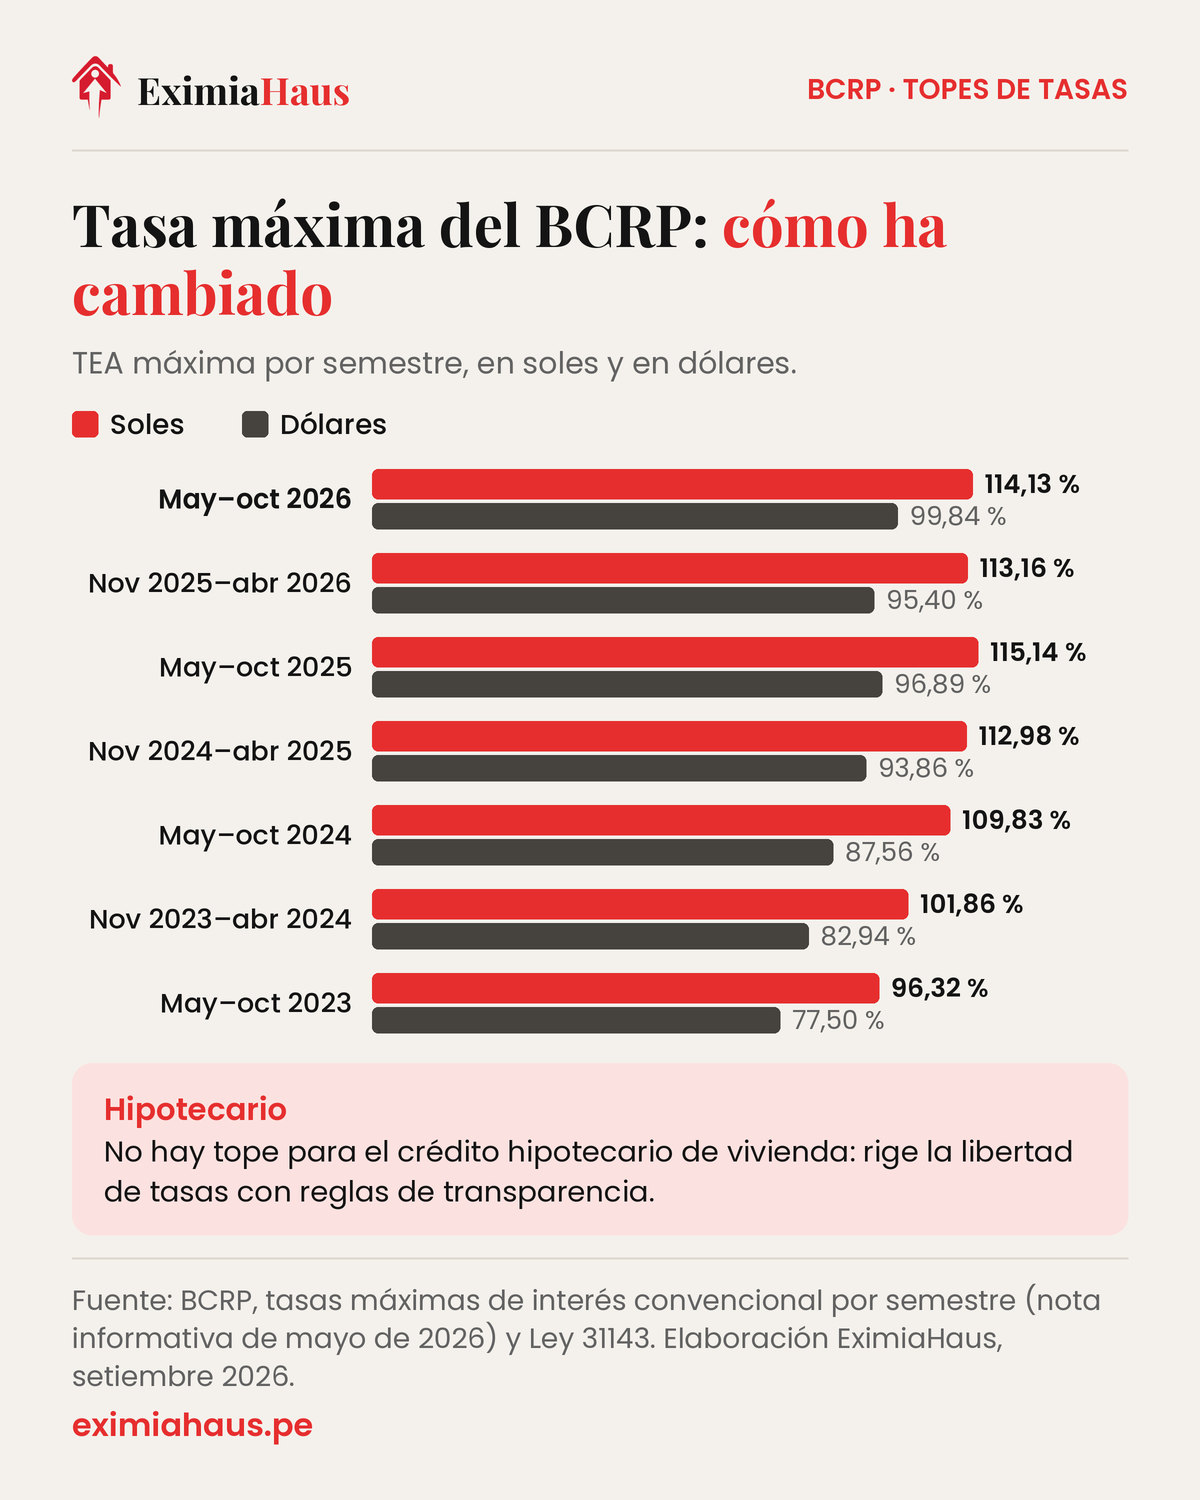
El BCRP actualiza el tope dos veces al año, con semestres de mayo a octubre y de noviembre a abril. Desde 2023 el tope en soles ha oscilado entre 96 % y 115 % anual. El valor que te aplica es el vigente cuando se pactó o se cobró cada tramo de interés, así que en un préstamo largo puedes tener que revisar varios semestres.
| Periodo de vigencia | Tope en soles (TEA) | Tope en dólares (TEA) |
|---|---|---|
| Mayo a octubre de 2026 | 114,13 % | 99,84 % |
| Noviembre de 2025 a abril de 2026 | 113,16 % | 95,40 % |
| Mayo a octubre de 2025 | 115,14 % | 96,89 % |
| Noviembre de 2024 a abril de 2025 | 112,98 % | 93,86 % |
| Mayo a octubre de 2024 | 109,83 % | 87,56 % |
| Noviembre de 2023 a abril de 2024 | 101,86 % | 82,94 % |
| Mayo a octubre de 2023 | 96,32 % | 77,50 % |
Cómo verificar si te cobran de más
Uno: identifica quién es tu acreedor y bajo qué régimen opera.
Dos: ubica la tasa máxima vigente en cada periodo del préstamo; cambia cada seis meses.
Tres: recalcula la deuda y determina el exceso.
Cuatro: requiere la corrección por escrito. Ver intereses excesivos y saldo deudor.
El debate de fondo
Los topes tienen defensores y críticos. El BCRP ha advertido que límites muy estrictos pueden empujar a parte de la población hacia el crédito informal, donde no hay ninguna protección. Ese debate no cambia lo práctico: mientras el tope exista, es un derecho del deudor y conviene conocerlo. Ver apps de préstamos y extorsión.
Preguntas frecuentes
¿Cuál es el tope de tasa de interés en el Perú en 2026?
De mayo a octubre de 2026, 114,13 % efectivo anual en soles y 99,84 % en dólares. Rige para créditos de consumo, de consumo de bajo monto y para micro y pequeñas empresas del sistema financiero, y para préstamos entre particulares. De noviembre de 2025 a abril de 2026 fue 113,16 % en soles y 95,40 % en dólares.
¿La tarjeta de crédito tiene tope de tasa?
Sí. La tarjeta de crédito de una persona es un crédito de consumo, y los créditos de consumo del sistema financiero están dentro del tope de la Ley 31143. Entre mayo y octubre de 2026 ningún banco, caja o financiera puede pactar una tasa efectiva anual mayor a 114,13 % en soles.
¿Cada cuánto cambia el tope de las tasas de interés?
Cada seis meses. El BCRP fija un tope para mayo a octubre y otro para noviembre a abril, calculado como dos veces el promedio de las tasas de los créditos de consumo del sistema financiero. El próximo tope regirá desde noviembre de 2026; revísalo en la web del BCRP.
¿Un préstamo con garantía hipotecaria tiene tope?
Si lo otorga un prestamista ajeno al sistema financiero, sí: la tasa máxima convencional del BCRP. Si lo otorga una entidad supervisada, dependerá del tipo de crédito.
¿El tope incluye comisiones y seguros?
El tope se refiere a la tasa de interés. Por eso hay que revisar además el costo total mediante la TCEA.
¿Puedo denunciar a quien cobra por encima?
Puedes reclamar civilmente el exceso y, según el caso, denunciar penalmente. Reúne contrato, cronograma y comprobantes.
¿Dónde veo la tasa máxima vigente?
En el portal del BCRP, que publica las tasas máximas y sus periodos de vigencia.
Fuentes
- Ley N° 31143, que protege de la usura a los consumidores de los servicios financieros — texto en el portal de la SBS
- Tasas máximas de interés convencional vigentes de mayo a octubre de 2026 — Nota informativa del BCRP
- Tasa máxima de interés convencional compensatorio para créditos de consumo, consumo de bajo monto y mypes del sistema financiero, en soles — serie estadística del BCRP, consultada el 26-sep-2026
- Tasa máxima de interés convencional compensatorio para operaciones entre personas ajenas al sistema financiero, en soles — serie estadística del BCRP, consultada el 26-sep-2026
- Aprueban Circular sobre Tasas de Interés (Circular 0008-2021-BCRP: el tope es el doble de la tasa promedio de consumo) — Rubio Leguía Normand, abril de 2021
- Normas sobre las tasas de interés que fija el BCRP
- Tasas de interés por tipo de crédito y empresa bancaria — Estadísticas SBS
Cómo te ayuda EximiaHaus
Si te cobran por encima del límite, hay algo que hacer. Revisemos tu contrato y tu liquidación:
- Defensa ante una ejecución de garantía — revisión de la liquidación, contradicción en plazo y alternativas antes del remate.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
