Es común confundir el Nuevo Crédito Mivivienda con Techo Propio, ya que ambos son programas estatales de apoyo a la vivienda. Sin embargo, están diseñados para perfiles de ingresos y necesidades distintas, y elegir el correcto desde el inicio te ahorra tiempo de trámite.
La diferencia central: el nivel de ingresos
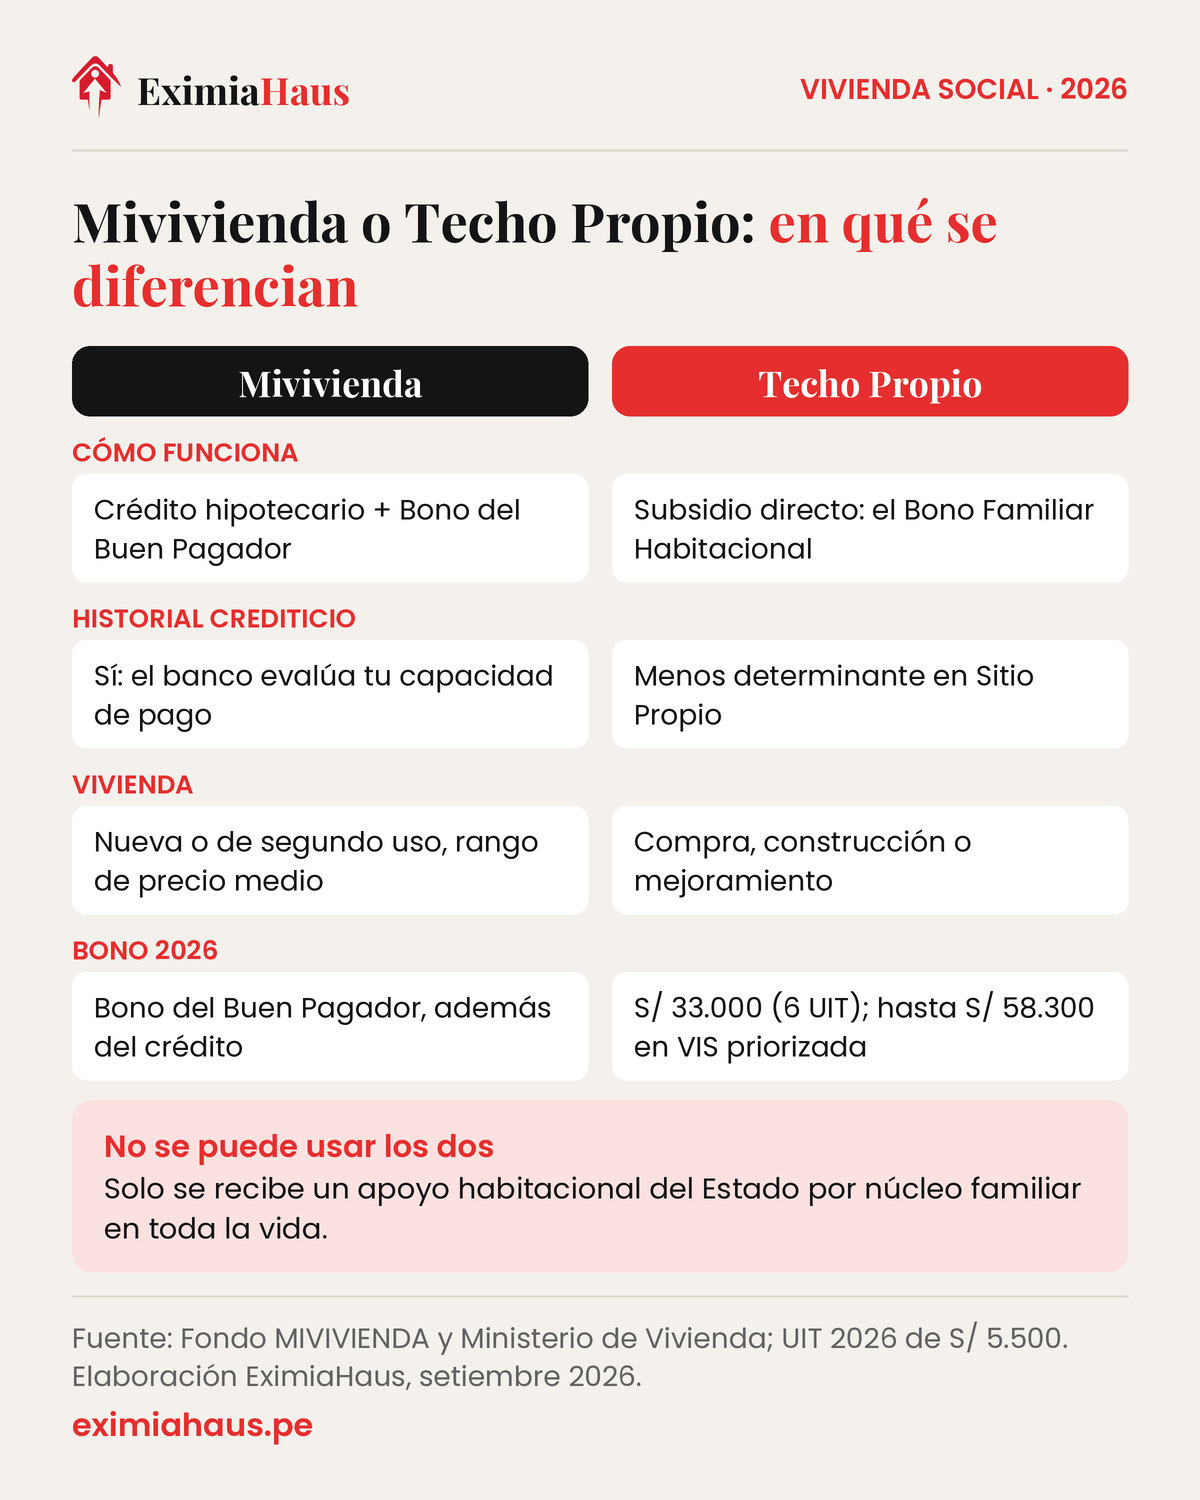
Techo Propio está pensado para familias con ingresos más limitados, que muchas veces no calificarían para un crédito hipotecario tradicional. Mivivienda, en cambio, funciona sobre un crédito hipotecario formal con evaluación crediticia estándar, complementado por el Bono del Buen Pagador como subsidio adicional.
Rango de precio de la vivienda
Las viviendas que califican para Techo Propio suelen tener un tope de precio menor que las de Mivivienda. Si la propiedad que te interesa supera el rango de Techo Propio pero está dentro del rango Mivivienda, tu programa correcto es este último, incluso si tus ingresos son moderados.
¿Necesitas historial crediticio?
Para Mivivienda sí: el banco evalúa tu capacidad de pago como en cualquier crédito hipotecario. Para Techo Propio en la modalidad de Construcción en Sitio Propio, el requisito de historial crediticio es menos determinante, ya que el enfoque está en el subsidio directo más que en el financiamiento bancario.
Tabla resumen
- Mivivienda: crédito hipotecario + Bono del Buen Pagador, para viviendas nuevas o de segundo uso dentro de rangos de precio medios.
- Techo Propio: subsidio directo (BFH) para compra, construcción en terreno propio o mejoramiento, orientado a familias de menores ingresos.
Si no tienes claro cuál es el tuyo, responde las cuatro preguntas de ¿qué bono de vivienda me toca?.
¿Puedo aplicar a ambos?
No. Solo puedes recibir un apoyo habitacional del Estado por núcleo familiar a lo largo de tu vida. Por eso conviene evaluar bien cuál te conviene antes de iniciar cualquier trámite, considerando tanto tu capacidad de pago actual como el precio real de las propiedades disponibles en la zona donde quieres vivir.
Si tienes dudas sobre qué rango de precio corresponde a tu presupuesto, nuestro estimador de valor y el equipo de EximiaHaus pueden ayudarte a identificar propiedades que califiquen para el programa correcto.
Los montos de 2026
El Bono Familiar Habitacional de Techo Propio se calcula en UIT, así que su valor sube cada año con ella. En 2026, con la UIT en S/ 5.500, la base de 6 UIT equivale a S/ 33.000, con montos mayores en provincias con sobrecosto de construcción. En la modalidad de vivienda de interés social priorizada, el bono llega a 10,6 UIT (S/ 58.300) para viviendas dentro del rango previsto. Los montos y requisitos vigentes los publica el Fondo MIVIVIENDA y el Ministerio de Vivienda, y conviene confirmarlos antes de elegir el inmueble.
El orden correcto: primero el programa, después la casa
Es el error más común. Cada programa fija un rango de valor de vivienda, y elegir primero el inmueble suele terminar en que no califica. La secuencia que funciona: verificar a qué programa accedes según ingreso y condición de propietario, confirmar el rango de precio que admite, y recién ahí buscar. Ver Cuota inicial para comprar vivienda en Perú: cuánto necesitas realmente en 2026.
El requisito que descalifica sin que te enteres
No ser propietario de otra vivienda —ni tú ni tu cónyuge— a nivel nacional, y no haber recibido antes apoyo habitacional del Estado. La verificación es registral, así que una copropiedad heredada que ni recuerdas puede bloquear el acceso. Revisarlo antes ahorra meses: la consulta de propiedad se hace en Sunarp.
Preguntas frecuentes
¿Cuál es la diferencia entre Mivivienda y Techo Propio?
Techo Propio es un subsidio directo para hogares de menores ingresos y Nuevo Crédito Mivivienda es un crédito con condiciones preferentes y bono al buen pagador. Se diferencian por nivel de ingreso y por el rango de valor de la vivienda.
¿Cuánto es el Bono Familiar Habitacional en 2026?
La base es de 6 UIT, equivalente a S/ 33.000 con la UIT de 2026 en S/ 5.500, con montos mayores en provincias con sobrecosto y en la modalidad priorizada.
¿Puedo postular si ya tuve una propiedad?
No: los programas exigen no ser propietario de otra vivienda a nivel nacional ni haber recibido antes apoyo habitacional del Estado, y la verificación es registral.
¿Necesito historial crediticio para Techo Propio?
El subsidio no es un crédito, pero si se combina con financiamiento, la entidad evaluará tu historial.
¿Puedo aplicar a los dos programas?
No al mismo tiempo. Se accede al que corresponde según el nivel de ingresos y el valor de la vivienda.
Seguir leyendo
- ¿Qué beneficios hay para comprar vivienda si tengo discapacidad?
- Crédito hipotecario en Perú 2026: la guía completa
- Crédito MiVivienda 2026: requisitos, montos del bono y qué viviendas financia
- Cómo consultar si eres beneficiario de Techo Propio y en qué estado está tu trámite
- Bono del Buen Pagador 2026: ¿cuánto es y quién califica?
- ¿En qué distritos de Lima alcanza la vivienda social en 2026?
- ¿Me conviene Techo Propio o un crédito hipotecario normal?
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- Ingreso Familiar Mensual: cómo se calcula para Techo Propio y qué pasa si trabajas informal
- ¿Puedo comprar una casa con una cooperativa de ahorro?
- Hipoteca inversa en Perú: cómo funciona, quién califica y qué pasa con los herederos
- ¿Cómo sé si estoy reportado en Infocorp?
- Subsidios de vivienda 2026: cuál te toca según tu ingreso familiar
Fuentes
- Fondo MIVIVIENDA — Nuevo Crédito Mivivienda y Bono del Buen Pagador
- Ministerio de Vivienda — programa Techo Propio y Bono Familiar Habitacional
- Sunarp — Superintendencia Nacional de los Registros Públicos
Cómo te ayuda EximiaHaus
Antes de pedir un crédito, tres cosas juegan a tu favor si las resuelves hoy:
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
