Los subsidios de vivienda 2026 en el Perú son dos: el Bono Familiar Habitacional de Techo Propio, para familias de menores ingresos (adquisición, construcción en sitio propio y mejoramiento), y el Bono del Buen Pagador del Nuevo Crédito Mivivienda, de S/ 7.900 a S/ 27.800 según el valor de la vivienda (de S/ 69.900 a S/ 367.600; DS 011-2026-VIVIENDA, junio de 2026). En ambos, el requisito común es no tener otra vivienda a nivel nacional.
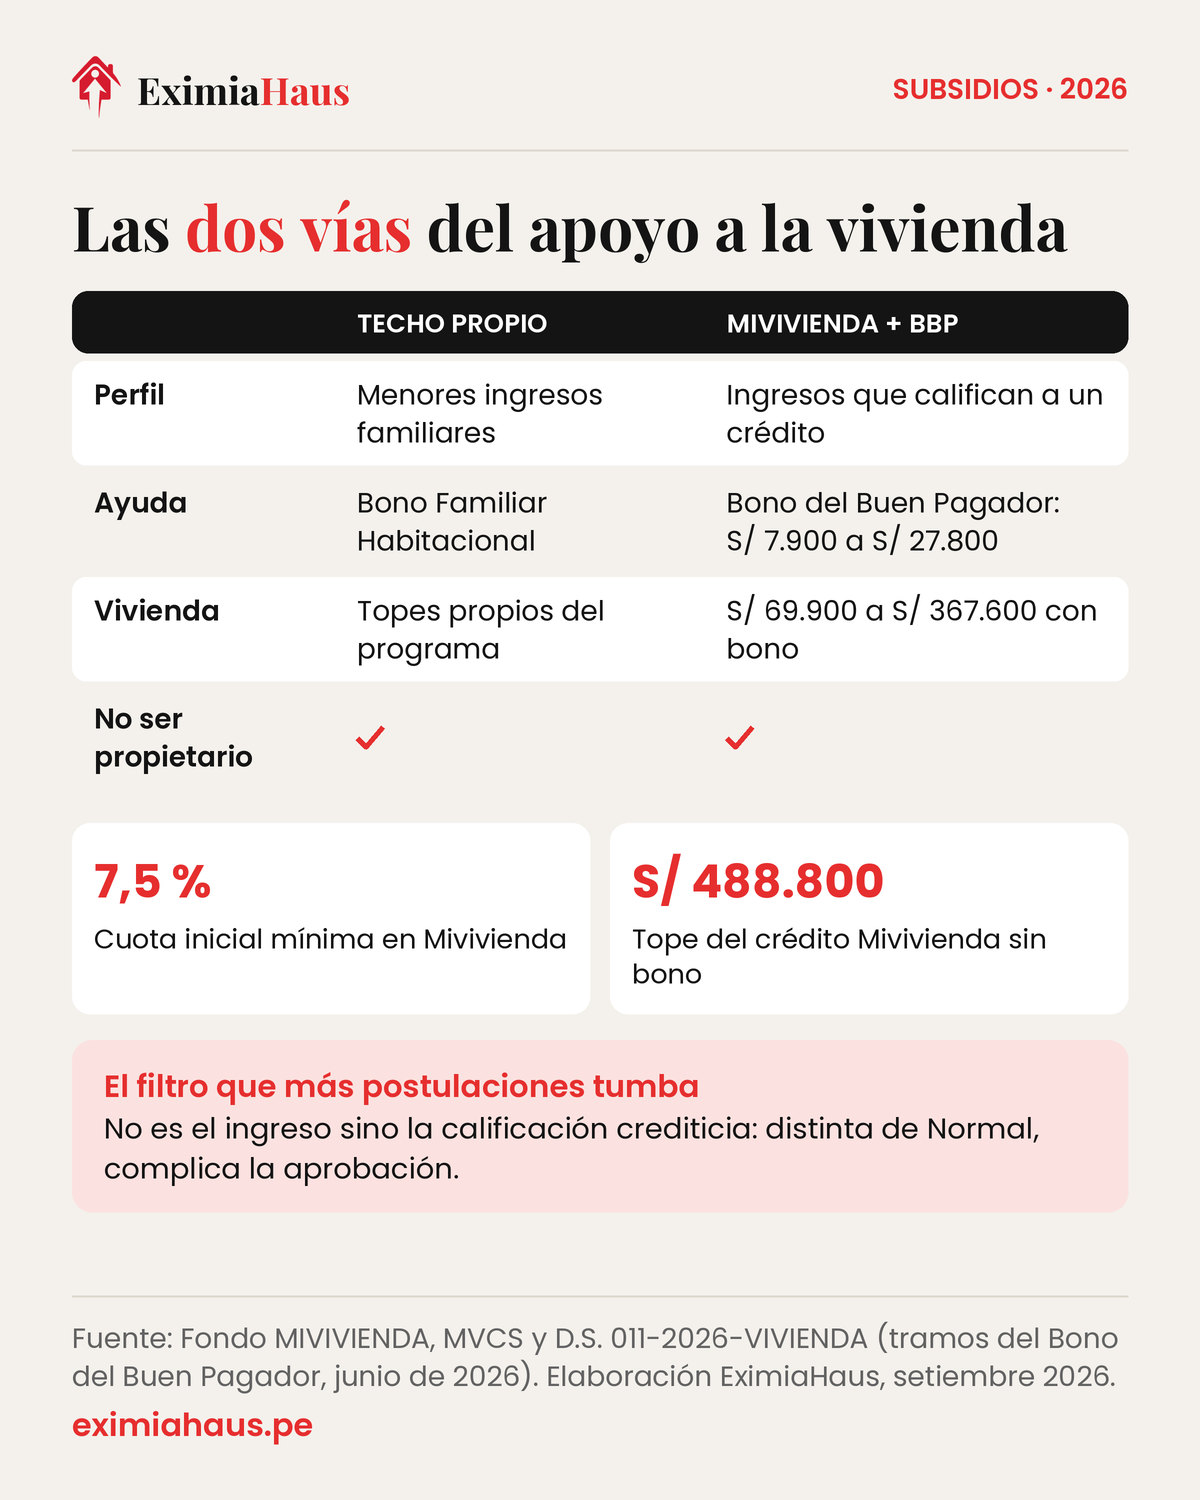
El apoyo estatal a la vivienda en el Perú se organiza en dos grandes vías con lógicas distintas. El Bono del Buen Pagador acompaña al Nuevo Crédito Mivivienda y va de S/ 7.900 a S/ 27.800 según el valor del inmueble, para viviendas entre S/ 69.900 y S/ 367.600. El Bono Familiar Habitacional de Techo Propio va por otro carril y se dirige a familias de menores ingresos, con modalidades de adquisición, construcción en sitio propio y mejoramiento. No son intercambiables: cuál te corresponde depende del valor de la vivienda y de tu ingreso familiar, y el filtro que más postulaciones tumba no es ninguno de los dos, sino el historial crediticio.
Datos clave
- Bono del Buen Pagador (BBP): de S/ 7.900 a S/ 27.800 en cuatro tramos, según DS N.° 011-2026-VIVIENDA.
- Rango de vivienda con Bono del Buen Pagador: S/ 69.900 a S/ 367.600; sin bono, el Nuevo Crédito Mivivienda financia hasta S/ 496.200.
- Cuota inicial mínima en Mivivienda: 7,5% del valor.
- Techo Propio opera con el Bono Familiar Habitacional y modalidades de adquisición, sitio propio y mejoramiento.
- Requisito común en ambas vías: no ser propietario de otra vivienda a nivel nacional.
- Filtro que más elimina: la calificación crediticia, no el ingreso.
Video · 1:51 · Hasta S/ 27 800 del Estado para tu primer depa: ¿calificas? · Ver video
Herramienta del video: ¿Qué bono de vivienda me toca? · Ver en su página
¿Cómo se ordenan las dos vías?
| Criterio | Techo Propio | Nuevo Crédito Mivivienda + BBP |
|---|---|---|
| Perfil de ingreso | Menores ingresos familiares | Ingresos que califican a un crédito hipotecario |
| Instrumento | Bono Familiar Habitacional | Bono del Buen Pagador aplicado al crédito |
| Modalidades | Adquisición, construcción en sitio propio, mejoramiento | Compra de vivienda nueva o usada dentro del rango |
| Requiere crédito bancario | No siempre | Sí |
| Valor de la vivienda | Topes propios del programa | S/ 69.900 a S/ 367.600 con bono; hasta S/ 496.200 sin bono |
| No ser propietario | Sí | Sí |
Para ver cuál te corresponde con tu caso, responde las preguntas de ¿qué bono de vivienda me toca?.
¿Se pueden combinar?
No de forma acumulativa sobre la misma operación. Son programas distintos con presupuestos y reglas propias, y el diseño busca que cada familia acceda a uno según su capacidad de pago. Lo que sí puedes combinar con el BBP es tu propio esfuerzo: cuota inicial ahorrada, retiro de hasta el 25% del fondo de AFP para vivienda y, en algunos casos, aportes familiares debidamente sustentados.
El retiro de AFP está en retiro del 25% de AFP para la cuota inicial, y la comparación entre programas en Mivivienda vs. Techo Propio.
Si postulas solo, sin cónyuge ni conviviente, los requisitos tienen matices propios: ver MiVivienda para solteros y jóvenes.
¿Qué requisito elimina a más postulantes?
La calificación crediticia. Los requisitos formales de los programas —no ser propietario, no tener deudas con el Fondo MIVIVIENDA, cumplir con el rango de valor— son verificables y relativamente fáciles de cumplir. Lo que detiene los expedientes es la evaluación de la entidad financiera, y ahí el historial pesa más que cualquier documento. Una calificación distinta de Normal complica la aprobación aunque cumplas todo lo demás.
Las cinco categorías y sus umbrales están en la calificación de la SBS.
¿Cómo elijo el tramo de bono que me conviene?
Mirando dos cosas a la vez: el bono y el inmueble. El tramo con bono más alto —viviendas de S/ 69.900 a S/ 99.600, con S/ 27.800— es también el de oferta más escasa en Lima Metropolitana. Ir por el bono máximo y terminar comprando lejos del trabajo o de la escuela tiene un costo diario que ningún subsidio compensa. La decisión correcta compara el subsidio contra el costo total de vivir en cada opción.
En Techo Propio, además del monto, pesa lo que recibes: revisa las medidas del módulo y cuántos metros construye antes de elegir la modalidad.
El desglose de los cuatro tramos está en Bono del Buen Pagador 2026.
¿Cuándo cambian los montos?
Se actualizan de forma anual tomando como referencia la variación del Índice de Precios al Consumidor de Lima Metropolitana. La actualización vigente se formalizó en junio de 2026. Eso significa que los montos que veas publicados en cualquier artículo —incluido este— tienen fecha, y que antes de armar tu presupuesto conviene confirmarlos en la fuente oficial.
Preguntas frecuentes
¿Qué subsidios de vivienda existen en el Perú en 2026?
Principalmente el Bono del Buen Pagador, asociado al Nuevo Crédito Mivivienda, y el Bono Familiar Habitacional del programa Techo Propio, con sus modalidades de adquisición, construcción en sitio propio y mejoramiento.
¿Puedo recibir el Bono del Buen Pagador y Techo Propio a la vez?
No de forma acumulativa sobre la misma operación. Son programas con reglas y presupuestos distintos, dirigidos a perfiles de ingreso diferentes.
¿Cuál es el requisito que más solicitudes rechaza?
La calificación crediticia en la evaluación de la entidad financiera. Los requisitos formales del programa suelen cumplirse; lo que detiene el expediente es el historial de pagos.
¿El subsidio depende de mi sueldo o del valor de la vivienda?
El monto del Bono del Buen Pagador depende del valor de la vivienda, en cuatro tramos. Tu ingreso determina a qué crédito calificas y, con ello, a qué rango de vivienda puedes acceder.
¿Puedo usar el subsidio para comprar una vivienda usada?
El Nuevo Crédito Mivivienda admite vivienda dentro del rango de valor establecido. Las condiciones específicas por tipo de inmueble se publican en el Fondo MIVIVIENDA y conviene confirmarlas antes de firmar una separación.
Seguir leyendo
- Crédito MiVivienda 2026: requisitos, montos del bono y qué viviendas financia
- Bono del Buen Pagador 2026: ¿cuánto es y quién califica?
- ¿En qué distritos de Lima alcanza la vivienda social en 2026?
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- ¿Me conviene Techo Propio o un crédito hipotecario normal?
- ¿Banco o caja municipal para el crédito hipotecario? Cuándo conviene cada uno
- ¿Cuántos créditos hipotecarios se dan al año en Perú?
- Ingreso Familiar Mensual: cómo se calcula para Techo Propio y qué pasa si trabajas informal
- ¿Puedo vender una vivienda social antes de 5 años?
- RENAVI: el registro que condicionará el acceso a los subsidios de vivienda
- Bono Integrador de MiVivienda: qué es, cuánto suma y quién lo recibe
- programa de vivienda social 2026
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Incrementan Bono del Buen Pagador del Crédito Mivivienda para la casa propia: hasta S/ 27.800 — Infobae, 20/06/2026 (DS N.° 011-2026-VIVIENDA)
- Fondo MIVIVIENDA — portal institucional y condiciones vigentes del Nuevo Crédito Mivivienda
- Normas legales del Ministerio de Vivienda, Construcción y Saneamiento — Plataforma del Estado Peruano
- Mercado inmobiliario va por récord en 2026: ventas superarían las 28 mil viviendas y el esfuerzo para comprar cae a su menor nivel desde 2014 — RPP, 11/08/2026 (Scotiabank, CODIP y BCRP)
- Centrales de Riesgos: qué son, cómo operan y cuál es su utilidad — Boletín de la SBS
Cómo te ayuda EximiaHaus
Si estás gestionando el financiamiento, esto te ahorra pasos:
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
