En junio de 2026 el Estado actualizó los dos números que definen quién entra a la vivienda social: el tope de valor de la vivienda de interés social subió a S/ 136.100 y el Bono del Buen Pagador (BBP) llegó a un máximo de S/ 27.800. Los cambios se formalizaron mediante el Decreto Supremo N° 012-2026-VIVIENDA y el Decreto Supremo N° 011-2026-VIVIENDA, ambos publicados en el diario oficial El Peruano.
Datos clave
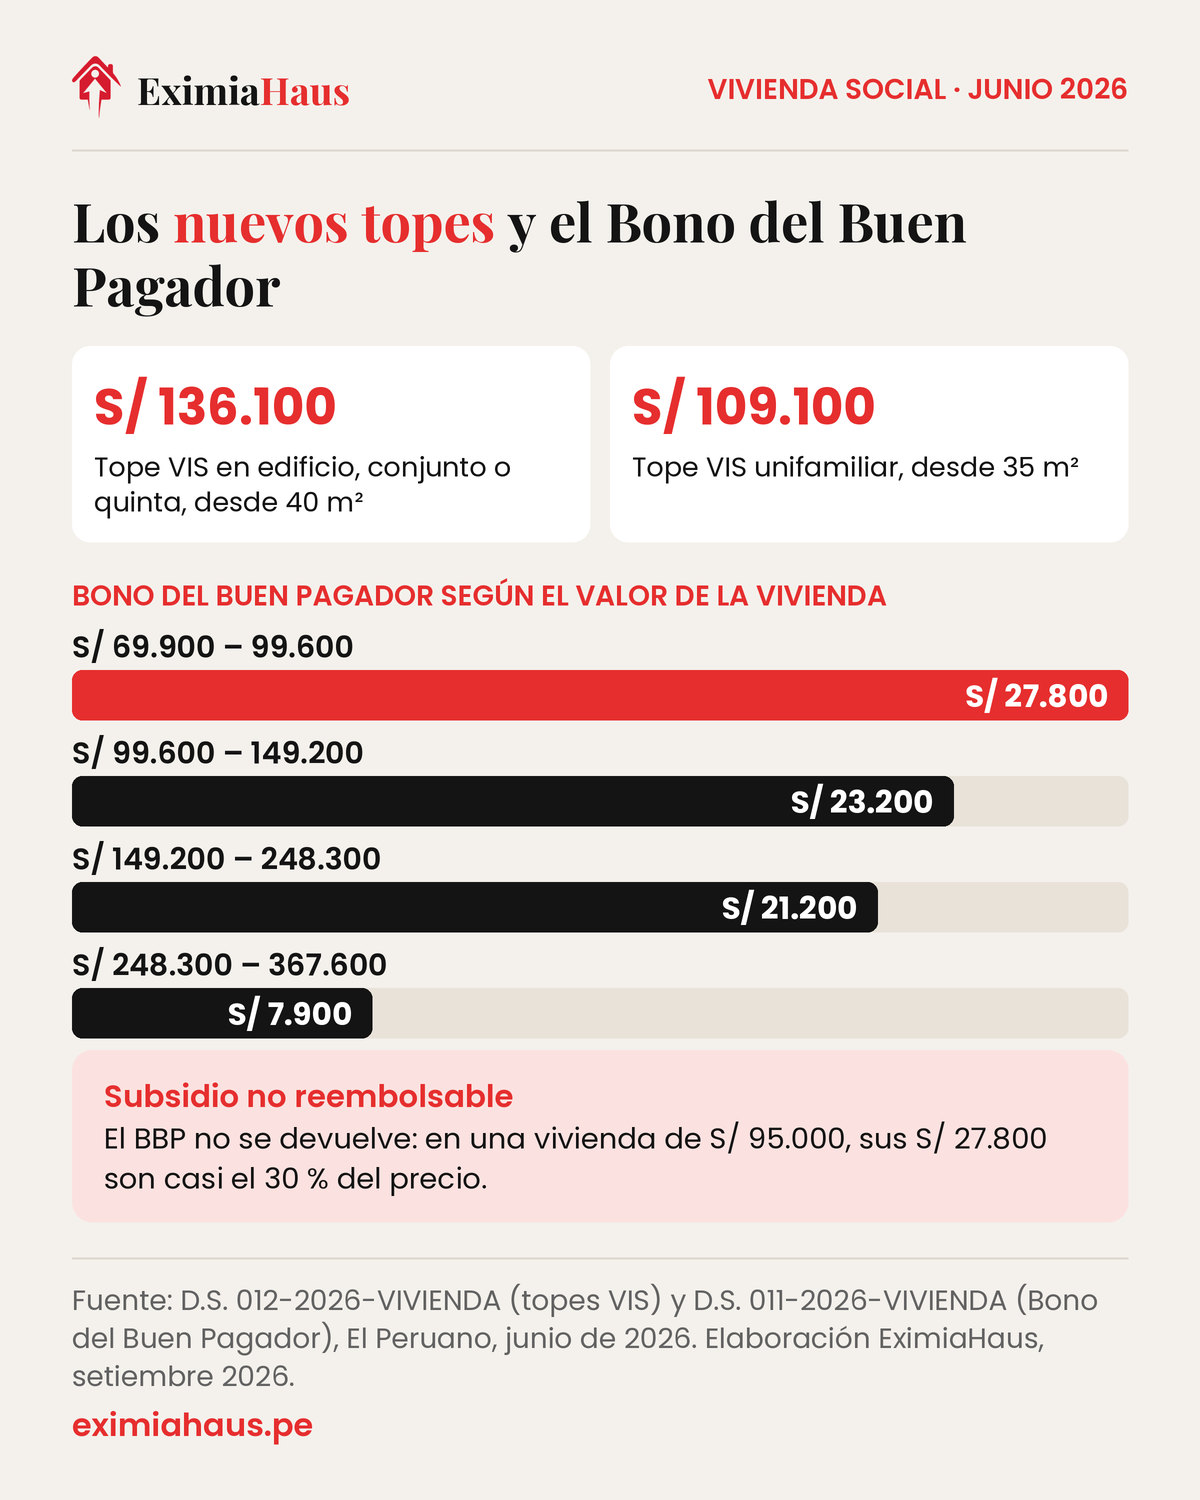
- S/ 136.100: nuevo valor máximo de vivienda de interés social en edificio multifamiliar, conjunto residencial o quinta, con área construida desde 40 m² (DS 012-2026-VIVIENDA).
- S/ 109.100: tope para vivienda unifamiliar con área construida desde 35 m².
- S/ 27.800: monto máximo del Bono del Buen Pagador (DS 011-2026-VIVIENDA, junio 2026).
- 7,5% de cuota inicial mínima en el Nuevo Crédito Mivivienda.
- Más de S/ 2.000 millones de presupuesto del sector vivienda en 2026, entre Techo Propio, Mivivienda y Cofopri.
Video · 1:51 · Hasta S/ 27 800 del Estado para tu primer depa: ¿calificas? · Ver video
Herramienta del video: ¿Qué bono de vivienda me toca? · Ver en su página
¿Por qué subieron los topes?
Para que la vivienda social no se quede sin oferta. Cuando el costo de construir sube y el tope de precio se mantiene congelado, los proyectos dejan de calzar en el programa y los desarrolladores los sacan del esquema social. Subir el tope evita justamente eso: mantiene dentro del programa a proyectos que, de otro modo, habrían quedado excluidos. En el caso del BBP, la norma señala expresamente que la actualización busca preservar su rol como instrumento de acceso a la vivienda formal y dar previsibilidad durante 2026, ajustándose a la variación del índice de precios al consumidor de Lima Metropolitana.
La escala del Bono del Buen Pagador vigente en 2026
| Valor de la vivienda | Bono del Buen Pagador |
|---|---|
| S/ 69.900 – S/ 99.600 | S/ 27.800 |
| S/ 99.600 – S/ 149.200 | S/ 23.200 |
| S/ 149.200 – S/ 248.300 | S/ 21.200 |
| S/ 248.300 – S/ 367.600 | S/ 7.900 |
Nota importante: el BBP es un subsidio no reembolsable. No se devuelve, se descuenta del monto que financias. En una vivienda de S/ 95.000, S/ 27.800 de bono equivalen a casi el 30% del precio.
Para saber qué bono te toca con el precio de tu vivienda, usa ¿qué bono de vivienda me toca?.
¿Cuál es la diferencia entre Techo Propio y el Nuevo Crédito Mivivienda?
| Techo Propio | Nuevo Crédito Mivivienda | |
|---|---|---|
| A quién apunta | Hogares de menores ingresos | Clase media con capacidad de pago bancaria |
| Ayuda del Estado | Bono Familiar Habitacional | Bono del Buen Pagador (hasta S/ 27.800) |
| Tope de valor de vivienda | Hasta S/ 136.100 (multifamiliar desde 40 m²) | Con bono, hasta S/ 367.600 según escala del BBP; sin bono, el crédito financia hasta S/ 496.200 |
| Cuota inicial | Ahorro mínimo exigido al postulante | Desde 7,5% del valor |
La comparación completa, con requisitos y modalidades, está en Mivivienda vs. Techo Propio y en ¿Qué es Techo Propio y quién califica?.
¿Quién califica al Nuevo Crédito Mivivienda?
- Ser mayor de edad y aprobar la evaluación crediticia de una entidad financiera participante.
- Contar con una cuota inicial mínima de 7,5% del valor del inmueble.
- No ser propietario de otra vivienda inscrita en Registros Públicos, a nivel nacional.
- No tener créditos pendientes con el Fondo Mivivienda.
El requisito que más postulaciones frena no es el de la cuota inicial: es la evaluación crediticia. Una deuda pequeña en cobranza, una tarjeta impaga o un aval mal asumido pueden bajarte de calificación. Revisar tu reporte antes de postular te da tiempo de corregirlo.
Ver también: subsidios de vivienda 2026: cuál te corresponde según tu ingreso y el valor de la casa.
Preguntas frecuentes
¿Cuál es el valor máximo de una vivienda de interés social en 2026?
S/ 136.100 para viviendas en edificio multifamiliar, conjunto residencial o quinta con área construida igual o mayor a 40 m², y S/ 109.100 para vivienda unifamiliar con área construida igual o mayor a 35 m², según el Decreto Supremo N° 012-2026-VIVIENDA. El tope subió en junio de 2026 para que los proyectos no queden fuera del programa cuando sube el costo de construir.
¿De cuánto es el Bono del Buen Pagador en 2026?
Hasta S/ 27.800 para viviendas entre S/ 69.900 y S/ 99.600. La escala baja a S/ 23.200, S/ 21.200 y S/ 7.900 conforme sube el valor de la vivienda, hasta un tope de S/ 367.600 (DS 011-2026-VIVIENDA). Los montos se ajustan a la variación del índice de precios al consumidor de Lima Metropolitana, así que confirma el rango aplicable antes de firmar.
¿El Bono del Buen Pagador se devuelve?
No. Es un subsidio no reembolsable del Estado que se aplica directamente a reducir el monto financiado del Crédito Mivivienda. Por ejemplo, en una vivienda de S/ 95.000, un bono de S/ 27.800 equivale a casi el 30% del precio.
¿Qué diferencia hay entre Techo Propio y el Nuevo Crédito Mivivienda?
Techo Propio apunta a hogares de menores ingresos, da el Bono Familiar Habitacional y exige un ahorro mínimo al postulante. El Nuevo Crédito Mivivienda apunta a la clase media con capacidad de pago bancaria, da el Bono del Buen Pagador, da bono a viviendas de hasta S/ 367.600 según la escala (sin bono, el crédito llega a viviendas de hasta S/ 496.200) y pide una cuota inicial desde 7,5% del valor.
¿Qué requisitos pide el Nuevo Crédito Mivivienda?
Ser mayor de edad, aprobar la evaluación crediticia de una entidad financiera participante, contar con una cuota inicial mínima de 7,5%, no ser propietario de otra vivienda inscrita en Registros Públicos y no tener créditos pendientes con el Fondo Mivivienda. El requisito que más postulaciones frena es la evaluación crediticia, por eso conviene revisar tu reporte antes de postular.
¿Puedo acceder si ya tuve una vivienda?
No. Tanto el Nuevo Crédito Mivivienda como Techo Propio exigen que ni el postulante ni su cónyuge o conviviente sean propietarios de otro inmueble a nivel nacional, condición que se verifica en Registros Públicos.
Seguir leyendo
- ¿En qué distritos de Lima alcanza la vivienda social en 2026?
- Crédito MiVivienda 2026: requisitos, bono y cómo pedirlo
- Ingreso Familiar Mensual: cómo se calcula para Techo Propio y qué pasa si trabajas informal
- ¿Me conviene Techo Propio o un crédito hipotecario normal?
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- Techo Propio con canon regional: la vía paralela por la que el bono llega a S/ 37.389
- Ley 32379 de Vivienda de Interés Social: qué cambia y en qué punto está su reglamento en 2026
- Ventajas y desventajas del Crédito Mivivienda
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Fortalecen la oferta de vivienda social: aumentan valor máximo de viviendas de Techo Propio hasta S/ 136.100 — El Peruano
- Incrementan Bono del Buen Pagador del Crédito Mivivienda hasta S/ 27.800 — Infobae (20-jun-2026)
- Techo Propio 2026: actualizan valor máximo de viviendas de interés social — La República (24-jun-2026)
- Fondo Mivivienda — Adquisición de vivienda (portal oficial)
Cómo te ayuda EximiaHaus
Si estás gestionando el financiamiento, esto te ahorra pasos:
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
