La diferencia entre un préstamo con garantía hipotecaria y un crédito hipotecario es el destino del dinero: el crédito hipotecario financia la compra de una vivienda, que queda hipotecada; el préstamo con garantía hipotecaria te da dinero de libre uso hipotecando una casa que ya tienes. Por eso el primero cuesta menos (7,47% TEA promedio en bancos, BCRP, agosto de 2026) y el segundo presta menos y más caro.
El crédito hipotecario sirve para comprar un inmueble: el banco paga al vendedor y la vivienda que compras queda hipotecada. El préstamo con garantía hipotecaria sirve para obtener dinero libre disponibilidad respaldado por un inmueble que ya es tuyo. El primero tiene plazos de 15 a 25 años y tasas bajas; el segundo, plazos cortos, montos menores respecto del valor del bien y tasas más altas. Confundirlos lleva a pedir el producto equivocado y a que la operación se caiga a mitad de camino.
Datos clave
- Destino del dinero: el crédito hipotecario está atado a la compra; el préstamo con garantía hipotecaria es de libre disponibilidad.
- Financiamiento sobre el valor: hasta 80%-90% en crédito de vivienda; típicamente 30%-50% en préstamo con garantía.
- Tasas de referencia 2026: el mercado hipotecario de vivienda se movió alrededor de 7,5% anual, tras cerrar 2025 cerca de 8,5%, según el seguimiento de la Universidad ESAN.
- Quién lo otorga: el crédito hipotecario, entidades supervisadas por la SBS; el préstamo con garantía, también prestamistas no supervisados, con reglas distintas.
- Tope de tasas: para operaciones ajenas al sistema financiero rige la tasa máxima convencional que fija el BCRP (114,13% anual en soles de mayo a octubre de 2026).
- Tasas promedio verificadas (BCRP, agosto de 2026): hipotecario para vivienda en bancos, 7,47% TEA en soles y 6,31% en dólares; en cajas municipales, 13,52%. Préstamos de consumo a más de un año en bancos, 18,36%, que es la vara con la que se compara un préstamo de libre disponibilidad.
- En ambos casos hay hipoteca: se firma por escritura pública, se inscribe en Sunarp y, si no pagas, el acreedor debe ir a un proceso judicial de ejecución de garantía.
La tabla que resuelve la duda
| Criterio | Crédito hipotecario | Préstamo con garantía hipotecaria |
|---|---|---|
| Para qué sirve | Comprar vivienda | Liquidez de libre uso |
| Inmueble en garantía | El que se compra | Uno que ya es tuyo |
| Plazo habitual | 15 a 25 años | 1 a 10 años |
| Porcentaje del valor | 80%-90% | 30%-50% |
| Nivel de tasa | El más bajo del mercado | Más alto: mayor riesgo y plazo corto |
| Evaluación | Ingresos formales y score | Peso mayor del inmueble y del flujo |
| Bonos del Estado | Aplica Mivivienda y Bono del Buen Pagador | No aplica |
| Tasa promedio de referencia (BCRP, agosto 2026) | 7,47% TEA en bancos (soles) | Se compara con consumo a más de un año: 18,36% en bancos y 25,80% en cajas |
| Monto mínimo de ejemplo | Según el precio de la vivienda | Desde US$ 10.000 en el producto de libre disponibilidad de Scotiabank |
| Quién lo da | Bancos, cajas y financieras supervisados por la SBS | Los mismos, más empresas de préstamo y particulares no supervisados |
| Tope legal de tasa | Sin tope para el hipotecario de vivienda en el sistema financiero | 114,13% anual en soles si el prestamista es ajeno al sistema financiero (mayo a octubre de 2026) |
Hay un tercer producto en esta familia que casi nadie pone en la comparación: la hipoteca inversa, donde el banco te paga a ti y no al revés. Está regulada desde 2018 y no genera cuota mensual, porque el reembolso se hace exigible al fallecimiento del titular.
¿Por qué la tasa es más alta si igual hay un inmueble de por medio?
Porque el riesgo no está solo en la garantía, sino en la recuperación. Ejecutar una hipoteca en el Perú toma tiempo y dinero: demanda, contradicción, tasación, convocatorias, remate. El prestamista traslada ese costo esperado a la tasa. Además, en el crédito de vivienda el destino del dinero es verificable y el bien nuevo respalda la operación; en un préstamo de libre disponibilidad, nadie garantiza que el dinero se use en algo que genere repago.
¿Qué requisitos pide cada uno?
Los dos piden DNI, tasación y sustento de ingresos, pero ponen el peso en lugares distintos:
| Requisito | Crédito hipotecario | Préstamo con garantía hipotecaria |
|---|---|---|
| Inmueble | El que vas a comprar, con partida del vendedor revisada | Uno tuyo, inscrito a tu nombre, con fábrica declarada y sin cargas que impidan otra hipoteca |
| Cuota inicial | Sí: en la banca, normalmente desde 10% del precio (7,5% como mínimo en el Nuevo Crédito Mivivienda) | No: el inmueble ya es tuyo |
| Ingresos | Formales y demostrables; la cuota debe caber en tu sueldo | También se piden, aunque algunos prestamistas no bancarios pesan más la garantía |
| Historial crediticio | Calificación Normal en la SBS casi siempre | Las entidades supervisadas también lo exigen; fuera del sistema, más flexibilidad a cambio de más tasa |
| Firma del cónyuge | Sí, si compras dentro de la sociedad conyugal | Sí, si el inmueble hipotecado es bien social |
La lista detallada de cada uno está en los documentos que pide el banco para un crédito hipotecario y en requisitos para un préstamo con garantía hipotecaria en 2026. La guía completa del segundo producto, con quién lo da, costos y riesgos, está en préstamo con garantía hipotecaria en el Perú: cómo funciona.
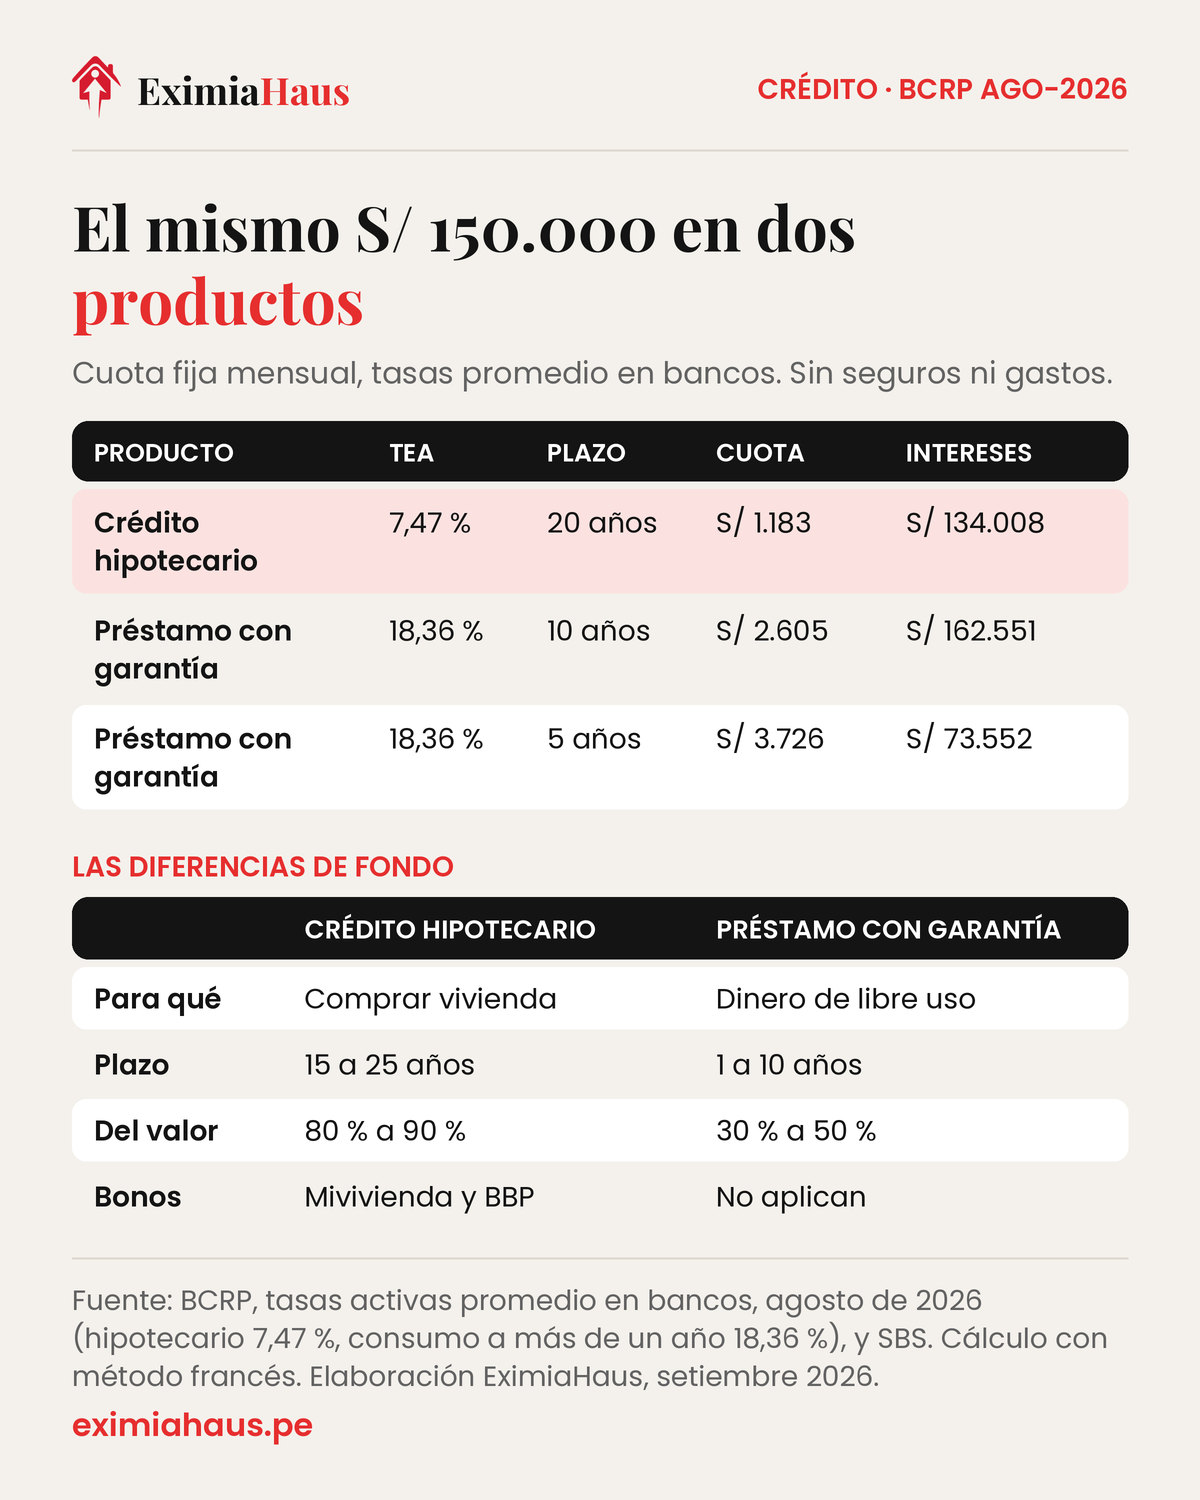
¿Cuánto cuesta cada uno? El mismo S/ 150.000 en los dos productos
Supuestos: S/ 150.000 en soles con cuota fija mensual, usando como tasa los promedios del BCRP de agosto de 2026 (7,47% para el hipotecario de vivienda y 18,36% para préstamos de consumo a más de un año en bancos, como referencia del préstamo con garantía). Sin seguros ni gastos, que suman aparte en ambos.
| Producto | Tasa (TEA) | Plazo | Cuota mensual | Intereses totales |
|---|---|---|---|---|
| Crédito hipotecario para comprar vivienda | 7,47% | 20 años | S/ 1.183 | S/ 134.008 |
| Préstamo con garantía hipotecaria | 18,36% | 10 años | S/ 2.605 | S/ 162.551 |
| Préstamo con garantía hipotecaria | 18,36% | 5 años | S/ 3.726 | S/ 73.552 |
La lectura: por el mismo monto, el préstamo con garantía cuesta más del doble de cuota si se paga en la mitad del plazo, y aun a cinco años exige más de S/ 3.700 al mes. Por eso no tiene sentido usarlo para comprar vivienda si calificas a un crédito hipotecario. Puedes rehacer estas cuentas con tu propio monto en la calculadora de crédito hipotecario, y ver cómo cambia la cuota con el plazo en plazo, cuota y amortización de un préstamo con garantía.
¿Cuál conviene en cada situación?
Vas a comprar tu vivienda: crédito hipotecario, sin discusión. Si calificas a Mivivienda, revisa Crédito MiVivienda 2026: requisitos, bono y cómo pedirlo y cómo comparar bancos.
Necesitas capital para un negocio y tienes un inmueble libre: préstamo con garantía hipotecaria, siempre que el negocio genere el flujo para pagarlo. Ver capital de trabajo con garantía hipotecaria.
Tienes varias deudas caras: puede convenir consolidar, pero solo si la nueva cuota total baja de verdad. Ver consolidar deudas con garantía hipotecaria.
Quieres comprar una segunda propiedad: compara con la segunda hipoteca antes de decidir.
El error que más se repite
Pedir un préstamo con garantía hipotecaria para tapar el atraso de otro crédito, sin cambiar la causa del problema. La deuda se traslada, el costo sube y ahora responde la casa. Cuando el flujo no alcanza, el camino honesto es otro: negociar, refinanciar o vender ordenadamente. Ver refinanciamiento vs. reprogramación. Para una empresa con local propio, otra salida es el leaseback inmobiliario, que convierte el inmueble en liquidez sin tener que mudarse.
¿Qué pasa si no pagas uno u otro?
Lo mismo en los dos casos, porque ambos tienen una hipoteca inscrita: el acreedor demanda la ejecución de la garantía, el juez ordena pagar en tres días y, si no se paga ni prospera la contradicción, el inmueble sale a remate con una base de dos tercios de la tasación que baja 15% en cada nueva convocatoria (Código Procesal Civil, arts. 736 y 742). Nadie puede quedarse con tu casa sin juicio: el pacto que lo permitiera es nulo (art. 1111 del Código Civil).
La diferencia práctica está en quién te cobra. Con un banco o una caja tienes el respaldo de la SBS y del Código de Protección y Defensa del Consumidor, que reconoce el derecho a pagar por adelantado sin penalidades. Con un prestamista no supervisado, lo que rige es tu contrato, y ahí conviene revisar las cláusulas abusivas más comunes y las señales de alerta antes de firmar. Si ya te demandaron, lee qué hacer ante una demanda de ejecución de garantía hipotecaria.
Preguntas frecuentes
¿Un banco da préstamos con garantía hipotecaria de libre disponibilidad?
Algunas entidades ofrecen productos de libre disponibilidad con respaldo hipotecario, con requisitos de ingresos formales y buen historial. Cuando el perfil no encaja en la banca, el mercado se mueve hacia prestamistas especializados, con tasas más altas.
¿Puedo tener a la vez un crédito hipotecario y un préstamo con garantía sobre el mismo inmueble?
Sí, mediante una hipoteca de segundo rango, siempre que el valor alcance y el primer acreedor no lo impida contractualmente. Ver hipoteca de primer y segundo rango.
¿Cuál se aprueba más rápido?
El préstamo con garantía hipotecaria suele resolverse en semanas porque la evaluación gira alrededor del inmueble; el crédito hipotecario de vivienda añade evaluación de ingresos, tasación del bien a comprar y a menudo trámites del vendedor.
¿La tasa se puede negociar?
Sí, y el margen aparece cuando llevas tasación, partida limpia y sustento de ingresos. La preparación del expediente vale más que la insistencia.
¿Qué es más barato: un crédito hipotecario o un préstamo con garantía hipotecaria?
El crédito hipotecario para comprar vivienda. En agosto de 2026 su TEA promedio en bancos fue 7,47% en soles, mientras que los préstamos de consumo a más de un año, la referencia del préstamo con garantía, promediaron 18,36% (BCRP). La garantía abarata el préstamo, pero no lo iguala al hipotecario.
¿Puedo usar un préstamo con garantía hipotecaria para comprar otra casa?
Sí, y es la base de la llamada segunda hipoteca, pero sale más caro que un crédito hipotecario sobre la vivienda nueva. Suele tener sentido solo si no calificas a este último o necesitas cerrar la compra rápido. Compara antes en segunda hipoteca.
¿Cuánto me prestan en cada caso?
En el crédito hipotecario, el precio de la vivienda menos tu cuota inicial, normalmente 80% a 90% del valor. En el préstamo con garantía, del 30% al 50% del valor de tasación, menos otras deudas inscritas. El cálculo está en cuánto me prestan con mi casa como garantía.
¿Si estoy reportado en centrales de riesgo, cuál me dan?
Con un mal historial, un crédito hipotecario de vivienda es muy difícil. El préstamo con garantía puede conseguirse fuera de la banca, pero a tasas más altas y con más riesgo contractual. Revisa préstamo con garantía y mal historial y cómo operan las fintech del sector.
¿Dónde encuentro más respuestas sobre el préstamo con garantía hipotecaria?
Reunimos las dudas más comunes, desde plazos hasta qué pasa con los herederos, en 20 preguntas frecuentes sobre préstamos con garantía hipotecaria. Para el crédito de vivienda, la referencia es la guía del crédito hipotecario 2026.
Seguir leyendo
- Préstamo con garantía hipotecaria en el Perú: cómo funciona, qué firmas y qué arriesgas
- ¿En soles o en dólares? La decisión de moneda que cambia el costo real de tu préstamo
- ¿Puedo comprar una casa si estoy en Infocorp?
- ¿Puede un extranjero pedir un crédito hipotecario en Perú?
- ¿Cuánto me presta el banco según mi sueldo?
- Modelo de contrato de hipoteca entre particulares
- Comisiones y portes de un crédito hipotecario: qué te pueden cobrar y qué no
- ¿Se puede traspasar un crédito hipotecario a otra persona?
- ¿El Banco de la Nación da crédito hipotecario? A quién presta y qué pide
Fuentes
- Créditos hipotecarios — Portal del Usuario, Superintendencia de Banca, Seguros y AFP (SBS)
- Tasas de interés por tipo de crédito y empresa bancaria — Estadísticas SBS
- El sueño de la casa propia más cerca: tasas hipotecarias con tendencia a la baja este 2026 — Universidad ESAN
- Normas sobre las tasas de interés que fija el BCRP
- BCRP — Tasas activas promedio por modalidad: hipotecario y consumo en bancos y cajas municipales (series PN07847NM, PN07848NM, PN07857NM, PN07865NM, PN07866NM), agosto de 2026
- Código Procesal Civil, ejecución forzada y remate (arts. 725 a 742)
- Scotiabank Perú — Préstamo de libre disponibilidad con garantía hipotecaria, consultado en septiembre de 2026
Cómo te ayuda EximiaHaus
La decisión correcta empieza por saber cuánto vale tu inmueble y qué producto necesitas de verdad:
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
