Un crédito de autoconstrucción financia la construcción, ampliación o mejora de una vivienda ejecutada por cuenta del propio propietario, normalmente en montos menores y plazos más cortos que un crédito hipotecario tradicional. Es el producto más usado por las familias que construyen por etapas.
Datos clave
- Destino: construcción, ampliación o mejoramiento de vivienda.
- Montos y plazos menores que un hipotecario tradicional.
- Garantía: puede ser hipotecaria o no, según monto y entidad.
- Riesgo asociado: construir sin proyecto ni supervisión técnica.
- Contexto: buena parte de lo construido en Lima ha sido autoconstrucción sin dirección técnica.
¿En qué se diferencia del crédito hipotecario?
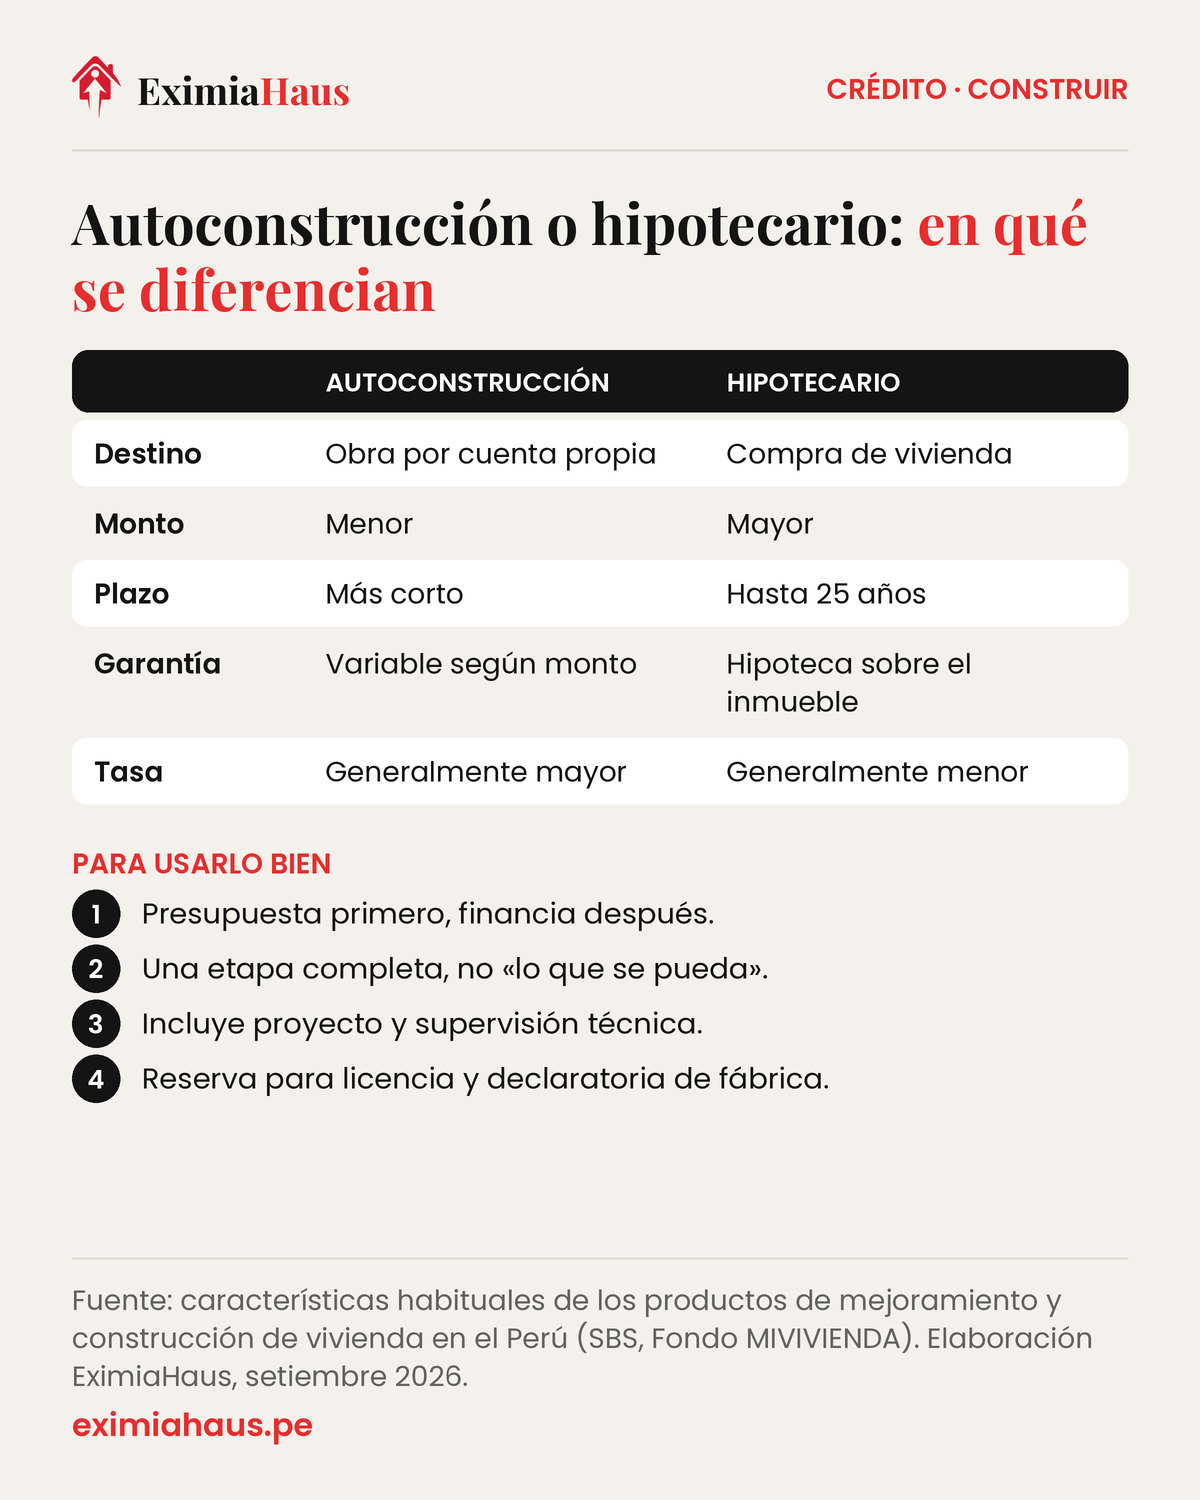
| Aspecto | Autoconstrucción | Hipotecario tradicional |
|---|---|---|
| Destino | Obra por cuenta propia | Compra de vivienda |
| Monto | Menor | Mayor |
| Plazo | Más corto | Hasta 25 años |
| Garantía | Variable según monto | Hipoteca sobre el inmueble |
| Tasa | Generalmente mayor | Generalmente menor |
| Exigencia técnica | Menor | Mayor |
¿Cuál es el riesgo real?
Que la facilidad de acceso incentive construir sin proyecto estructural ni supervisión. Ese es el origen del principal problema de la vivienda peruana: obras sólidas en apariencia y frágiles ante un sismo. Un crédito bien usado incluye en el presupuesto los honorarios del proyecto y de la supervisión. Ver autoconstrucción y riesgo.
¿Cómo lo uso bien?
Presupuesta primero, financia después. Define el alcance —un piso completo, no "avanzar lo que se pueda"—, contrata con hitos y reserva una parte del crédito para los trámites de formalización. Construir con crédito y no declarar la obra es pagar intereses por algo que no aparece en tu patrimonio registral. Ver Regularizar una casa construida sin licencia: la Ley 27157 paso a paso.
¿Y los programas del Estado?
Existen bonos y modalidades de mejoramiento y construcción en sitio propio dentro de los programas de vivienda social, sujetos a requisitos de ingreso familiar y condición del terreno. Conviene revisar la convocatoria vigente antes de tomar un crédito comercial. Ver montos del Bono Familiar Habitacional.
¿Conviene frente a un préstamo con garantía hipotecaria?
Para montos pequeños y plazos cortos, el crédito de mejoramiento suele ser más simple. Para montos altos, un préstamo con garantía hipotecaria puede ofrecer mejores condiciones si el inmueble está saneado. Ver préstamo hipotecario para remodelar.
¿Cómo evito que el crédito se diluya?
Definiendo el alcance antes de desembolsar. "Avanzar lo que se pueda" es la forma más segura de terminar con un piso a medio construir, material a la intemperie y una deuda corriendo. Define una etapa completa y financiable —el casco de un piso, o los acabados de la vivienda— y ejecútala hasta cerrarla antes de pensar en la siguiente.
Reserva además una parte del crédito para lo que no es obra: los honorarios del proyecto, la licencia y los trámites de declaratoria de fábrica. Ese porcentaje pequeño es lo que convierte metros construidos en patrimonio registrado. Sin él, terminas pagando intereses durante años por una construcción que no aparece en tu partida ni sirve como garantía.
Preguntas frecuentes
¿En qué se diferencia de un crédito hipotecario?
En que financia obra por cuenta propia —construcción, ampliación o mejoramiento de vivienda— y no la compra de una vivienda. Sus montos son menores y su plazo más corto que el de un hipotecario tradicional, que llega hasta 25 años; la garantía puede ser hipotecaria o no según el monto y la entidad, y la tasa suele ser mayor.
¿Necesito licencia para este crédito?
Para acceder al crédito, depende del producto y del monto; para formalizar la obra, sí la necesitarás. Por eso conviene reservar una parte del crédito para lo que no es obra: los honorarios del proyecto, la licencia y los trámites de declaratoria de fábrica.
¿Puedo usarlo para acabados?
Sí, los productos de mejoramiento suelen contemplarlo. Lo recomendable es tratar los acabados como una etapa completa y financiable, definir su alcance antes del desembolso y ejecutarla hasta cerrarla antes de pensar en la siguiente, en lugar de "avanzar lo que se pueda".
¿La tasa es más alta?
Generalmente sí, por el menor plazo y la garantía involucrada. Para montos pequeños y plazos cortos, el crédito de mejoramiento suele ser más simple; para montos altos, un préstamo con garantía hipotecaria puede ofrecer mejores condiciones si el inmueble está saneado.
¿Hay programas del Estado para construir o mejorar?
Sí: existen bonos y modalidades de mejoramiento y construcción en sitio propio dentro de los programas de vivienda social. Están sujetos a requisitos de ingreso familiar y de condición del terreno, así que conviene revisar la convocatoria vigente antes de tomar un crédito comercial.
¿Puedo construir sin ingeniero?
No es recomendable: el ahorro en proyecto es el gasto más caro en el mediano plazo. Construir sin proyecto estructural ni supervisión es el origen de obras sólidas en apariencia y frágiles ante un sismo, por eso un crédito bien usado incluye en el presupuesto los honorarios del proyecto y de la supervisión.
¿Suma valor a mi casa?
Sí, si lo construido se declara e inscribe; si no, el mercado no lo reconoce. Construir con crédito y no declarar la obra es pagar intereses durante años por algo que no aparece en tu partida ni sirve como garantía.
Seguir leyendo
- ¿Qué beneficios hay para comprar vivienda si tengo discapacidad?
- Crédito MiVivienda 2026: requisitos, bono y cómo pedirlo
- ¿Puedo hipotecar un terreno con título de Cofopri?
- ¿Puedo comprar una casa con un préstamo personal?
- ¿Para qué sirve el reporte crediticio si quiero comprar casa?
- Financiar la compra de un terreno: por qué el banco pide más inicial y qué exige del predio
- ¿Puedo comprar una casa si soy militar o policía?
- ¿Cómo sé si estoy reportado en Infocorp?
- Modelo de contrato de construccion de vivienda
- Un solo crédito atrasado te baja toda la clasificación: así funciona
Fuentes
- SBS — Estadísticas del sistema financiero, créditos hipotecarios para vivienda
- Fondo MIVIVIENDA — Nuevo Crédito Mivivienda y simulador de cuotas
- MVCS — Ministerio de Vivienda, Construcción y Saneamiento
- CAPECO — Informe Económico de la Construcción N.º 103 (agosto de 2026)
Cómo te ayuda EximiaHaus
Si vas a construir por etapas, te ayudamos a que cada sol sume valor formal:
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
- Acompañamiento de principio a fin — un especialista contigo en los cuatro tramos críticos: precio, material, filtrado de interesados y cierre.
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
