Financiar una remodelación con garantía hipotecaria tiene sentido cuando la obra aumenta el valor del inmueble más de lo que cuesta el crédito, o cuando permite alquilarlo mejor y ese flujo paga la cuota. Fuera de esos dos casos, la remodelación es consumo, no inversión, y conviene tratarla como tal.
Datos clave
- Regla de decisión: valor añadido esperado > costo de obra + costo financiero.
- Techo de zona: ningún inmueble se vende muy por encima del rango de su distrito y tipología.
- Lo que más devuelve: cocina, baños, iluminación, pintura y orden general.
- Lo que menos devuelve: acabados de lujo en zonas de precio medio y personalizaciones muy específicas.
- Alternativa: si el objetivo es vender, a veces un home staging rinde más que una obra.
Qué obras devuelven más
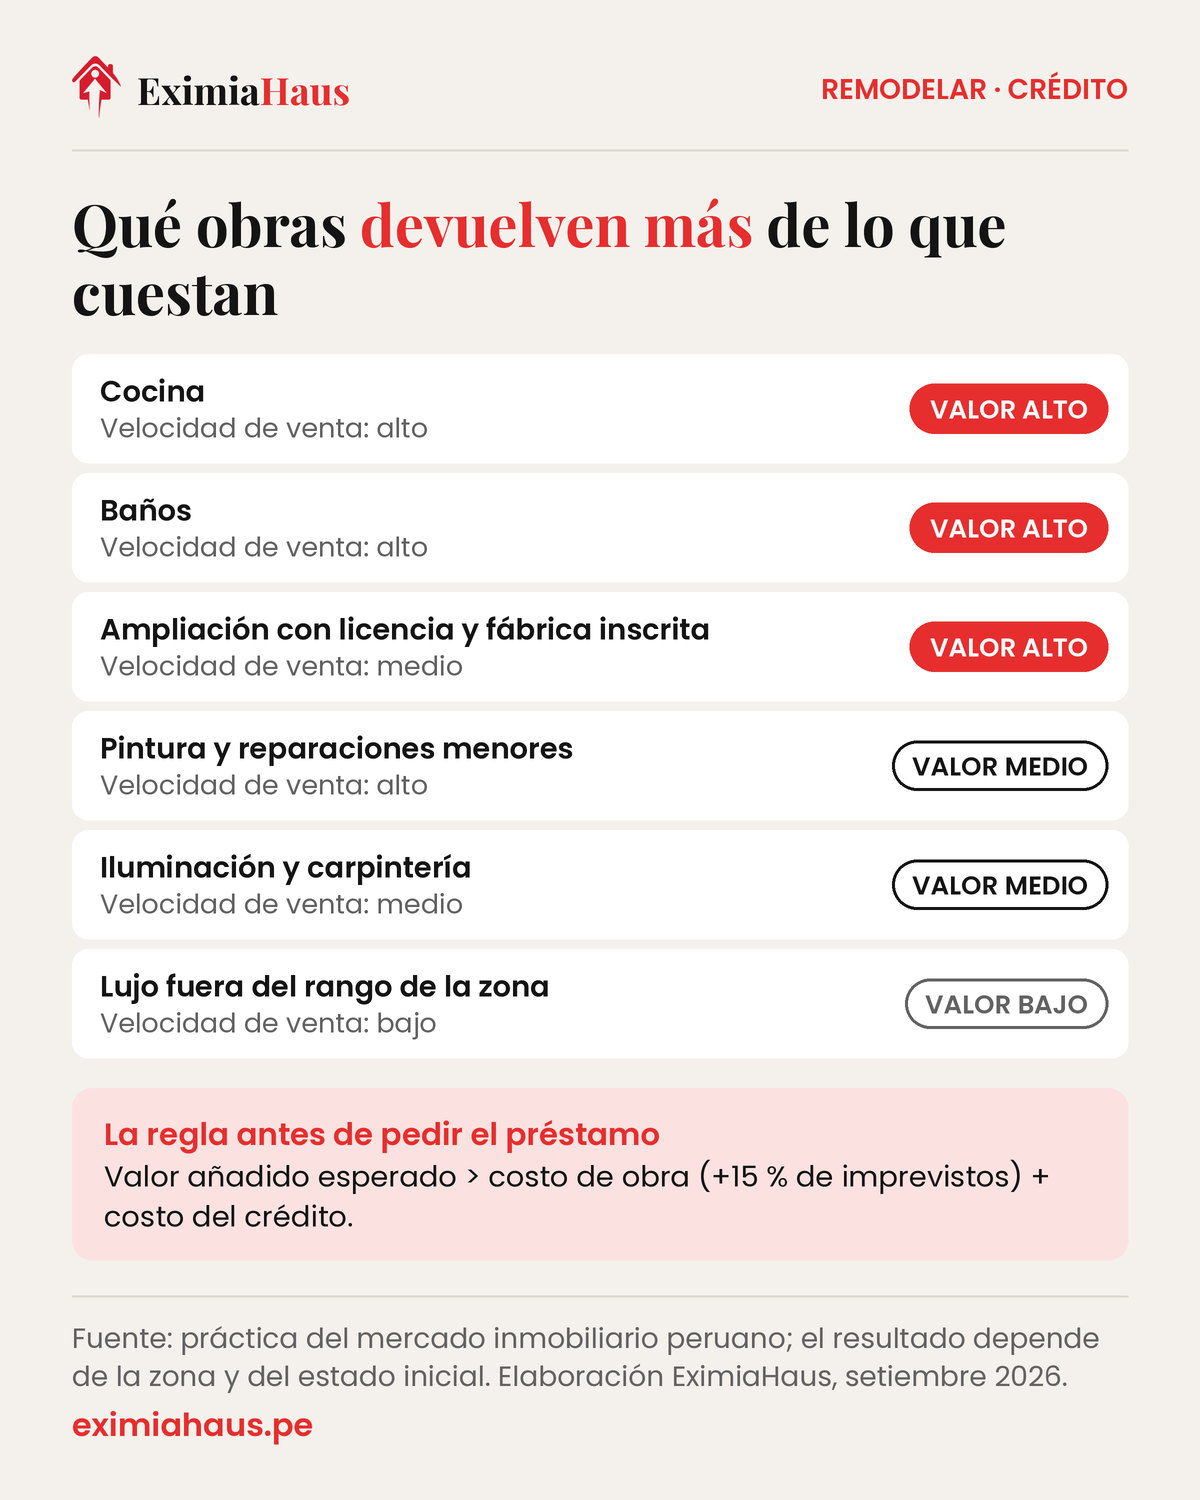
| Intervención | Impacto en valor | Impacto en velocidad de venta |
|---|---|---|
| Pintura y reparaciones menores | Medio | Alto |
| Cocina | Alto | Alto |
| Baños | Alto | Alto |
| Iluminación y carpintería | Medio | Medio |
| Ampliación con licencia y fábrica inscrita | Alto | Medio |
| Acabados de lujo fuera de rango de zona | Bajo | Bajo |
Este artículo cubre una parte del tema; el recorrido entero, con costos, peritos, métodos y plazos de 2026, está en tasación de inmuebles en el Perú 2026: cuánto cuesta y cómo se hace.
Si todavía estás decidiendo en qué conviene gastar y en qué no, conviene leer primero la guía maestra de mejoras que aumentan el valor antes de vender y volver aquí para el detalle.
El cálculo antes de pedir el préstamo
Uno: estima el valor actual de tu inmueble con el valorizador.
Dos: averigua el techo de precio de tu zona y tipología. Ver precios por m².
Tres: presupuesta la obra con margen del 15% para imprevistos. Ver cuánto cuesta remodelar.
Cuatro: suma el costo financiero del crédito y compara con el valor añadido esperado.
El error clásico
Remodelar por encima del techo de la zona. Un departamento con acabados premium en un distrito de precio medio no se vende al precio del acabado: se vende al precio del distrito. Ver home staging y ¿Por qué mi casa no se vende?.
Qué revisa la entidad antes de prestarte con tu inmueble como garantía
Al pedir un crédito con garantía hipotecaria, la entidad te evalúa a ti y evalúa la propiedad. Si alguna de las dos falla, el monto baja o la solicitud no avanza.
La partida registral. El predio debe estar inscrito, con un titular claro y sin cargas. Una sucesión pendiente, un embargo o un bloqueo frenan la operación.
La fábrica declarada. Para el banco solo vale lo que figura en Registros Públicos. Si tu casa tiene pisos o ampliaciones sin declarar, esa parte no suma a la garantía y te prestarán sobre un valor menor.
La tasación. En zonas con pocos inmuebles comparables, el perito suele ser conservador, y eso también recorta lo que puedes obtener.
Tu historial y tus ingresos. Pide tu reporte crediticio y corrige deudas pequeñas mal reportadas antes de postular. Si eres independiente, ordena tus declaraciones y movimientos bancarios recientes.
Compara varias ofertas por su TCEA, que suma seguros y comisiones al interés. Bancos, cajas municipales y financieras aplican criterios distintos.
Cómo armar un presupuesto de obra que no se desborde
El cálculo del artículo solo funciona si el costo de la obra es realista. Para acercarte a ese número:
Parte de una referencia oficial. El Ministerio de Vivienda publica cada año los Valores Unitarios Oficiales de Edificación, con el valor por m² techado de pisos, puertas y ventanas, revestimientos, baños e instalaciones según la calidad. Si solo tocarás algunas partidas, suma únicamente esas. Ten en cuenta que la de baños se expresa sobre el área de todo el departamento.
Contrástala con cotizaciones. Esos valores sirven para dimensionar, no reemplazan el presupuesto de un contratista. Pide varios y compáralos partida por partida.
Agrega el margen. Sobre el total, reserva el 15% para imprevistos que ya recomienda el cálculo previo al préstamo.
Encontrarás el cuadro completo por categoría en cuánto cuesta remodelar un departamento en Lima.
Después de la obra: que el valor añadido quede registrado
Pintar, cambiar pisos o renovar muebles no requiere trámite. En cambio, si la obra modifica la estructura, la fachada, el área techada o las instalaciones más allá del mantenimiento, necesitas licencia antes de empezar.
En una ampliación, el proceso termina con la conformidad de obra y la declaratoria de fábrica inscrita. Mientras eso no ocurra, el comprador y su banco no pagarán por esos metros, porque no forman parte de lo inscrito. Es decir, habrías pagado intereses por un valor que el mercado no reconoce.
Si piensas vender al terminar, evita publicar con la obra en curso: un inmueble a medio remodelar genera desconfianza y reduce las visitas.
Preguntas frecuentes
¿Conviene remodelar antes de vender?
Sí en lo básico —pintura, reparaciones, limpieza profunda—, porque acelera la venta. Las obras grandes solo si el mercado de tu zona las paga.
¿Necesito licencia?
Depende del tipo de intervención. Las ampliaciones y modificaciones estructurales sí, y deben terminar en declaratoria de fábrica para sumar valor registral. Ver licencia de edificación.
¿Sirve remodelar para alquilar más caro?
Con frecuencia sí, pero calcula el retorno en meses de renta adicional, no en sensaciones. Ver fijar precio de alquiler.
¿Puedo usar un préstamo con garantía para la obra?
Sí. Solo asegúrate de que el plazo del crédito no supere el horizonte en el que planeas recuperar la inversión.
Seguir leyendo
- Derecho de superficie o comprar el terreno: qué conviene según el flujo del proyecto
- Un terreno no renta: cuánto te cuesta esperar a que suba de precio
- Cuánto capital propio necesitas para un proyecto inmobiliario en 2026
- ¿Casa de playa o departamento en la ciudad? Dos inversiones opuestas
- ¿Conviene construir minidepartamentos en mi casa para alquilar?
Un caso vecino que conviene tener a mano: ¿Qué distritos se están revalorizando en 2026?.
Fuentes
- El sueño de la casa propia más cerca: tasas hipotecarias con tendencia a la baja este 2026 — Universidad ESAN
- Créditos hipotecarios — Portal del Usuario, SBS
- Sobre la necesidad de reformar el sistema de garantías y facilitar el acceso al crédito — MEF
Cómo te ayuda EximiaHaus
Antes de invertir en obra, conoce el techo de precio de tu zona. Con eso, la decisión se vuelve simple:
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Préstamo con garantía hipotecaria — liquidez sobre un inmueble que ya es tuyo, con tasación y contrato revisado antes de firmar.
- Asesoría de compra e inversión — elegir con números: rentabilidad neta, costo total de la operación y estado legal verificado.
- Publicar un inmueble — anuncia tu propiedad en minutos, con ficha completa y video automático del aviso.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
