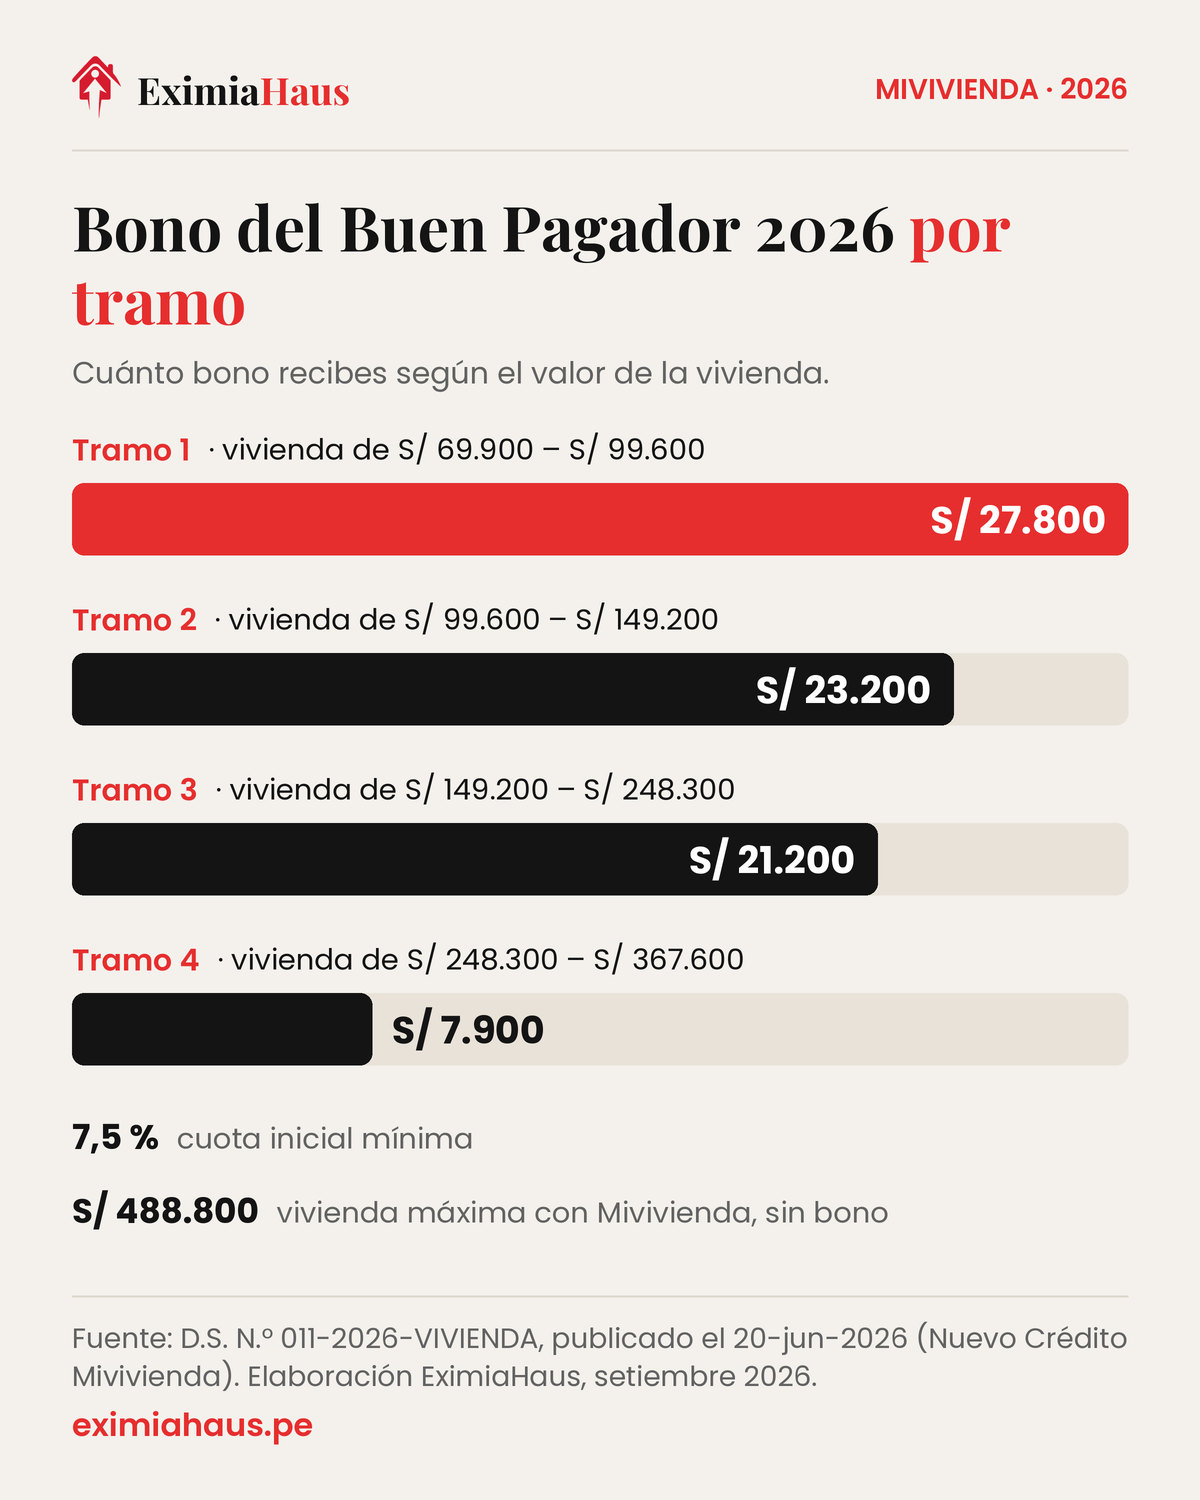
En 2026 el Bono del Buen Pagador va de S/ 7.900 a S/ 27.800: S/ 27.800 si la vivienda vale entre S/ 69.900 y S/ 99.600; S/ 23.200 hasta S/ 149.200; S/ 21.200 hasta S/ 248.300, y S/ 7.900 hasta S/ 367.600. Lo fijó el DS 011-2026-VIVIENDA (20 de junio de 2026), que subió el bono máximo desde S/ 27.400. La cuota inicial mínima es 7,5 %.
Ese es el rango de vivienda financiable con el Nuevo Crédito Mivivienda. El bono no es un préstamo: es un subsidio no reembolsable que se aplica a la deuda. Por eso el tramo en el que caigas cambia el costo real de tu compra más que medio punto de tasa.
Datos clave
- Cuatro tramos vigentes tras el DS N.° 011-2026-VIVIENDA (junio de 2026).
- Bono máximo: S/ 27.800 para viviendas de S/ 69.900 a S/ 99.600.
- Bono mínimo: S/ 7.900 para viviendas de S/ 248.300 a S/ 367.600.
- Rango con bono: S/ 69.900 a S/ 367.600; sin bono, el crédito financia viviendas de hasta S/ 496.200.
- Cuota inicial mínima: 7,5% del valor de la vivienda.
- Subida frente a 2025: el bono máximo pasó de S/ 27.400 a S/ 27.800 (+S/ 400), según el DS 011-2026-VIVIENDA publicado el 20/06/2026.
- Los montos se actualizan cada año tomando como referencia el Índice de Precios al Consumidor de Lima Metropolitana.
- Contexto 2026: el Fondo MIVIVIENDA colocó 4.399 desembolsos en el primer semestre, 5% más que en el mismo periodo de 2025 (Scotiabank, vía RPP, 11/08/2026).
Video · 1:51 · Hasta S/ 27 800 del Estado para tu primer depa: ¿calificas? · Ver video
Herramienta del video: ¿Qué bono de vivienda me toca? · Ver en su página
¿Cuáles son los cuatro tramos exactos del BBP en 2026?
Esta es la tabla completa. Fíjate en la tercera columna, que es la que casi nadie calcula: el bono pesa mucho más en los tramos bajos, y ese peso relativo es lo que decide si te conviene estirarte a una vivienda más cara o no.
| Tramo | Valor de la vivienda | Bono del Buen Pagador | Peso del bono sobre el tope del tramo |
|---|---|---|---|
| 1 | S/ 69.900 – S/ 99.600 | S/ 27.800 | ≈ 27,9% |
| 2 | S/ 99.600 – S/ 149.200 | S/ 23.200 | ≈ 15,5% |
| 3 | S/ 149.200 – S/ 248.300 | S/ 21.200 | ≈ 8,5% |
| 4 | S/ 248.300 – S/ 367.600 | S/ 7.900 | ≈ 2,1% |
Si quieres saber en qué tramo cae tu vivienda, escribe el precio en ¿qué bono de vivienda me toca?.
¿Cuánto financiarías con el bono? Ejemplos por precio
Estos son cálculos de referencia con los montos vigentes, suponiendo que aportas solo la cuota inicial mínima de 7,5 % y que el bono se descuenta del saldo. La cifra final la fija la entidad financiera al evaluarte, porque puede pedirte una inicial mayor y suma seguros y gastos de cierre.
| Precio de la vivienda | Cuota inicial 7,5 % | Bono del Buen Pagador | Monto aproximado a financiar |
|---|---|---|---|
| S/ 95.000 | S/ 7.125 | S/ 27.800 | S/ 60.075 |
| S/ 140.000 | S/ 10.500 | S/ 23.200 | S/ 106.300 |
| S/ 200.000 | S/ 15.000 | S/ 21.200 | S/ 163.800 |
| S/ 300.000 | S/ 22.500 | S/ 7.900 | S/ 269.600 |
| S/ 350.000 | S/ 26.250 | S/ 7.900 | S/ 315.850 |
Si la vivienda cuesta más de S/ 367.600, ya no recibe este bono. Hasta S/ 496.200 todavía puede financiarse con el Nuevo Crédito Mivivienda, sin bono; por encima, el crédito pasa a ser hipotecario tradicional.
¿Por qué el salto entre el tramo 3 y el tramo 4 es tan grande?
Porque el subsidio está diseñado para concentrarse en la vivienda social, no para repartirse parejo. Entre el tramo 3 y el 4 el bono cae de S/ 21.200 a S/ 7.900: pierdes S/ 13.300 de subsidio por cruzar la línea de los S/ 248.300. Esto tiene una consecuencia práctica que conviene tener en la cabeza cuando negocias: si el inmueble que te gusta está en S/ 252.000, bajar el precio a S/ 248.000 te vale mucho más que el descuento nominal, porque además recuperas S/ 13.300 de bono.
Ese es exactamente el tipo de cálculo que cambia una negociación. Si vas a moverte cerca de un borde de tramo, revisa antes cuánta cuota inicial necesitas y los requisitos generales del bono.
¿Qué requisitos hay que cumplir para acceder?
Los requisitos centrales son cuatro y no han cambiado en 2026: ser mayor de edad, no ser propietario de otra vivienda a nivel nacional (ni tú ni tu cónyuge o conviviente), no tener deudas pendientes con el Fondo MIVIVIENDA y ser calificado por una entidad financiera participante. A eso se suma la cuota inicial mínima de 7,5%.
El filtro que más solicitudes tumba no es ninguno de esos: es la calificación crediticia. El banco revisa tu historial en la Central de Riesgos antes de evaluar cualquier bono, y una calificación distinta de Normal complica todo el expediente. Lo explicamos en las cinco categorías de calificación de la SBS.
¿El bono se entrega en efectivo?
No. El Bono del Buen Pagador es un subsidio no reembolsable que se aplica directamente al crédito: reduce el monto que financias, no llega a tu cuenta. Por eso su efecto se ve en la cuota mensual y en el total de intereses que pagarás durante toda la vida del préstamo, no en tu liquidez del mes de la compra.
Y por eso mismo se combina bien con la cuota inicial: si además usas hasta el 25% de tu fondo de AFP, el monto financiado baja todavía más. Está en retiro del 25% de AFP para la cuota inicial.
¿Conviene comprar en el tramo más alto de bono?
Depende de una cosa: si en ese rango de precio existe la vivienda que necesitas, en la zona donde necesitas vivir. El tramo 1 (hasta S/ 99.600) concentra el subsidio más generoso, pero en Lima Metropolitana la oferta en ese rango es escasa y suele estar lejos de los centros de empleo. Comprar barato y gastar tres horas diarias en transporte tiene un costo que no aparece en la tabla del bono.
La forma honesta de decidirlo es poner los dos escenarios en números completos —cuota, bono, transporte, tiempo— y comparar. Puedes empezar por revisar precios reales por distrito con el valorizador y contrastar con el mercado en el precio del m² en Lima según el BCR.
¿Cada cuánto cambian estos montos?
Se actualizan de forma anual, tomando como referencia la variación del Índice de Precios al Consumidor de Lima Metropolitana. La actualización de 2026 se formalizó con el DS N.° 011-2026-VIVIENDA en junio. Eso significa que los montos de esta tabla son los vigentes hoy, pero que tienen fecha de caducidad: si tu compra se va a cerrar el próximo año, confirma los tramos en el Fondo MIVIVIENDA antes de armar tu presupuesto.
Preguntas frecuentes
¿Cuánto es el Bono del Buen Pagador en 2026?
Va de S/ 7.900 a S/ 27.800 según cuatro tramos de valor de vivienda, fijados por el DS N.° 011-2026-VIVIENDA de junio de 2026. El bono máximo corresponde a viviendas de S/ 69.900 a S/ 99.600. El peso del bono es mucho mayor en los tramos bajos, por eso el tramo en el que caigas cambia el costo real de tu compra.
¿Cuánto es el bono Mivivienda en 2026?
El Bono del Buen Pagador del Nuevo Crédito Mivivienda es de S/ 27.800, S/ 23.200, S/ 21.200 o S/ 7.900, según el tramo de precio de la vivienda, entre S/ 69.900 y S/ 367.600. Los montos rigen desde el DS 011-2026-VIVIENDA, publicado el 20 de junio de 2026. Es un subsidio no reembolsable que se aplica a la deuda, no un préstamo.
¿Cuánto subió el Bono del Buen Pagador en 2026?
El bono máximo subió de S/ 27.400 a S/ 27.800, es decir S/ 400 más, con la actualización del DS 011-2026-VIVIENDA de junio de 2026. La actualización es anual y toma como referencia la variación del Índice de Precios al Consumidor de Lima Metropolitana, así que si tu compra se cierra el próximo año conviene confirmar los tramos en el Fondo MIVIVIENDA.
¿Hasta qué valor de vivienda llega el Nuevo Crédito Mivivienda?
El bono cubre viviendas de S/ 69.900 a S/ 367.600. Por encima de ese tope no hay bono, aunque el Nuevo Crédito Mivivienda puede financiar viviendas de hasta S/ 496.200; más arriba, la operación pasa a ser un crédito hipotecario tradicional.
¿Cuánta cuota inicial necesito?
El mínimo es 7,5% del valor de la vivienda. Es un mínimo, no una recomendación: aportar más reduce el monto financiado, la cuota y el total de intereses. La entidad financiera puede pedirte una inicial mayor al evaluarte, y para completarla puedes usar hasta el 25% de tu fondo de AFP.
¿Cuánto bono me toca si la vivienda cuesta S/ 300.000?
S/ 7.900, porque cae en el tramo 4 (S/ 248.300 a S/ 367.600). Con la inicial mínima de 7,5 % (S/ 22.500), financiarías alrededor de S/ 269.600 antes de seguros y gastos. Si el precio bajara de S/ 248.300, el bono subiría a S/ 21.200: cruzar esa línea significa S/ 13.300 de subsidio.
¿El bono se entrega en efectivo?
No. El Bono del Buen Pagador es un subsidio no reembolsable que se aplica directamente al crédito: reduce el monto que financias y no llega a tu cuenta. Por eso su efecto se ve en la cuota mensual y en el total de intereses del préstamo, no en tu liquidez del mes de la compra.
¿Puedo acceder al bono si ya tuve una vivienda?
El requisito es no ser propietario de una vivienda a nivel nacional al momento de solicitar, y eso alcanza también al cónyuge o conviviente. Haber vendido una propiedad antes no impide postular, pero la entidad financiera y el Fondo MIVIVIENDA verifican la situación registral vigente. Además debes ser mayor de edad, no tener deudas pendientes con el Fondo MIVIVIENDA y ser calificado por una entidad financiera participante.
¿El bono se puede perder después de recibirlo?
El bono se aplica al crédito en el desembolso. Según las condiciones del Fondo MIVIVIENDA, se devuelve si cancelas el total del crédito antes de los 5 años (gob.pe). Atrasarte en las cuotas no lo anula, pero genera intereses moratorios y deja huella en tu historial crediticio.
Seguir leyendo
- Crédito hipotecario en Perú 2026: la guía completa
- Crédito MiVivienda 2026: requisitos, montos del bono y qué viviendas financia
- Bono del Buen Pagador 2026: ¿cuánto es y quién califica?
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- ¿Puedo usar mi CTS para comprar una casa?
- ¿Banco o caja municipal para el crédito hipotecario? Cuándo conviene cada uno
- ¿Puedo comprar una casa si estoy en Infocorp?
- Subsidios de vivienda 2026: cuál te toca según tu ingreso familiar
- Caso práctico: comprar un departamento con MiVivienda y bono verde
- Bono Integrador de MiVivienda: qué es, cuánto suma y quién lo recibe
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Incrementan Bono del Buen Pagador del Crédito Mivivienda para la casa propia: hasta S/ 27.800 — Infobae, 20/06/2026 (DS N.° 011-2026-VIVIENDA)
- Fondo MIVIVIENDA — portal institucional y condiciones vigentes del Nuevo Crédito Mivivienda
- Normas legales del Ministerio de Vivienda, Construcción y Saneamiento — Plataforma del Estado Peruano
- Mercado inmobiliario va por récord en 2026: ventas superarían las 28 mil viviendas y el esfuerzo para comprar cae a su menor nivel desde 2014 — RPP, 11/08/2026 (Scotiabank, CODIP y BCRP)
- Tasas de interés por tipo de crédito y empresa bancaria — Estadísticas de la SBS
Cómo te ayuda EximiaHaus
Si estás gestionando el financiamiento, esto te ahorra pasos:
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
