Respuesta corta
Un cheque de gerencia es un cheque que el banco emite a su propio cargo, después de que el cliente le entrega el importe, y cuyo pago garantiza con sus fondos: por eso no rebota (Ley 27287, art. 193). En 2026 cuesta S/ 10 en el Banco de la Nación y S/ 18 en BBVA según sus tarifarios, se emite siempre a nombre de un beneficiario (nunca al portador) y debe presentarse al cobro dentro de 30 días (art. 207). Es el medio de pago habitual en la firma de una compraventa de inmueble porque entrega el precio en el acto y acredita la bancarización.
Cheque de gerencia: costo 2026, ventajas y desventajas
| Dato | Cheque de gerencia |
|---|---|
| Quién responde | El banco, contra sus propios fondos: no depende del saldo de quien lo pide |
| Costo de emisión 2026 | S/ 10 (o US$ 3) en el Banco de la Nación; S/ 18 (o US$ 5,50) en BBVA; alrededor de S/ 14 en otras entidades, más el ITF |
| Anulación | S/ 10 en el Banco de la Nación; alrededor de S/ 3 en otras entidades |
| Plazo para cobrarlo | 30 días desde la emisión (Ley 27287, art. 207) |
| Ventajas | No rebota, se entrega en el acto, acredita la bancarización, no requiere protesto, evita cargar efectivo |
| Desventajas | Comisión de emisión y de anulación, se pide con anticipación, un error en el nombre obliga a reemitirlo, existen falsificaciones |
Preguntas frecuentes
¿Cuánto cuesta un cheque de gerencia en BBVA?
BBVA Perú publica S/ 18,00 (o US$ 5,50) por emitir un cheque de gerencia con cargo a una cuenta de la misma localidad; con cuenta de otra localidad aplica otra comisión. A ese monto se suma el ITF. Revisa el tarifario vigente antes de pedirlo.
¿Cuáles son las ventajas y desventajas del cheque de gerencia?
Ventajas: el banco garantiza el pago, se entrega en la mesa de firma, deja constancia bancaria y no necesita protesto (art. 193.3). Desventajas: comisión de emisión y de anulación, hay que pedirlo con anticipación, un error en el nombre obliga a reemitirlo y existen falsificaciones.
¿Cómo saber si un cheque de gerencia tiene fondos?
Uno auténtico siempre tiene fondos, porque lo emite el banco a su cargo; el riesgo es que sea falso. Llama al banco emisor al número de su web oficial y confirma número, monto y beneficiario, o cóbralo en su ventanilla antes de entregar las llaves.
¿Un cheque de gerencia se puede cobrar por ventanilla o en cualquier banco?
Sí: se cobra en efectivo o se deposita en una cuenta del banco emisor o de otro, según cada entidad. En ventanilla del banco emisor es inmediato y además confirma que es auténtico; depositado en otro banco, la acreditación puede tomar días.
¿Qué es un cheque de gerente?
Otra forma de llamar al cheque de gerencia: un cheque que el banco gira contra sí mismo, pagadero en cualquiera de sus oficinas del país, luego de que el cliente entrega el importe más la comisión (art. 193 de la Ley de Títulos Valores).
¿Cuánto tiempo tengo para cobrar un cheque de gerencia?
30 días desde la emisión, el plazo de presentación al pago de todo cheque según el artículo 207 de la Ley 27287. Cóbralo o deposítalo dentro de ese plazo; si venció, consulta con el banco emisor antes de dar la operación por perdida.
Todo el detalle: por qué se usa, a nombre de quién, qué revisar y qué pasa si no se cierra
Un cheque de gerencia es un cheque que el banco emite a su propio cargo, a pedido de un cliente que ya le entregó el importe, y cuyo pago garantiza con sus fondos: por eso no rebota. En 2026 cuesta S/ 10 en el Banco de la Nación y S/ 18 en BBVA, se emite a nombre de un beneficiario (nunca al portador) y debe presentarse al cobro dentro de 30 días.
Es el instrumento más usado para pagar un inmueble en la firma de la escritura, porque permite entregar el precio en el acto sin llevar efectivo y sin depender de que una transferencia se acredite a tiempo.
Datos clave
- Quién lo emite: el banco, contra sus propios fondos.
- Costo referencial 2026: alrededor de S/ 14 en varias entidades y hasta S/ 18 en otras, según sus tarifarios publicados. Dos ejemplos verificados: S/ 10 (o US$ 3) en el Banco de la Nación, según su tarifario vigente desde el 22 de abril de 2026, y S/ 18 (o US$ 5,50) en BBVA cuando se carga a una cuenta de la misma localidad.
- Tiempo de emisión: unos 15 minutos en ventanilla, según el banco.
- Anulación: tiene costo propio; en algunas entidades ronda los S/ 3. En el Banco de la Nación la anulación cuesta S/ 10 por cheque.
- Plazo para cobrarlo: la Ley de Títulos Valores (Ley 27287, art. 207) fija 30 días desde la emisión para presentar un cheque al pago.
- Forma: no puede girarse al portador ni a favor del propio banco, y es transferible salvo cláusula en contrario (art. 193).
- Ventaja legal: es un medio de pago del sistema financiero, lo que cumple la exigencia de bancarización.
¿Por qué se usa en las compraventas?
Por tres razones que se combinan justo en la mesa de firmas. Primero, seguridad: nadie carga efectivo. Segundo, certeza: el vendedor recibe un instrumento que no depende del saldo del comprador. Tercero, cumplimiento: al ser un medio de pago del sistema financiero, permite acreditar la bancarización de la operación, que es lo que el notario va a exigir. Ver cómo se paga legalmente una casa.
| Medio de pago | Ventaja | Punto de cuidado |
|---|---|---|
| Cheque de gerencia | No rebota; se entrega en el acto | Costo de emisión y de anulación |
| Transferencia interbancaria | Deja rastro claro | Horarios de acreditación y límites diarios |
| Desembolso directo del banco | El banco paga al vendedor | Solo aplica con crédito hipotecario |
| Efectivo | Ninguna en operaciones grandes | Incumple la exigencia de medios de pago |
Si estás empezando la venta, conviene leer primero la guía completa para vender una propiedad en el Perú y volver aquí para el detalle de este paso.
Si estás por separar un inmueble, conviene leer primero qué revisar antes de comprar un departamento o casa en el Perú: la guía completa 2026 y volver aquí para el detalle de este punto.
Una hipoteca vigente no impide vender: cómo se cancela con parte del precio y se levanta en el mismo acto está explicado en la guía para vender una casa hipotecada, paso a paso.
Lo que viene antes y después de este paso, desde la partida registral hasta el pago bancarizado y la denuncia, está reunido en la guía de estafas inmobiliarias: señales, verificaciones y dónde denunciar.
¿Cuánto cuesta un cheque de gerencia en 2026?
| Entidad | Emisión | Anulación | Fuente |
|---|---|---|---|
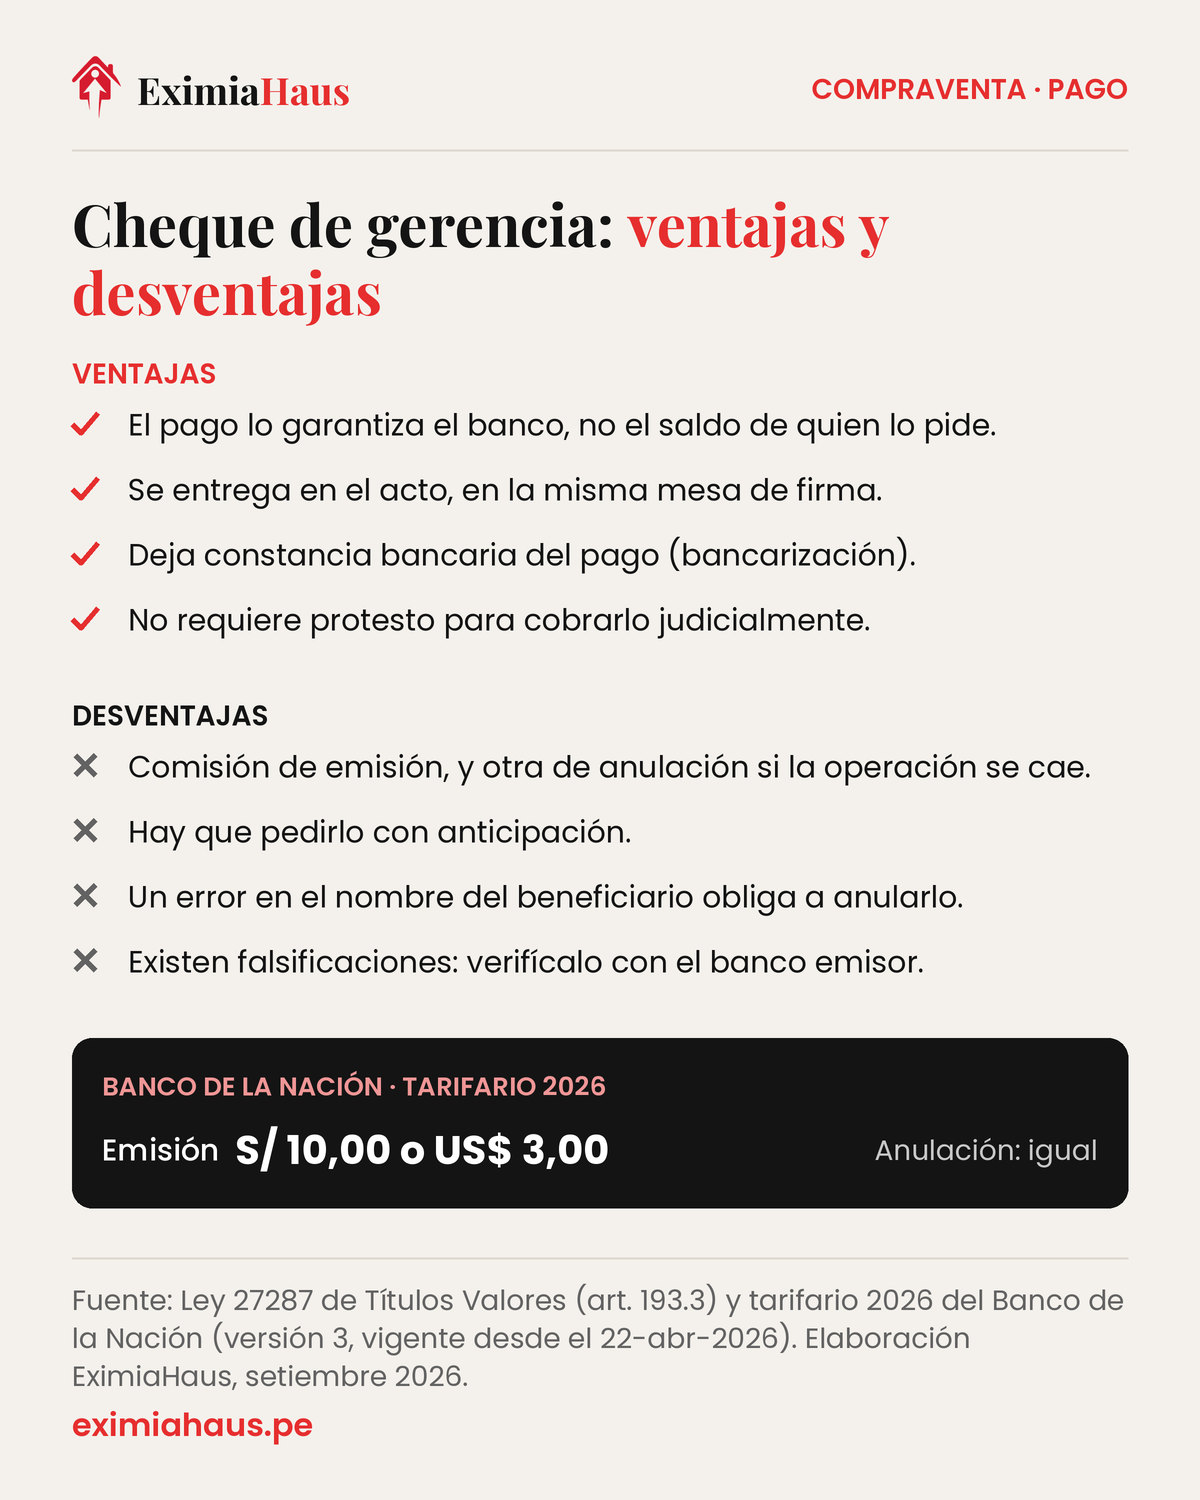
| Banco de la Nación | S/ 10,00 o US$ 3,00 por cheque | S/ 10,00 o US$ 3,00 | Tarifario 2026, versión 3, vigente desde el 22/04/2026 |
| BBVA Perú | S/ 18,00 o US$ 5,50 (cargo en cuenta de la misma localidad) | Según tarifario vigente | Página de cheque de gerencia de BBVA Perú, consultada en septiembre de 2026 |
| Otras entidades | Alrededor de S/ 14 | Alrededor de S/ 3 | Tarifarios publicados; confirma en tu banco |
¿Cuáles son las ventajas y desventajas del cheque de gerencia?
| Ventajas | Desventajas |
|---|---|
| El pago lo garantiza el banco, no el saldo de quien lo pide | Tiene comisión de emisión y otra de anulación si la operación se cae |
| Se entrega en el acto, en la misma mesa de firma | Hay que pedirlo en ventanilla o por banca por internet con anticipación |
| Deja constancia bancaria del pago (bancarización) | Un error en el nombre del beneficiario obliga a anularlo y emitir otro |
| No requiere protesto para cobrarlo judicialmente (art. 193.3 de la Ley 27287) | Existen falsificaciones: conviene verificarlo con el banco emisor |
| Evita cargar efectivo | Si se deposita en otro banco, la acreditación no es inmediata |
¿Cómo saber si un cheque de gerencia tiene fondos?
Un cheque de gerencia auténtico siempre tiene fondos, porque lo emite el banco a su propio cargo. El riesgo real es recibir uno falsificado. Para descartarlo, llama al banco emisor al número de su web oficial (no al que te den ni al que aparezca en el documento) y confirma el número del cheque, el monto y el beneficiario; o, mejor, cóbralo o deposítalo en una ventanilla del propio banco emisor antes de firmar o entregar las llaves. En una compraventa, lo más seguro es que el comprador lo emita en presencia del vendedor o que ambos vayan juntos a la agencia.
¿A nombre de quién se emite?
A nombre del vendedor que figura en la minuta, exactamente con los datos de su documento de identidad. Un error en el nombre obliga a anular y volver a emitir, con costo y demora. Si los vendedores son dos —una sociedad conyugal o copropietarios—, conviene definir antes si se emite un cheque a cada uno y en qué proporción.
¿Qué se revisa al recibirlo?
- Que el nombre del beneficiario coincida exactamente con el del vendedor.
- Que el importe en números y letras sea el mismo.
- Que la fecha sea la del día de la firma.
- Que el banco emisor sea uno donde el vendedor pueda cobrarlo o depositarlo sin fricción.
El cheque de gerencia puede cobrarse en efectivo o depositarse en una cuenta del propio banco o de otro, según las condiciones de cada entidad.
¿Y si la operación no se cierra?
El cheque se anula y se devuelve el importe, pagando la comisión de anulación. Ese es un buen argumento para no emitirlo antes de tiempo: se emite el mismo día de la firma, cuando ya está confirmado que el notario tiene todo listo. Ver el checklist antes de firmar.
¿Sirve también para las arras?
Sirve, y es preferible al efectivo, aunque para montos pequeños la transferencia suele ser más simple. Lo importante es que cualquier entrega de dinero quede documentada y bancarizada desde la primera. Ver cómo funcionan las arras.
Más preguntas frecuentes
¿Qué es un cheque de gerente?
Es otra forma de llamar al cheque de gerencia: un cheque que el banco emite contra sí mismo, pagadero en cualquiera de sus oficinas del país, luego de que el cliente le entrega el importe más la comisión. Está regulado en el artículo 193 de la Ley de Títulos Valores.
¿Un cheque de gerencia puede rebotar?
No, porque el banco lo emite contra sus propios fondos luego de recibir el importe del solicitante, así que su pago no depende del saldo de quien lo pide. El riesgo real es recibir uno falsificado, y por eso conviene verificarlo con el banco emisor antes de firmar o entregar las llaves.
¿Cuánto cuesta un cheque de gerencia en el Perú?
Según los tarifarios publicados en 2026, cuesta alrededor de S/ 14 en varias entidades y hasta S/ 18 en otras. Un ejemplo verificado es el Banco de la Nación, que cobra S/ 10 (o US$ 3) según su tarifario vigente desde el 22 de abril de 2026. A la comisión se suma el ITF, así que conviene confirmar el monto vigente con tu banco el día que lo pides.
¿Cuánto cuesta un cheque de gerencia en BBVA?
BBVA Perú publica una comisión de S/ 18,00 (o US$ 5,50) por emitir un cheque de gerencia con cargo en una cuenta contratada en la misma localidad donde se emite. Si la cuenta es de otra localidad, se aplica una comisión distinta. A ese monto se suma el ITF, así que revisa el tarifario vigente antes de pedirlo.
¿Se puede emitir un cheque de gerencia al portador?
No. La ley prohíbe girarlo al portador o a favor del propio banco: siempre lleva el nombre de un beneficiario, que en una compraventa debe coincidir con el del vendedor según su documento de identidad. Un error en ese nombre obliga a anularlo y emitir otro, con costo y demora.
¿Se puede endosar un cheque de gerencia?
La Ley de Títulos Valores lo considera transferible, salvo que se emita con una cláusula en contrario (art. 193). En una compraventa inmobiliaria, de todos modos, se emite a nombre del vendedor que figura en la minuta, exactamente con los datos de su documento de identidad, para evitar discusiones.
¿El cheque de gerencia acredita la bancarización?
Sí, es un medio de pago del sistema financiero, así que cumple la exigencia de bancarización que el notario va a pedir en la compraventa. Guarda la copia del cheque y el voucher de emisión junto con el testimonio. El efectivo, en cambio, incumple la exigencia de medios de pago en operaciones grandes.
¿Cuánto demora cobrarlo?
Lo más directo es cobrarlo o depositarlo en una ventanilla del propio banco emisor, que además te permite confirmar que es auténtico. Si lo depositas en otro banco, la acreditación no es inmediata y puede tomar días. En ambos casos, las condiciones de cobro dependen de cada entidad.
¿Cuánto tiempo tengo para cobrar un cheque de gerencia?
La Ley 27287 fija en 30 días, contados desde la emisión, el plazo para presentar un cheque al pago (art. 207 de la Ley de Títulos Valores). Cóbralo o deposítalo dentro de ese plazo; si se vence, consulta con el banco emisor antes de dar por perdida la operación.
¿Cómo saber si un cheque de gerencia es auténtico?
Llama al banco emisor al número de su web oficial, no al que te den ni al que aparezca en el documento, y confirma el número del cheque, el monto y el beneficiario. Lo más seguro es cobrarlo o depositarlo en una ventanilla del propio banco emisor antes de firmar o entregar las llaves. En una compraventa, también ayuda que el comprador lo emita en presencia del vendedor.
El cheque de gerencia aparece el día de la firma. Lo que va antes —fijar precio, publicar y filtrar interesados— está en cómo vender tu propiedad.
Conviene leerlo junto con cuánto ITF se paga al comprar una casa.
Fuentes
- Cheque de gerencia — BBVA Perú
- ¿Qué es un cheque de gerencia y cómo se emite? — Prestamype
- Cheques de gerencia — Banco de la Nación / Plataforma del Estado Peruano
- Tarifario 2026, versión 3 (vigente desde el 22 de abril de 2026) — Banco de la Nación
- Ley 27287, Ley de Títulos Valores (arts. 193 y 207) — SPIJ, Ministerio de Justicia
Cómo te ayuda EximiaHaus
El momento del pago es donde más operaciones se caen o se complican. Estos servicios lo acompañan:
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
- Acompañamiento de principio a fin — un especialista contigo en los cuatro tramos críticos: precio, material, filtrado de interesados y cierre.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
