El Crédito MiVivienda es un préstamo hipotecario en soles para comprar, construir o mejorar tu primera vivienda, que otorgan bancos, cajas y financieras con recursos del Fondo MiVivienda. En 2026 financia viviendas de S/ 69.900 a S/ 496.200, pide una cuota inicial mínima de 7,5 % y suma el Bono del Buen Pagador de S/ 7.900 a S/ 27.800 si la vivienda vale hasta S/ 367.600.
Requisitos del Crédito MiVivienda 2026 en corto
- Ser mayor de edad, sin importar tu estado civil.
- Ser calificado como sujeto de crédito por el banco, la caja o la financiera que te presta: la entidad revisa tu historial crediticio y tus deudas. Puedes ver lo mismo que verá el banco con el reporte Equifax antes de postular.
- No ser propietario ni copropietario de otra vivienda en el país: ni tú, ni tu cónyuge o conviviente, ni tus hijos menores de edad.
- Cuota inicial mínima de 7,5 % del valor de la vivienda; el crédito financia hasta el 90 %, en plazos de 5 a 25 años con cuota fija.
- No tener un crédito pendiente con el Fondo MIVIVIENDA. Sus recursos te pueden financiar como máximo dos veces, y solo la primera lleva subsidio.
- Bono del Buen Pagador 2026: de S/ 7.900 a S/ 27.800 para viviendas de S/ 69.900 a S/ 367.600 (DS 011-2026-VIVIENDA).
Sobre el «Banco MiVivienda»: no existe como banco. El Fondo MIVIVIENDA es una empresa del Estado que da recursos a las instituciones financieras calificadas para que ellas otorguen los préstamos hipotecarios; por eso el crédito se pide en un banco, una caja o una financiera.
Video · 1:37 · Crédito Mivivienda vs. crédito del banco: ¿cuál te conviene? · Ver video
Herramienta del video: Cuota hipotecaria por banco · Ver en su página
El Crédito Mivivienda es un crédito hipotecario que se otorga a través de bancos, cajas y financieras con recursos del Fondo Mivivienda, y que incluye un subsidio del Estado llamado Bono del Buen Pagador. No lo entrega el Estado directamente: lo entrega tu entidad financiera, bajo las reglas del programa.
Datos clave
- Financia viviendas con precios que van, según el programa, de S/ 69.900 a S/ 496.200.
- Bono del Buen Pagador 2026: de S/ 7.900 a S/ 27.800 según el rango de precio de la vivienda.
- Los montos vigentes fueron formalizados por el Decreto Supremo 011-2026-VIVIENDA.
- El bono va a la cuota inicial: reduce el monto a financiar y, con él, la cuota mensual.
- Cuota inicial mínima: 7,5 % del valor de la vivienda; el crédito financia como máximo el 90 % del valor.
- Plazo: de 5 a 25 años, con cuota fija en soles y prepagos permitidos en cualquier momento.
- Bono del Buen Pagador Sostenible (bono verde): S/ 6.400 adicionales si la vivienda tiene certificación sostenible, según la tabla 2026 que publican las entidades financieras.
- Bono del Buen Pagador Integrador: S/ 3.700 adicionales para adultos mayores, personas con discapacidad, migrantes retornados, desplazados por terrorismo y hogares con ingreso de hasta S/ 4.746.
- Presupuesto del bono en 2026: S/ 154,4 millones transferidos al Fondo MiVivienda (RM 069-2026-VIVIENDA, marzo de 2026), el doble que en 2025.
¿Qué es el Crédito MiVivienda y qué es el Fondo MiVivienda?
Son dos cosas distintas que la gente suele mezclar. El Fondo MiVivienda es una empresa del Estado, del sector Vivienda, que no presta directamente al público: pone los recursos y fija las reglas, y las entidades financieras los colocan. Por eso la gente busca "banco MiVivienda", pero no existe una ventanilla del Fondo donde pedir el préstamo: lo pides en un banco, una caja municipal o una financiera que opere el producto.
El Nuevo Crédito MiVivienda es el producto hipotecario que sale de esos recursos. Sirve para tres cosas, según la ficha oficial del programa:
- Compra de vivienda: nueva, en planos, en construcción o usada, dentro del rango de valor.
- Construcción en terreno propio o en aires independizados: el valor del terreno cuenta como cuota inicial.
- Mejoramiento de vivienda: el valor de la vivienda a mejorar cubre la cuota inicial, pero esta modalidad no recibe el Bono del Buen Pagador.
Lo que lo diferencia de un hipotecario común es el subsidio: el Bono del Buen Pagador (BBP), una ayuda no reembolsable que se entrega una sola vez y se suma a tu cuota inicial. Está regulado por la Ley 29033 y su reglamento, y sus montos se actualizan cada año según la inflación de Lima Metropolitana. Si quieres ver la diferencia con números frente a un préstamo sin bono, revisa Mivivienda o crédito hipotecario tradicional.
¿Cuánto es el Bono del Buen Pagador en 2026 según el precio de la vivienda?
| Valor de la vivienda | Bono del Buen Pagador |
|---|---|
| De S/ 69.900 a S/ 99.600 | S/ 27.800 |
| De S/ 99.600 a S/ 149.200 | S/ 23.200 |
| De S/ 149.200 a S/ 248.300 | S/ 21.200 |
| De S/ 248.300 a S/ 367.600 | S/ 7.900 |
El detalle de requisitos y tramos está en Crédito MiVivienda 2026: requisitos, bono y cómo pedirlo.
| Tramo | Bono 2026 | Bono 2025 |
|---|---|---|
| Primero | S/ 27.800 (S/ 69.900 a S/ 99.600) | S/ 27.400 (S/ 68.800 a S/ 98.100) |
| Segundo | S/ 23.200 | S/ 22.800 |
| Tercero | S/ 21.200 | S/ 20.900 |
| Cuarto | S/ 7.900 | S/ 7.800 |
El Decreto Supremo 011-2026-VIVIENDA, publicado en El Peruano en junio de 2026, subió el bono máximo de S/ 27.400 a S/ 27.800 y movió todos los rangos de valor. El cambio responde a la variación anual del Índice de Precios al Consumidor de Lima Metropolitana. Cada tramo empieza donde termina el anterior: una vivienda de S/ 99.600 exactos cae en el primero, y una de S/ 99.601 ya pasa al segundo. Los cálculos por precio, tramo por tramo, están en los tramos exactos del Bono del Buen Pagador.
Para saber qué bono te toca con el precio de la vivienda que buscas, responde las cuatro preguntas de ¿qué bono de vivienda me toca?.
¿Cuál es el valor de vivienda permitido para el Crédito MiVivienda en 2026?
El rango completo va de S/ 69.900 a S/ 496.200. Dentro de ese rango hay cinco escalones: los cuatro primeros reciben Bono del Buen Pagador y el quinto se financia con recursos del Fondo pero sin bono.
| Rango | Valor de la vivienda | Bono del Buen Pagador | Peso del bono sobre el tope del rango |
|---|---|---|---|
| 1 | S/ 69.900 – S/ 99.600 | S/ 27.800 | ≈ 27,9 % |
| 2 | Más de S/ 99.600 – S/ 149.200 | S/ 23.200 | ≈ 15,5 % |
| 3 | Más de S/ 149.200 – S/ 248.300 | S/ 21.200 | ≈ 8,5 % |
| 4 | Más de S/ 248.300 – S/ 367.600 | S/ 7.900 | ≈ 2,1 % |
| 5 | Más de S/ 367.600 – S/ 496.200 | Sin bono | — |
Dos datos que conviene no confundir. El tope de vivienda de interés social (S/ 136.100 en multifamiliar y S/ 109.100 en unifamiliar, DS 012-2026-VIVIENDA) es otra cosa: define qué proyectos son "vivienda social", no hasta dónde llega MiVivienda. Y por debajo de S/ 69.900 la vivienda no entra al Nuevo Crédito MiVivienda: ese segmento suele ser terreno de Techo Propio. Los dos topes nuevos están explicados en los nuevos topes de la vivienda social 2026.
¿Cuánto es el bono verde y el Bono Integrador de MiVivienda?
El Bono del Buen Pagador tiene dos complementos que se suman a él, no lo reemplazan:
- Bono del Buen Pagador Sostenible, conocido como "bono verde": para viviendas en proyectos con certificación sostenible (ahorro de agua y energía). En la tabla 2026 que publican las entidades es de S/ 6.400 adicionales.
- Bono del Buen Pagador Integrador: para personas en situación de vulnerabilidad: ingreso de hasta S/ 4.746, adulto mayor, persona con discapacidad, migrante retornado o desplazado por terrorismo. En 2026 figura con S/ 3.700 adicionales.
| Caso: vivienda de S/ 69.900 a S/ 99.600 | Monto |
|---|---|
| Bono del Buen Pagador | S/ 27.800 |
| + Bono del Buen Pagador Sostenible | S/ 6.400 |
| + Bono del Buen Pagador Integrador | S/ 3.700 |
| Total de bonos posible | S/ 37.900 |
El bono verde depende del proyecto, no de ti: si el edificio no tiene la certificación, no hay bono sostenible por más que el folleto diga "eco". Qué debe acreditar el proyecto está en el Bono MiVivienda Verde.
¿En qué se diferencia de un crédito hipotecario común?
- Trae un subsidio que un crédito común no tiene.
- Tiene topes de precio de vivienda: fuera de esos rangos, no aplica.
- Exige condiciones de elegibilidad propias del programa, además de la evaluación del banco.
- El bono premia el buen pago: su lógica es beneficiar a quien cumple con sus cuotas.
También hay diferencias de letra chica. La cuota es fija en soles, así que no te expones al tipo de cambio. Puedes prepagar cuando quieras, pero si cancelas el crédito completo antes de cumplir 5 años desde el desembolso, debes devolver el bono, salvo que la cancelación venga del seguro de desgravamen o del multirriesgo. Y los recursos del Fondo pueden financiar como máximo dos veces a la misma persona o pareja, pero solo el primer crédito lleva subsidio. Las ventajas y los costos del programa, puestos en balanza, están en ventajas y desventajas del Crédito Mivivienda.
¿Quién puede pedirlo?
En términos generales, personas que califiquen crediticiamente ante una entidad financiera autorizada y que cumplan los requisitos del Fondo Mivivienda para el producto que están solicitando. El filtro real son dos: que la vivienda esté dentro del rango de precio y que tu perfil crediticio pase la evaluación del banco.
Por eso conviene revisar tu historial antes de postular: ver comprar vivienda con deudas reportadas.
No importa tu estado civil: puedes pedirlo soltero, casado o conviviente. La ficha oficial tampoco fija una edad máxima, aunque el banco sí mira que el plazo del crédito termine dentro de la edad que cubre el seguro de desgravamen. Los trabajadores independientes califican si pueden sustentar ingresos; algunas entidades ofrecen planes de ahorro programado para quienes no tienen boletas.
¿Cuáles son los requisitos del Crédito MiVivienda en 2026?
La entidad financiera revisa tu perfil crediticio, pero antes el Fondo Mivivienda aplica sus propios filtros. Para postular necesitas:
- Ser mayor de edad.
- Tener la cuota inicial. El mínimo del programa es 7,5% del valor de la vivienda, aunque algunos bancos piden hasta 10%.
- No ser propietario ni copropietario de otra vivienda en el Perú, tú ni tu cónyuge o conviviente. Cuentan también las viviendas heredadas y las compartidas, aunque no vivas en ellas.
- No haber recibido antes otro apoyo habitacional del Estado, como el Bono del Buen Pagador o Techo Propio.
- No tener un crédito pendiente con el Fondo Mivivienda.
- Pasar la evaluación crediticia de la entidad que elijas.
Los dos puntos que más solicitudes frenan son la propiedad a tu nombre y el reporte de deudas. Antes de postular, consulta en Sunarp si figuras como titular de algún predio y revisa tu historial: una tarjeta impaga o un aval que asumiste pueden bajarte de calificación.
Un detalle que la ficha oficial precisa: la regla de no ser propietario alcanza también a tus hijos menores de edad, sea cual sea el régimen patrimonial de la pareja. Si a tu hijo le dejaron una parte de una casa en herencia, eso puede frenarte.
Además de los requisitos del programa, cada entidad pone los suyos. Como referencia, un banco grande publica para este producto un ingreso neto mínimo de S/ 1.200 al mes en Lima y S/ 1.100 en provincias, individual o sumado con tu pareja, y una cuota que puede llegar hasta el 50 % de tu ingreso. Otras entidades piden más o menos: compara en qué sueldo mínimo pide cada banco.
| Documento | Para qué lo piden |
|---|---|
| DNI (tuyo y de tu cónyuge o conviviente) | Identificación y verificación de estado civil |
| Boletas de pago o recibos por honorarios y declaración de renta | Sustentar ingresos (dependiente o independiente) |
| Certificado negativo de propiedad de Sunarp | Probar que no tienes otra vivienda |
| Documentos del inmueble: partida registral, minuta o contrato de separación | Verificar que la vivienda está saneada y en el rango |
| Constancia de la cuota inicial (depósito o carta de la AFP) | Acreditar el aporte mínimo de 7,5 % |
Crédito MiVivienda 2026: los datos oficiales en una tabla
Estas son las cifras del programa con su norma o comunicado de origen. Sirven para revisar la propuesta que te haga cada entidad: si un dato no cuadra con la tabla, pregunta por qué.
| Dato | Valor | Fuente y fecha |
|---|---|---|
| Bono del Buen Pagador | S/ 27.800, S/ 23.200, S/ 21.200 o S/ 7.900 según el valor de la vivienda, de S/ 69.900 a S/ 367.600 | DS 011-2026-VIVIENDA (El Peruano, 22-jun-2026) |
| Bono Integrador | S/ 3.700 adicionales. Condiciones que lista el Ministerio: ingresos de hasta S/ 4.746 (con declaración jurada), ser adulto mayor de 60 años o persona con discapacidad, peruano migrante retornado o desplazado por el terrorismo | Ministerio de Vivienda, 28-jun-2026 |
| Subsidio total posible | De S/ 11.600 a S/ 31.500 en vivienda tradicional y de S/ 18.000 a S/ 37.900 en vivienda sostenible | Ministerio de Vivienda, 28-jun-2026 |
| Cuota inicial mínima | 7,5 % del valor de la vivienda | Fondo MIVIVIENDA en gob.pe |
| Financiamiento máximo y plazo | Hasta 90 % del valor; de 5 a 25 años, con cuota fija y prepagos en cualquier momento | Fondo MIVIVIENDA en gob.pe |
| Devolución del bono | Si cancelas el total del crédito antes de 5 años desde el desembolso, salvo que pague el seguro de desgravamen o el multirriesgo | Fondo MIVIVIENDA en gob.pe |
| Gastos de cierre | Hasta el 5 % del valor de la vivienda (tasación, estudio de títulos, notaría, registros, alcabala, comisión por desembolso) | Fondo MIVIVIENDA en gob.pe |
| Créditos desembolsados | 4.680 en el primer semestre de 2026, 9 % más que en el mismo periodo de 2025 | Ministerio de Vivienda, 9-jul-2026 |
Lo que la tabla no dice es cuánto te presta cada entidad: eso sale de su evaluación de tus ingresos y de tu historial. Si tienes una deuda atrasada o un reporte negativo, conviene saberlo y resolverlo antes de pedir la evaluación, no después. Para ver en qué tramo de bono cae el precio que manejas, usa ¿qué bono de vivienda me toca?.
¿Cuánta cuota inicial necesitas para un Crédito MiVivienda?
El mínimo del programa es el 7,5 % del valor de la vivienda, y el crédito financia como máximo el 90 %. En la práctica, tu cuota inicial más el Bono del Buen Pagador cubren la parte que no financia el banco. En una vivienda de S/ 140.000, el 7,5 % son S/ 10.500.
Tres fuentes para juntarla:
- Ahorro propio en una cuenta, depósito a plazo o plan de ahorro hipotecario del banco.
- Hasta el 25 % de tu fondo de AFP (Ley 30478): la AFP transfiere el dinero al banco o a la inmobiliaria, no a ti, y es compatible con MiVivienda. El trámite está en retirar el 25 % de tu AFP para la cuota inicial.
- El terreno o los aires independizados, si vas a construir: su valor cuenta como inicial.
Aparte de la inicial, reserva dinero para los gastos de cierre: tasación, estudio de títulos, notaría, Sunarp y, si corresponde, alcabala. La ficha del programa los estima en hasta el 5 % del valor de la vivienda. El cálculo con ejemplo está en los gastos de cierre al comprar vivienda.
¿Dónde se solicita?
En los bancos, cajas municipales, financieras y cooperativas autorizadas a colocar el producto. No se tramita en una ventanilla estatal: se solicita como cualquier crédito hipotecario, indicando que quieres acceder al programa. En provincia, las cajas municipales son una vía frecuente: ver cajas municipales y crédito hipotecario.
Entre los bancos que publican el producto en sus canales están BCP, Interbank y Scotiabank, y lo operan además varias cajas municipales y financieras. La lista cambia con los convenios, así que la referencia es la relación de entidades del Fondo MiVivienda. El producto y el bono son los mismos en todas; lo que cambia es la tasa, los seguros y la rapidez. Por eso conviene pedir la evaluación en dos o tres entidades y comparar la TCEA, no solo la tasa. Cómo elegir entre ellas está en qué bancos dan el crédito MiVivienda.
Qué viviendas entran y cuáles no
El programa financia casas y departamentos nuevos, en construcción o de segundo uso. La condición es que el precio esté dentro de los rangos vigentes y que el inmueble tenga su inscripción registral en orden: una vivienda sin sanear queda fuera aunque el precio calce.
Ojo con los tramos, porque un cambio pequeño de precio mueve mucho el subsidio:
- Entre S/ 69.900 y S/ 99.600 recibes el bono máximo de S/ 27.800. En una vivienda de S/ 95.000, eso es casi el 30% del precio.
- Si la vivienda pasa de S/ 248.300, el bono cae de S/ 21.200 a S/ 7.900.
- Por encima de S/ 367.600 ya no hay Bono del Buen Pagador, aunque el crédito puede financiar viviendas de hasta S/ 496.200.
Si el proyecto tiene certificación sostenible, existe además el Bono MiVivienda Verde (Bono del Buen Pagador Sostenible), que en la tabla 2026 publicada por las entidades suma S/ 6.400 al bono tradicional. Pide la certificación por escrito antes de separar; el detalle está en el Bono MiVivienda Verde.
Si compras en planos, el contrato suele ser de compraventa de bien futuro y el banco desembolsa con garantías hasta que el departamento se independiza e inscribe: revisa qué es la compraventa de bien futuro. Y la tasación manda: si el perito valoriza por debajo del precio, el banco financia sobre la cifra menor y la diferencia la pones tú. En Lima, los distritos donde más oferta en rango hay están en dónde hay más viviendas con MiVivienda.
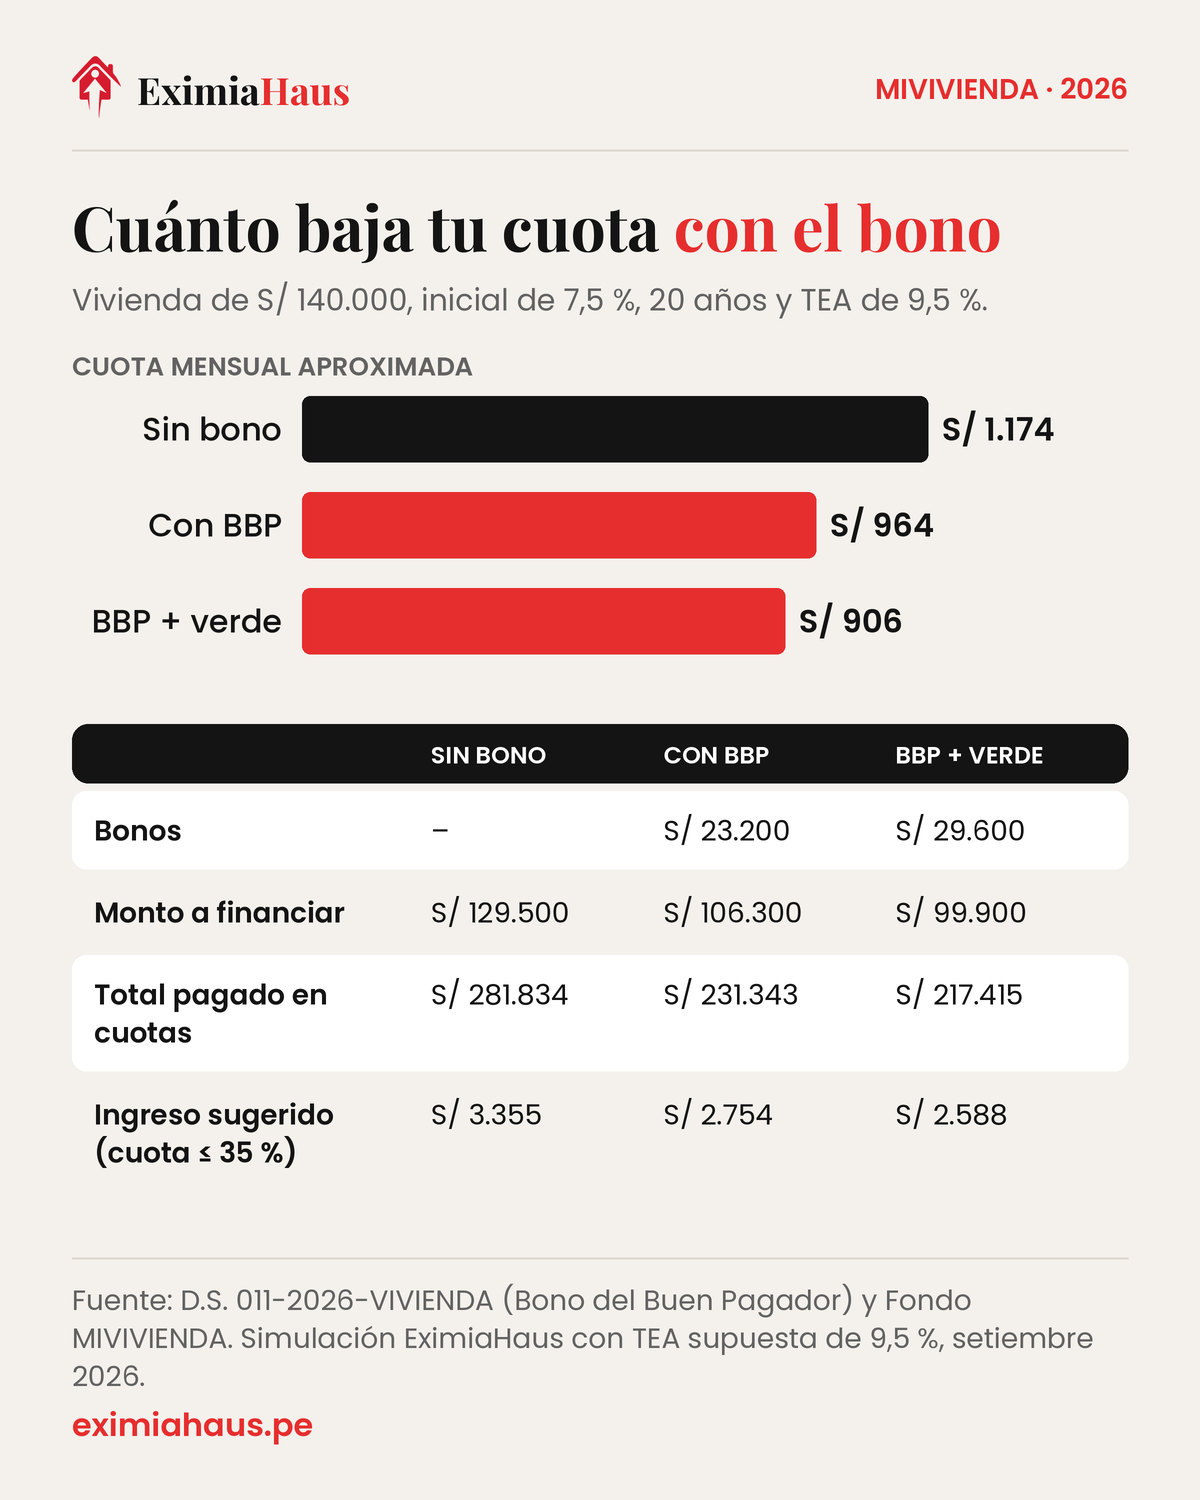
¿Cuánto pagarías al mes? Simulación del Crédito MiVivienda con números
Supuestos del ejemplo: departamento de S/ 140.000 (rango 2), cuota inicial mínima de 7,5 %, plazo de 20 años y una TEA de 9,5 % como referencia. Las tasas del producto varían por entidad y perfil (un banco publica tasas desde 8,25 %), así que cambia la tasa por la que te ofrezcan. No incluye seguros de desgravamen e inmueble, que suben la cuota real.
| Concepto | Sin bono | Con BBP | Con BBP + bono verde |
|---|---|---|---|
| Precio de la vivienda | S/ 140.000 | S/ 140.000 | S/ 140.000 |
| Cuota inicial (7,5 %) | S/ 10.500 | S/ 10.500 | S/ 10.500 |
| Bonos | — | S/ 23.200 | S/ 29.600 |
| Monto a financiar | S/ 129.500 | S/ 106.300 | S/ 99.900 |
| Cuota mensual aprox. (20 años, TEA 9,5 %) | S/ 1.174 | S/ 964 | S/ 906 |
| Total pagado en cuotas | S/ 281.834 | S/ 231.343 | S/ 217.415 |
| Ingreso familiar sugerido (cuota ≤ 35 %) | S/ 3.355 | S/ 2.754 | S/ 2.588 |
La lectura: en este caso, el Bono del Buen Pagador baja la cuota en unos S/ 210 al mes y te ahorra alrededor de S/ 50.000 en cuotas a lo largo de 20 años. Por eso el bono pesa más que medio punto de tasa. Haz tu propio cálculo, con seguros incluidos, en la calculadora de crédito hipotecario, o parte de tu sueldo con cuánto te presta el banco según tu sueldo.
Con la inicial mínima de 7,5 % y el bono descontado, así queda lo que financias en otros precios: en una vivienda de S/ 95.000 pones S/ 7.125, el bono aporta S/ 27.800 y financias unos S/ 60.075; en una de S/ 300.000 pones S/ 22.500, el bono aporta S/ 7.900 y financias unos S/ 269.600. Ninguna de las dos cifras incluye seguros, tasación ni gastos notariales y registrales.
La trampa del cambio de rango
Compara dos departamentos casi iguales, con los mismos supuestos:
- S/ 248.000 (rango 3): inicial S/ 18.600, bono S/ 21.200, financias S/ 208.200. Cuota aproximada: S/ 1.888.
- S/ 250.000 (rango 4): inicial S/ 18.750, bono S/ 7.900, financias S/ 223.350. Cuota aproximada: S/ 2.025.
Pagar S/ 2.000 más de precio te cuesta unos S/ 137 más al mes y cerca de S/ 33.000 más en cuotas en 20 años. Si el departamento que te gusta está justo encima de un límite, negocia el precio: bajar unos miles de soles puede devolverte a un bono mucho mayor.
El orden correcto para postular
El error más común es enamorarse de un inmueble y recién después preguntar si califica. Hazlo al revés:
- Pide a una entidad afiliada que evalúe tus ingresos y te diga cuánto te prestaría.
- Con ese monto y tu inicial, ubica el tramo de precio y el bono que te corresponde.
- Busca viviendas dentro de ese rango y confirma que la partida esté saneada.
- Con el crédito aprobado, el banco tramita el bono contra el precio de la vivienda.
- Antes de firmar, revisa que el bono figure aplicado en la hoja resumen. Si no aparece por escrito, no está aplicado.
Los topes y la escala vigente desde junio de 2026 están explicados en los nuevos topes de la vivienda social.
Después de la aprobación vienen la tasación del inmueble, el estudio de títulos, la firma de la minuta y la escritura pública de compraventa con hipoteca en notaría, y la inscripción en Sunarp. El banco desembolsa al vendedor o a la inmobiliaria; tú no recibes el dinero del crédito ni del bono en tu cuenta. Desde ahí empiezas a pagar las cuotas, y cumplirlas es la condición que justifica el bono.
¿MiVivienda o Techo Propio? Diferencias en 2026
Los dos son programas del Estado, pero apuntan a hogares distintos. La regla simple: si tu ingreso familiar pasa el tope de Techo Propio o la vivienda que quieres supera su valor máximo, tu camino es MiVivienda.
| Aspecto | Nuevo Crédito MiVivienda | Techo Propio (compra de vivienda nueva) |
|---|---|---|
| Qué es | Crédito hipotecario con bono | Bono Familiar Habitacional más ahorro y, si hace falta, un crédito complementario |
| Ayuda del Estado | BBP de S/ 7.900 a S/ 27.800 (más sostenible e integrador) | BFH de hasta S/ 52.250 en unifamiliar y S/ 47.850 en multifamiliar |
| Valor de la vivienda | S/ 69.900 a S/ 496.200 (bono hasta S/ 367.600) | Hasta S/ 136.100 en multifamiliar y S/ 109.100 en unifamiliar |
| Ingreso | Sin tope; manda la evaluación del banco | Ingreso familiar mensual de hasta S/ 3.715 |
| Aporte propio | Cuota inicial desde 7,5 % | Ahorro mínimo del grupo familiar |
| Dónde se tramita | Banco, caja o financiera | Fondo MiVivienda, a través del promotor o la entidad técnica |
No puedes usar los dos: el apoyo habitacional del Estado se da una sola vez por grupo familiar. La comparación por perfil está en MiVivienda vs. Techo Propio; si te inclinas por Techo Propio, empieza por la guía de Techo Propio 2026 y revisa la tabla completa de montos del bono. Para ubicarte según tu ingreso entre todos los subsidios, ve qué subsidio de vivienda te corresponde.
¿Techo Propio o un crédito hipotecario normal?
No es una elección de gusto: la decide tu ingreso. En Construcción en Sitio Propio, Techo Propio entrega en 2026 un bono de S/ 33.000 (6 UIT) que no se devuelve, para hogares con ingreso familiar de hasta S/ 2.706 que ya tienen terreno; en Adquisición de Vivienda Nueva el tope sube a S/ 3.715. El crédito hipotecario no tiene tope de precio ni de ingreso, pero todo lo que recibes lo devuelves con intereses. Para una meta de S/ 120.000, la comparación queda así:
| Concepto | Techo Propio (Sitio Propio) | Crédito hipotecario sin bono |
|---|---|---|
| Requisito de ingreso | Máximo S/ 2.706 familiares | Sin tope; manda la evaluación del banco |
| Aporte propio | Ahorro mínimo de S/ 2.475 | S/ 24.000 de inicial (20 %) |
| Aporte del Estado | S/ 33.000 que no se devuelven | S/ 0 |
| Deuda resultante | Solo el faltante, si lo financias con un crédito complementario | S/ 96.000 |
| Cuota mensual estimada | Ninguna si el bono cubre la obra | ~S/ 830 a 8,5 % nominal y 20 años |
| Tiempo hasta tener la vivienda | Depende de la convocatoria | Semanas, si calificas |
Cada camino se paga en monedas distintas: Techo Propio en tiempo y en una vivienda más modesta (esperas una convocatoria y recibes un módulo básico); el crédito, en un compromiso mensual de veinte años a cambio de elegir dónde y qué. Quien tiene ingreso suficiente y elige Techo Propio por ahorrarse la cuota suele terminar frustrado; quien no lo tiene y se fuerza a un crédito termina en mora. Para el caso intermedio, ingresos por encima del tope de Techo Propio y sin terreno, el camino es este: el Crédito MiVivienda con bono. Y si postulas a Techo Propio, ten evaluado desde el inicio el plan B del crédito por si no sales beneficiario.
Errores comunes que hacen perder el bono o el crédito
- Separar un departamento antes de saber cuánto te prestan. Pierdes la separación o terminas en un rango de bono menor.
- Olvidar una propiedad a tu nombre o al de tu pareja o hijos menores. Una parte heredada de un terreno en provincia basta para quedar fuera. Pide el certificado negativo de Sunarp antes.
- Comprar justo encima del límite de un rango sin negociar el precio.
- Confiar en un "proyecto verde" sin certificación escrita: sin el documento, no hay bono sostenible.
- Comparar solo la tasa. Lo que pagas de verdad es la TCEA, con seguros y comisiones.
- Cancelar todo el crédito antes de los 5 años sin saber que se devuelve el bono. Si planeas prepagar fuerte, haz prepagos parciales y revisa cómo prepagar sin pagar de más.
- Endeudarte con una tarjeta o un préstamo mientras te evalúan. Cambia tu capacidad de pago y puede tumbar una aprobación ya encaminada.
Los compromisos que asumes al recibir el bono, y cuándo no te conviene, están en Bono del Buen Pagador: qué ganas y a qué te obliga.
Si vas a postular solo, con un único ingreso, revisa el Crédito MiVivienda para solteros y jóvenes.
Para ver el crédito y los bonos aplicados a una compradora concreta, revisa el caso práctico de comprar con MiVivienda y bono verde.
El Ministerio de Vivienda confirmó en junio de 2026 que el Bono Integrador suma S/ 3.700; quién lo recibe y cuánto queda en cada tramo, en Bono Integrador de MiVivienda.
Para no saltarte ningún paso, descarga gratis el checklist para comprar con el crédito MiVivienda en PDF: cada punto dice dónde se hace y qué guía del blog lo explica.
Preguntas frecuentes
¿El Bono del Buen Pagador se devuelve?
Es un subsidio no reembolsable mientras se cumplan las condiciones del programa. Su nombre viene justamente de eso: premia el buen comportamiento de pago.
¿Puedo usarlo para comprar una casa de segundo uso?
El programa tiene modalidades distintas según el tipo de vivienda. Conviene confirmar con la entidad financiera qué producto aplica al inmueble que te interesa.
¿Puedo acceder si ya tuve una propiedad antes?
Los programas de apoyo habitacional suelen exigir no ser propietario de otra vivienda y no haber recibido antes un apoyo del Estado. Verifica el requisito exacto del producto.
¿Mivivienda y Techo Propio son lo mismo?
No. Mivivienda es un crédito con subsidio para quien puede acceder a financiamiento; Techo Propio es un bono habitacional dirigido a familias de menores ingresos. Ver qué es Techo Propio.
¿Cuánto es el bono MiVivienda en 2026?
El Bono del Buen Pagador va de S/ 7.900 a S/ 27.800 según el valor de la vivienda, por el DS 011-2026-VIVIENDA. El máximo, S/ 27.800, corresponde a viviendas de S/ 69.900 a S/ 99.600. Si el proyecto es sostenible se suman S/ 6.400, y si calificas al Integrador, S/ 3.700 más.
¿Cuál es el sueldo mínimo para un Crédito MiVivienda?
El programa no fija un sueldo mínimo: lo pone cada entidad. Como referencia, un banco grande publica S/ 1.200 netos al mes en Lima y S/ 1.100 en provincias, individual o sumado con tu pareja. Lo decisivo es que la cuota quepa en tu ingreso según la evaluación.
¿Puedo pedir el Crédito MiVivienda siendo independiente?
Sí. Necesitas sustentar ingresos con recibos por honorarios, declaraciones de renta o movimientos bancarios, según pida la entidad. Si no puedes sustentarlos, algunas entidades ofrecen planes de ahorro programado de varios meses que sirven como prueba de capacidad de pago.
¿Hay un bono MiVivienda para jóvenes?
No existe un Bono del Buen Pagador especial para jóvenes: los montos son los mismos a cualquier edad. Para jóvenes hay otras vías, como el Bono Renta Joven para alquilar con ahorro hacia la cuota inicial (ver Bono Renta Joven) y una propuesta de bono extra en Techo Propio.
¿Qué pasa si pago todo el crédito antes de tiempo?
Puedes prepagar en cualquier momento. Pero si cancelas la totalidad antes de 5 años desde el desembolso, debes devolver el Bono del Buen Pagador, salvo que la cancelación la haga el seguro de desgravamen o el multirriesgo. Los prepagos parciales no tienen esa consecuencia.
¿Cuántas veces puedo usar el Fondo MiVivienda?
Los recursos del Fondo pueden financiar como máximo dos veces a una misma persona, su cónyuge o conviviente, siempre que no tengan un préstamo pendiente con el Fondo. Solo el primer crédito recibe el subsidio: el segundo va sin Bono del Buen Pagador.
¿Puedo usar mi AFP como cuota inicial de un MiVivienda?
Sí. La Ley 30478 permite usar hasta el 25 % de tu fondo para la cuota inicial de tu primera vivienda. La AFP transfiere el dinero directamente a la entidad o a la inmobiliaria, y es compatible con el Bono del Buen Pagador.
¿Qué es el Banco MiVivienda?
No hay un banco con ese nombre. Lo que existe es el Fondo MIVIVIENDA, una empresa del Estado del sector Vivienda que entrega recursos a las instituciones financieras calificadas, como bancos, cajas y financieras, para que estas otorguen los préstamos hipotecarios al público. El Crédito MiVivienda se pide en una de esas entidades.
¿Qué requisitos piden para el Crédito MiVivienda en 2026?
Ser mayor de edad, ser calificado como sujeto de crédito por la entidad financiera, no ser propietario ni copropietario de otra vivienda en el país (tampoco tu cónyuge o conviviente ni tus hijos menores), tener una cuota inicial de al menos 7,5 % y no tener un crédito pendiente con el Fondo MIVIVIENDA. Cada entidad añade sus propias condiciones de ingreso y documentos.
¿El banco revisa mi historial crediticio para darme el Crédito MiVivienda?
Sí. Uno de los requisitos del programa es que la entidad te califique como sujeto de crédito, y para eso revisa tus deudas y tu comportamiento de pago en las centrales de riesgo. Revisar tu reporte Equifax antes de postular te deja ver lo mismo que verá el banco y corregir a tiempo lo que esté mal.
¿Cuánto suman todos los bonos de MiVivienda en 2026?
Según el Ministerio de Vivienda, el Bono del Buen Pagador más el Bono Integrador suman de S/ 11.600 a S/ 31.500 si la vivienda es tradicional, y de S/ 18.000 a S/ 37.900 si es sostenible. Para el Integrador, de S/ 3.700, el Ministerio lista como condiciones tener ingresos de hasta S/ 4.746 (con declaración jurada), ser adulto mayor o persona con discapacidad, peruano migrante retornado o desplazado por el terrorismo; confirma con tu entidad cuál aplica a tu caso.
Seguir leyendo
- ¿Puedo vender mi departamento con MiVivienda?
- ¿Qué bancos dan el crédito MIVIVIENDA?
- Crédito hipotecario en Perú 2026: la guía completa
- ¿Mivivienda o crédito hipotecario tradicional? La comparación con números
- Bono del Buen Pagador 2026: ¿cuánto es y quién califica?
- ¿En qué distritos de Lima alcanza la vivienda social en 2026?
- ¿Qué es un crédito para construir en terreno propio?
- ¿Dónde puedo publicar mi departamento gratis en el Perú?
- ¿Puedo comprar una casa si estoy en Infocorp?
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Incrementan Bono del Buen Pagador del Crédito Mivivienda: hasta S/ 27.800 — Infobae (20-jun-2026)
- Reglamento del Bono del Buen Pagador — Fondo Mivivienda
- Crédito Mivivienda otorga bonos para adquirir un inmueble propio — Ministerio de Vivienda
- Compra tu vivienda con apoyo del Estado: nuevos montos del Bono del Buen Pagador (DS 011-2026-VIVIENDA) — El Peruano, junio de 2026
- Programa Nuevo Crédito Mivivienda: modalidades, condiciones y devolución del bono — Fondo Mivivienda en Gob.pe, consultado el 29-sep-2026
- El Fondo Mivivienda recibe más de S/ 154 millones para el Bono del Buen Pagador (RM 069-2026-VIVIENDA) — Ministerio de Vivienda, 6-mar-2026
- Crédito Mi Vivienda: bonos Sostenible e Integrador y requisitos de la entidad — Scotiabank Perú, consultado el 29-sep-2026
- Modifican el Bono del Buen Pagador: subsidio sube hasta S/ 27.800 — Gestión, junio de 2026
- Bono Integrador de S/ 3.700 y subsidios de S/ 11.600 a S/ 37.900 con el Bono del Buen Pagador — Ministerio de Vivienda, 28-jun-2026
- Más de 4.600 familias accedieron al Crédito Mivivienda en el primer semestre de 2026 — Ministerio de Vivienda, 9-jul-2026
- Fondo MIVIVIENDA S.A.: qué hace y cómo trabaja con las instituciones financieras — gob.pe
Cómo te ayuda EximiaHaus
Si estás gestionando el financiamiento, esto te ahorra pasos:
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
- Buscador de propiedades — filtra por distrito, precio y tipo de inmueble en todo el Perú.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
