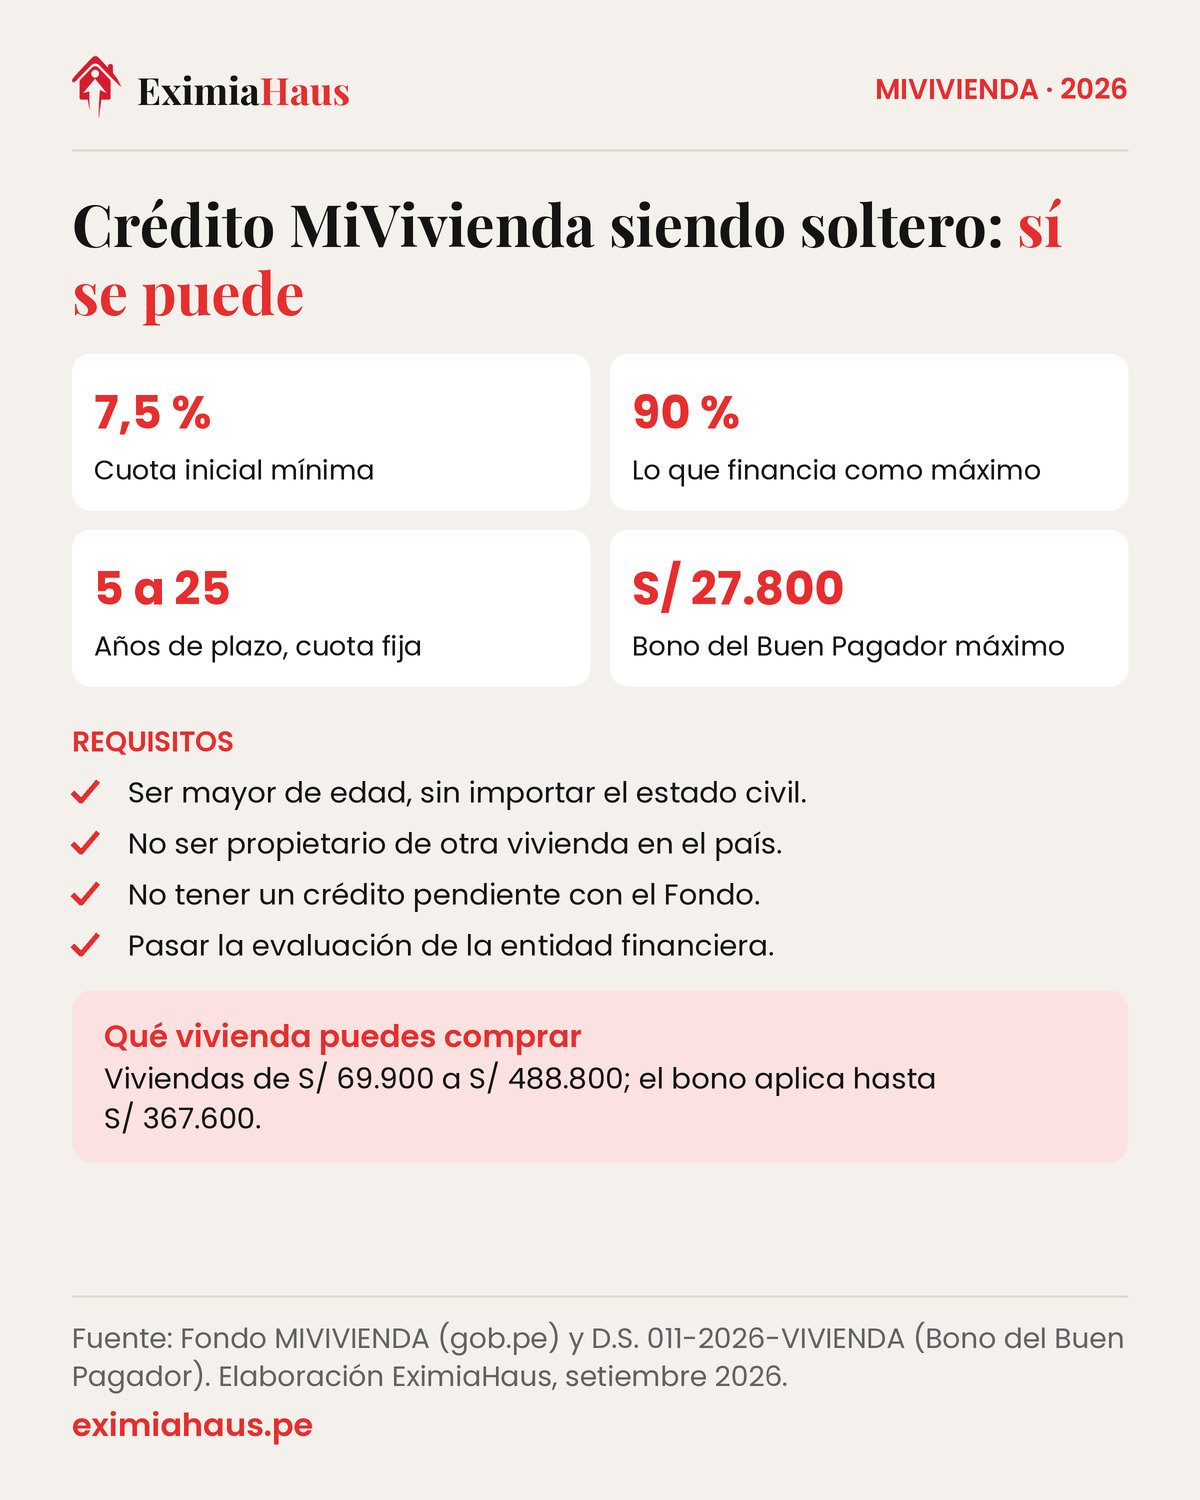
Sí: puedes pedir el Crédito MiVivienda siendo soltero o soltera. La condición oficial del Fondo Mivivienda es "ser mayor de edad, sin importar el estado civil", no ser propietario de otra vivienda en el país y pasar la evaluación de la entidad financiera. En 2026 financia viviendas de S/ 69.900 a S/ 496.200, con una inicial mínima de 7,5 % y un Bono del Buen Pagador de S/ 7.900 a S/ 27.800 según el precio. No existe un Crédito MiVivienda exclusivo para jóvenes: aplica el mismo producto, y la edad pesa solo en la evaluación del banco.
Lo que sí cambia al postular solo es la cuenta: el banco mira un único ingreso para calcular cuánto te presta. Esta guía es información general sobre las reglas del programa; cada entidad financiera evalúa tu caso.
Datos clave
- Estado civil: no importa; basta ser mayor de edad (Fondo Mivivienda, gob.pe).
- Precio de la vivienda: de S/ 69.900 a S/ 496.200; el bono aplica hasta S/ 367.600 (valores 2026).
- Bono del Buen Pagador 2026: de S/ 7.900 a S/ 27.800 según el tramo de precio (D.S. 011-2026-VIVIENDA).
- Cuota inicial mínima: 7,5 % del valor; el crédito financia hasta el 90 %.
- Plazo: de 5 a 25 años, con cuota fija y prepagos permitidos.
- Techo Propio: a diferencia de MiVivienda, hoy exige grupo familiar; una persona sola no califica.
¿Un soltero puede acceder al Crédito MiVivienda?
Sí. La ficha oficial del programa en gob.pe pone como primera condición "ser mayor de edad, sin importar el estado civil". Eso incluye a solteros, divorciados, viudos, casados y convivientes. La confusión viene de Techo Propio, que es otro programa y sí exige conformar un grupo familiar; lo explicamos en si puedes postular a Techo Propio viviendo solo.
Ser soltero incluso simplifica un requisito: la regla de no tener otra vivienda se revisa para ti, tu cónyuge o conviviente legalmente reconocido y tus hijos menores de edad. Si no tienes pareja registrada, solo cuentan tus propiedades y las de tus hijos menores, si los tienes.
¿Qué requisitos pide MiVivienda en 2026?
| Requisito | Qué significa para un soltero | Fuente |
|---|---|---|
| Ser mayor de edad | Desde los 18 años, con cualquier estado civil | Fondo Mivivienda, gob.pe |
| No ser propietario ni copropietario de otra vivienda en el país | Tú y tus hijos menores; cuenta también una parte heredada | Fondo Mivivienda, gob.pe |
| Cuota inicial mínima de 7,5 % | Puede salir de ahorros o del 25 % de tu AFP | Fondo Mivivienda, gob.pe |
| No tener un crédito pendiente con el Fondo | El Fondo financia como máximo dos veces a una misma persona | Fondo Mivivienda, gob.pe |
| Solo el primer crédito lleva subsidio | El Bono del Buen Pagador se recibe una vez | Fondo Mivivienda, gob.pe |
| Ser calificado como sujeto de crédito | El banco evalúa tu ingreso, tu historial y tu capacidad de pago | Fondo Mivivienda, gob.pe |
Un detalle que conviene saber: si cancelas todo el crédito antes de los 5 años de desembolsado, tienes que devolver el Bono del Buen Pagador, salvo que la cancelación venga del seguro de desgravamen o multirriesgo. Los requisitos completos, con documentos, están en qué es el Crédito MiVivienda y cómo pedirlo.
¿Cuánto bono me toca según el precio de la vivienda?
| Valor de la vivienda (2026) | Bono del Buen Pagador | Fuente |
|---|---|---|
| De S/ 69.900 a S/ 99.600 | S/ 27.800 | D.S. 011-2026-VIVIENDA |
| Más de S/ 99.600 a S/ 149.200 | S/ 23.200 | D.S. 011-2026-VIVIENDA |
| Más de S/ 149.200 a S/ 248.300 | S/ 21.200 | D.S. 011-2026-VIVIENDA |
| Más de S/ 248.300 a S/ 367.600 | S/ 7.900 | D.S. 011-2026-VIVIENDA |
| Más de S/ 367.600 a S/ 496.200 | Sin bono | Condiciones del producto publicadas por las entidades (2026) |
A eso pueden sumarse el bono verde, si el proyecto tiene certificación sostenible, y el Bono del Buen Pagador Integrador en los casos que prevé el programa. Qué debe acreditar el proyecto para el bono verde está en Bono MiVivienda Verde 2026.
Para ver el bono que corresponde a la vivienda que te interesa, escribe su precio en ¿qué bono de vivienda me toca?.
¿Cómo pesa tener un solo ingreso?
Es la diferencia real con una pareja. El banco calcula cuánto te presta con tu ingreso neto y tus deudas: cuanto más baja es la relación entre la cuota y tu sueldo, mejor. Con un solo ingreso, el monto financiable baja, así que suelen funcionar mejor viviendas de los primeros tramos, donde además el bono pesa más sobre el precio.
- Revisa tu historial antes de postular: una tarjeta con atrasos o un aval impago te baja de calificación. Lo explicamos en qué significa tu calificación en la SBS.
- Calcula cuánto te prestan con tu sueldo real, en cuánto te presta el banco según tu sueldo, y pregunta a cada entidad qué ingreso mínimo pide: cambia de un banco a otro.
- Si eres independiente, sustenta ingresos con recibos por honorarios y tu declaración de renta; varias entidades ofrecen además planes de ahorro programado.
¿Y si soy joven? Qué programas existen y cuáles no
La edad no tiene un tope en la ficha oficial del Crédito MiVivienda, pero el banco revisa que el plazo termine dentro de la edad que cubre el seguro de desgravamen. Para un joven eso es una ventaja: puede elegir plazos largos y cuotas más bajas. Lo que no existe es un "MiVivienda joven" aparte. Esto es lo que hay para jóvenes, y en qué estado está:
| Programa | Para quién | Estado en setiembre de 2026 |
|---|---|---|
| Crédito MiVivienda con Bono del Buen Pagador | Cualquier persona mayor de edad que cumpla los requisitos | Vigente |
| Bono Renta Joven (subsidio de alquiler) | Jefes de grupo de 18 a 40 años | Sin convocatoria nueva desde 2019 |
| Techo Propio para personas solas (familia unipersonal) | Personas que viven solas | Solo en el proyecto de reglamento de la Ley 32379; no vigente |
| Bono adicional de 25 % en Techo Propio para jóvenes de 20 a 28 años que terminan estudios | Jefes de hogar estudiantes | Prepublicado en junio de 2026; no vigente |
Estado revisado por EximiaHaus en las normas publicadas por el Ministerio de Vivienda. El detalle está en Bono Renta Joven 2026 y en el bono extra para jóvenes en Techo Propio.
Un caso para verlo con números
Supongamos que Diego, de 27 años, soltero y en planilla, quiere un departamento de S/ 200.000. Cae en el tercer tramo, así que recibe un Bono del Buen Pagador de S/ 21.200. La inicial mínima de 7,5 % son S/ 15.000, que puede juntar con ahorros y el 25 % de su AFP, como explicamos en retirar el 25 % de tu AFP para la inicial. Con esos dos aportes, el monto a financiar sería de unos S/ 163.800, antes de gastos de cierre, que el programa estima en hasta 5 % del valor de la vivienda. La cuota mensual depende de la tasa que le ofrezca cada banco y del plazo: con un plazo largo, al tener 27 años, la cuota baja. Diego la simula con la calculadora de cuota antes de ir al banco.
Si Diego comprara un departamento de S/ 390.000, ya estaría en el tramo sin bono: con un solo ingreso, esa diferencia de S/ 21.200 pesa. Por eso conviene mirar primero los rangos y después los proyectos. Para comparar con un crédito sin bono, revisa MiVivienda o crédito hipotecario tradicional.
Para no saltarte ningún paso, descarga gratis el checklist para comprar con el crédito MiVivienda en PDF: cada punto dice dónde se hace y qué guía del blog lo explica.
Preguntas frecuentes
¿Puedo pedir el Crédito MiVivienda si soy soltero?
Sí. La condición oficial es ser mayor de edad, sin importar el estado civil, además de no tener otra vivienda en el país, contar con la inicial mínima de 7,5 % y ser calificado como sujeto de crédito por la entidad financiera.
¿Hay un Crédito MiVivienda especial para jóvenes?
No. Los jóvenes acceden al mismo Nuevo Crédito MiVivienda. La edad solo pesa en la evaluación del banco, que revisa que el plazo termine dentro de la edad que cubre el seguro de desgravamen.
¿Un soltero recibe el mismo Bono del Buen Pagador?
Sí. El bono depende del valor de la vivienda, no del estado civil: en 2026 va de S/ 7.900 a S/ 27.800 para viviendas de hasta S/ 367.600, según el D.S. 011-2026-VIVIENDA.
¿Puedo postular solo a Techo Propio?
Hoy no. Techo Propio exige conformar un grupo familiar con al menos un dependiente. La figura de la familia unipersonal aparece solo en un proyecto de reglamento prepublicado en 2026, que todavía no está vigente.
¿Qué pasa si tengo una parte de una casa heredada?
Cuenta como copropiedad y puede impedirte acceder al programa, porque la regla es no ser propietario ni copropietario de otra vivienda en el país. Revísalo con un certificado de Sunarp antes de postular.
¿Puedo pagar el crédito antes de tiempo?
Sí, los prepagos están permitidos en cualquier momento. Pero si cancelas todo el crédito antes de cumplir 5 años del desembolso, tienes que devolver el Bono del Buen Pagador, salvo que la cancelación sea por el seguro de desgravamen o multirriesgo.
Fuentes
- Acerca del Crédito Mivivienda: viviendas de S/ 69.900 a S/ 496.200 y cuota inicial desde 7,5 % — Fondo MIVIVIENDA, consultado el 30-sep-2026
- Programa Nuevo Crédito Mivivienda: condiciones para calificar — Fondo Mivivienda (gob.pe)
- Nuevo Crédito Mivivienda: ¿las personas solteras pueden acceder? — Gestión
- Compra tu vivienda con apoyo del Estado: nuevos montos del Bono del Buen Pagador (D.S. 011-2026-VIVIENDA) — El Peruano, junio de 2026
- Crédito Mi Vivienda: requisitos de la entidad — Scotiabank Perú, consultado el 29-sep-2026
- Postular al Programa Techo Propio: requisitos y grupo familiar — gob.pe
- R.M. 269-2026-VIVIENDA: proyecto de Reglamento de la Ley 32379 (familia unipersonal) — Ministerio de Vivienda
- Acceder a Bono Renta Joven — Ministerio de Vivienda (gob.pe)
Cómo te ayuda EximiaHaus
Si vas a pedir tu primer crédito solo, empieza por los números:
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Reporte Equifax completo — revisa historial crediticio, deudas y score por S/ 7.90, con la segunda consulta gratis.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.