Un mismo inmueble tiene al menos tres valores simultáneos y todos son «correctos» en su contexto: el autoavalúo, que sirve para tributos municipales y suele ser el más bajo; el valor de tasación, elaborado por un perito para una finalidad específica; y el valor comercial, que es lo que el mercado está dispuesto a pagar hoy. Confundirlos genera expectativas equivocadas en préstamos, ventas y procesos judiciales.
Datos clave
- Autoavalúo: base del impuesto predial; finalidad tributaria.
- Tasación: informe técnico con metodología y comparables, para crédito, trámite o proceso.
- Valor comercial: el que resulta de la oferta y demanda actual.
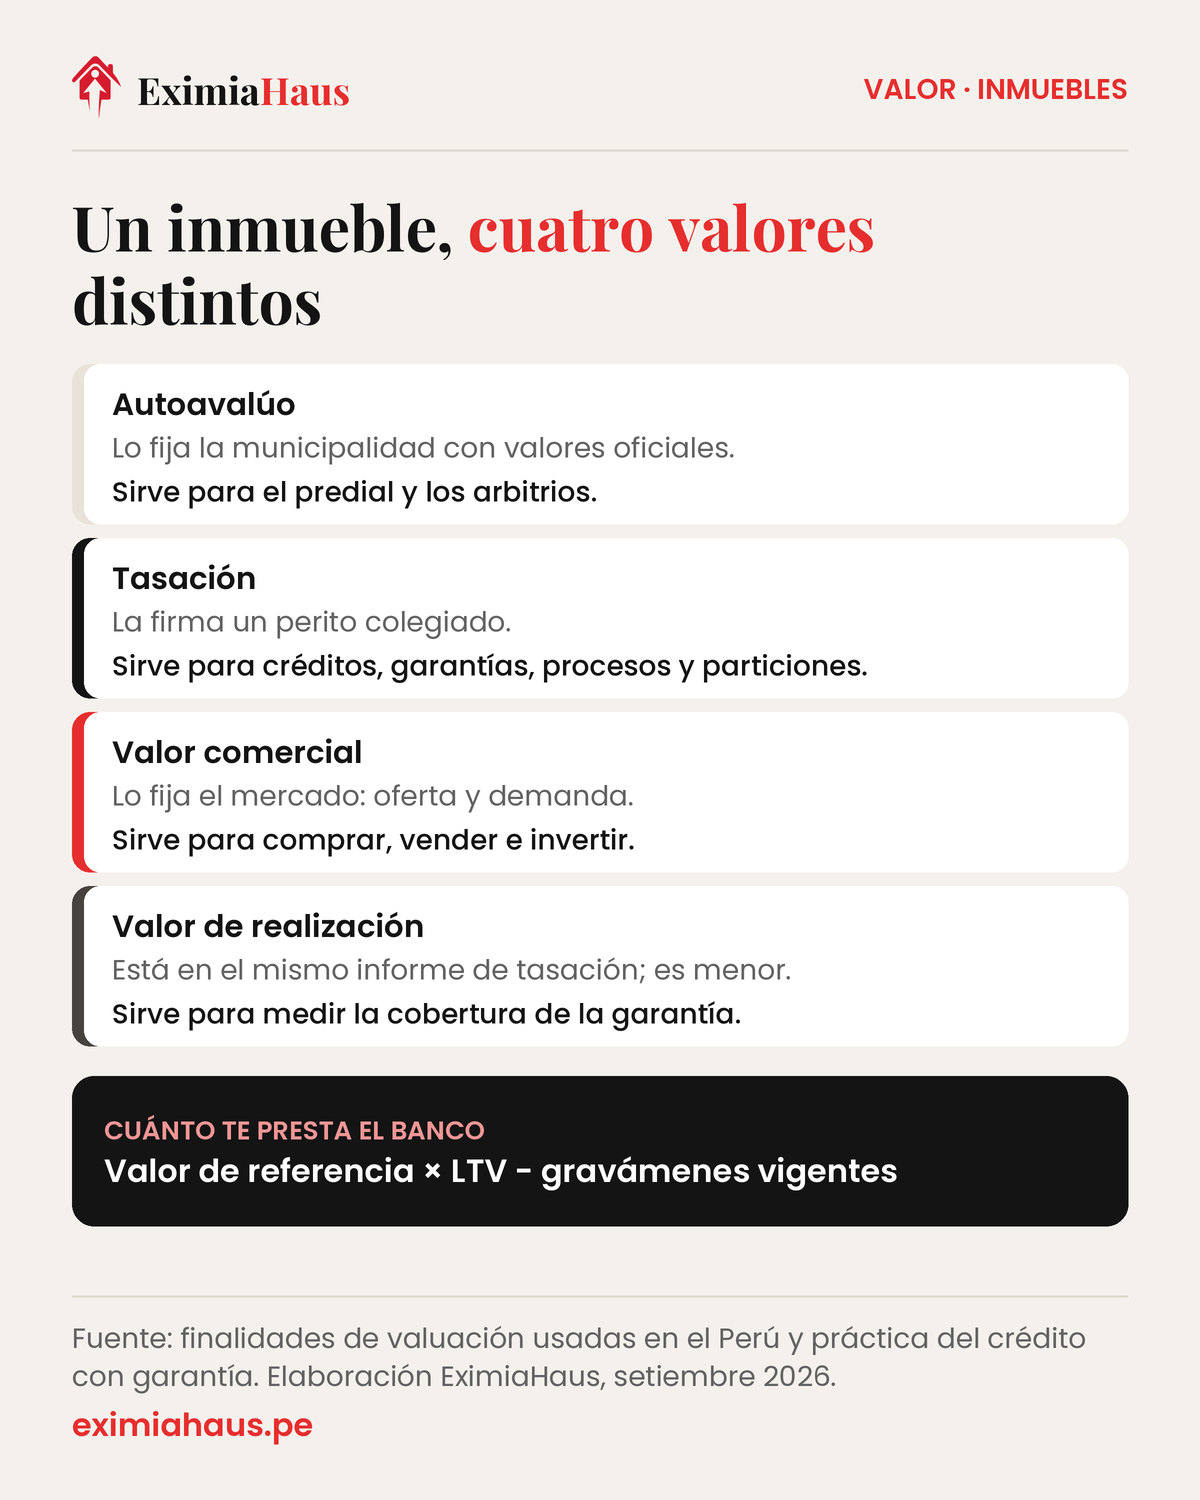
- Valor de realización: el que se obtendría en una venta forzada; es menor.
- En remates: la base parte de dos tercios del valor de tasación.
Para qué sirve cada valor
| Valor | Quién lo determina | Se usa para |
|---|---|---|
| Autoavalúo | Municipalidad, con valores oficiales | Impuesto predial y arbitrios |
| Tasación | Perito colegiado | Créditos, garantías, procesos, particiones |
| Comercial | Mercado | Compraventa y decisiones de inversión |
| Realización | Perito, en el mismo informe de tasación | Medir la cobertura de la garantía |
Para ver cómo encaja esto con el resto del cálculo del precio, revisa cómo se fija el precio de venta de una propiedad en el Perú.
Por qué la brecha entre autoavalúo y mercado es tan grande
Porque responden a lógicas distintas: el autoavalúo usa valores unitarios oficiales y depreciaciones normadas; el mercado incorpora ubicación fina, vista, estado, demanda del momento y expectativas. Esa brecha explica por qué nadie financia sobre autoavalúo. Ver Autovalúo: para qué trámites te lo piden y por qué no es el valor de tu casa e Por qué pagas menos impuesto predial en 2026 aunque nadie bajó la tasa.
Cuál usar según tu caso
Vas a vender: valor comercial, con contraste de mercado. Empieza con el valorizador.
Vas a hipotecar: tasación. Ver qué mira el tasador.
Estás en un proceso judicial: tasación vigente en el expediente. Ver tasación en remate.
Vas a calcular impuestos: depende del tributo; para la venta, usa la calculadora de renta.
Por qué la tasación suele quedar debajo del precio de lista
La distancia entre la tasación y el valor comercial no es un error del perito. Nace de diferencias concretas en cómo se construye cada cifra:
- Otra base de comparación. El perito se apoya en transacciones y ofertas de inmuebles parecidos; el precio de un anuncio suele reflejar lo que el vendedor aspira a cobrar.
- Solo cuenta lo inscrito. Si la casa tiene 200 m² construidos y la partida declara 110 m², el financiamiento se calcula sobre lo registrado. Las ampliaciones sin inscribir normalmente se quedan fuera.
- Edad y conservación. La depreciación por antigüedad y la calificación del estado de conservación pueden mover la cifra de forma importante. Fisuras, asentamientos o humedades activas quedan anotados como observaciones.
- Situación legal. Cargas, servidumbres o una zonificación restrictiva limitan el uso del inmueble y, con ello, su valor.
- Una fecha fija. La tasación mide el valor en un día determinado; si el mercado se movió después, la cifra se queda atrás.
Cómo leer el informe y qué cifra usa el banco
Un informe de tasación completo trae la descripción física del inmueble, su situación legal, la metodología, los comparables y dos valores: el comercial y el de realización. El segundo supone una venta rápida o forzada, y por eso resulta menor.
El prestamista no presta el valor completo. Su cálculo sigue esta lógica:
Monto máximo = valor de referencia × LTV − gravámenes vigentes
En un crédito para comprar, el valor de referencia es el menor entre el precio pactado y el valor comercial de la tasación. El valor de realización cumple otra función: con él, el banco comprueba que la garantía cubre la deuda aun si tuviera que venderla rápido.
Por eso una tasación baja recorta el crédito aunque el precio pactado no cambie. Cuando recibas el informe, revisa tres cosas: que las áreas consignadas coincidan con tu partida y tus planos, que los comparables se parezcan de verdad en zona y características, y que figuren las mejoras que sí están inscritas. Un error de ese tipo se puede sustentar con documentos. Ten en cuenta también la vigencia: los prestamistas suelen pedir tasaciones de los últimos seis meses.
Cómo preparar el inmueble antes de la visita del perito
- Reúne el expediente: partida registral actualizada, licencia de edificación, conformidad de obra, declaratoria de fábrica y planos.
- Regulariza lo construido si hay pisos o ambientes que no figuran en la partida. Conviene hacerlo antes de pedir la tasación, porque el informe se basa en el área inscrita.
- Repara las fallas menores y guarda los comprobantes del mantenimiento: el estado de conservación se califica y pesa en el resultado.
- Pregunta antes de pagar si la entidad acepta un perito elegido por ti o trabaja solo con su propia lista, y pide cotización: los honorarios cambian según el perito, el tipo de inmueble y su ubicación.
La visita dura unas horas y el informe suele entregarse en pocos días hábiles; los retrasos casi siempre vienen de documentos que faltan. El detalle de costos y usos está en Tasación de inmuebles en el Perú 2026: cuánto cuesta, cómo se hace y cuánto vale tu casa, y el efecto del estado estructural, en cómo influye el riesgo sísmico en la tasación.
El autoavalúo también fija un impuesto de la compraventa
Además de ser la base del predial, el autoavalúo cumple una función que sorprende a muchos vendedores: es el piso de la base imponible de la alcabala. El artículo 24 de la Ley de Tributación Municipal dispone que la base no puede ser menor al autoavalúo del ejercicio ajustado por el IPM, así que en una venta por debajo de ese valor el impuesto se calcula sobre el municipal. Es la razón por la que el precio simbólico entre familiares no ahorra nada. Ver cuándo manda el autoavalúo.
Cuando el banco tasa por debajo de tu precio
Es una de las situaciones que más operaciones frena. Si la tasación del banco queda por debajo del precio pactado, el crédito se calcula sobre la tasación y el comprador debe cubrir la diferencia con más inicial. Las salidas son tres: renegociar el precio, que el comprador aporte más, o pedir una segunda tasación si hay elementos objetivos que la justifiquen. Anticiparlo es mejor que descubrirlo en la recta final: contrasta el precio con comparables reales en el valorizador inmobiliario.
Para tener la tercera cifra a mano: el valor comercial de referencia de tu inmueble sale en un minuto con la calculadora ¿cuánto vale mi casa?, con el precio del m² del BCRP de tu distrito.
Preguntas frecuentes
¿Puedo pedirle al tasador un valor más alto?
No. Puedes aportar información que el tasador desconocía —mejoras, documentos, comparables— pero el informe debe sustentarse técnicamente.
¿El valorizador automático reemplaza a la tasación?
No para trámites formales. Sirve para decidir rápido y contrastar. Ver tasación o valorizador.
¿Por qué mi vecino vendió más caro?
Por diferencias de piso, vista, estado, orientación, momento de mercado o simplemente por una mejor negociación y difusión. Ver precio por m².
¿Cada cuánto conviene actualizar la tasación?
Para operaciones financieras, la vigencia habitual es de pocos meses. En mercados en movimiento, una tasación de dos años es prácticamente inservible.
Seguir leyendo
- ¿Cómo saco el HR y el PU en la municipalidad?
- Cómo aumentar el valor de tu casa antes de vender: guía completa 2026 (qué mejoras sí devuelven la inversión)
- Vender tu propiedad: dónde y cómo hacerlo
- Tasación certificada
- qué es un perito tasador
Fuentes
- Sobre la necesidad de reformar el sistema de garantías y facilitar el acceso al crédito — MEF
- Créditos hipotecarios — Portal del Usuario, SBS
- Remates judiciales en el Perú: cómo participar en un remate judicial electrónico (REMAJU) — IUS Latin
Cómo te ayuda EximiaHaus
Antes de negociar, ten claro cuál de las tres cifras corresponde a tu caso. Te ayudamos a obtenerlas:
- Tasación certificada — informe firmado por perito acreditado, listo para el banco, la notaría o un juzgado.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Calculadora de Impuesto a la Renta — calcula lo que pagarás por la venta de tu inmueble con el Índice de Corrección Monetaria oficial del MEF.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
