El impuesto a la renta por vender un inmueble se calcula así: (precio de venta − precio de compra × ICM − mejoras) × 5 %. El ICM es el Índice de Corrección Monetaria que publica el MEF para el mes y año en que compraste. Ejemplo: compraste en marzo de 2015 por S/ 300.000 y vendes en S/ 520.000; con el ICM de 1,31 vigente en setiembre de 2026, tu costo ajustado es S/ 393.000, la ganancia S/ 127.000 y el impuesto S/ 6.350. Puedes hacer la cuenta con tus datos en la Calculadora de impuesto a la renta de EximiaHaus.
Al vender un inmueble que no es tu casa habitación pagas Impuesto a la Renta de segunda categoría: 5% de la ganancia (precio de venta menos costo computable) como tasa efectiva, equivalente al 6,25% sobre la renta neta. El punto donde casi todos se equivocan no es la tasa, sino el costo computable: la ley permite ajustar por inflación lo que pagaste al comprar, usando el Índice de Corrección Monetaria (ICM) que el MEF publica por Resolución Ministerial. Si no aplicas el ICM, declaras una ganancia mayor que la real y pagas de más.
Datos clave
- Tasa efectiva: 5% de la ganancia de capital, no del precio de venta (6,25% sobre la renta neta, que es el 80% de la ganancia).
- ICM vigente: desde el 6 de setiembre de 2026 rige la Resolución Viceministerial N° 017-2026-EF/15.01; el índice se actualiza cada mes.
- Plazo: se declara y paga con el Formulario Virtual 1665 hasta el vencimiento del mes siguiente al cobro, según el último dígito del RUC.
- Base imponible: precio de venta menos costo computable ajustado por el ICM.
- El ICM depende del mes y el año de adquisición, y lo fija el MEF por Resolución Ministerial a partir del Índice de Precios al Por Mayor del INEI.
- 321 valores mensuales del ICM cargados en la calculadora de EximiaHaus.
- Exoneración por casa habitación: si el inmueble estuvo al menos 2 años en tu propiedad, no es solo de negocio y, si tienes varios, es el que te queda como único, la venta no paga este impuesto.
- Las mejoras permanentes suman al costo computable y por tanto reducen el impuesto, si están sustentadas.
¿Cómo se calcula el impuesto paso a paso?
La secuencia es la misma en todos los casos:
- Toma el valor de adquisición que figura en tu escritura de compra.
- Busca el ICM del mes y año en que compraste.
- Multiplica el valor de adquisición por ese índice: ese es el costo computable ajustado.
- Suma las mejoras permanentes sustentadas con comprobantes.
- Resta el costo computable ajustado al precio de venta: obtienes la ganancia de capital.
- Aplica el 5% sobre esa ganancia o, lo que es lo mismo, el 6,25% sobre el 80% de la ganancia. Nunca sobre el precio de venta completo.
Si estás empezando la venta, conviene leer primero la guía completa para vender una propiedad en el Perú y volver aquí para el detalle de este paso.
Un ejemplo con números
| Concepto | Importe | Comentario |
|---|---|---|
| Precio de venta | S/ 520.000 | Lo pactado en la escritura |
| Valor de adquisición | S/ 300.000 | Lo que pagaste al comprar |
| ICM del mes de compra | 1,18 (ejemplo ilustrativo) | El valor real depende del mes y año exactos, según el MEF |
| Costo computable ajustado | S/ 354.000 | 300.000 x 1,18 |
| Mejoras permanentes sustentadas | S/ 20.000 | Con comprobantes |
| Costo computable total | S/ 374.000 | 354.000 + 20.000 |
| Ganancia de capital | S/ 146.000 | 520.000 - 374.000 |
| Impuesto a pagar | S/ 7.300 | 5% de 146.000 de renta bruta gravada |
Fíjate en el efecto del ajuste: sin aplicar el ICM, la ganancia declarada habría sido de S/ 200.000 en vez de S/ 146.000, y el impuesto habría subido en torno a S/ 2.700. Ese es el costo de no ajustar por inflación.
Ejemplos calculados con el ICM de setiembre de 2026
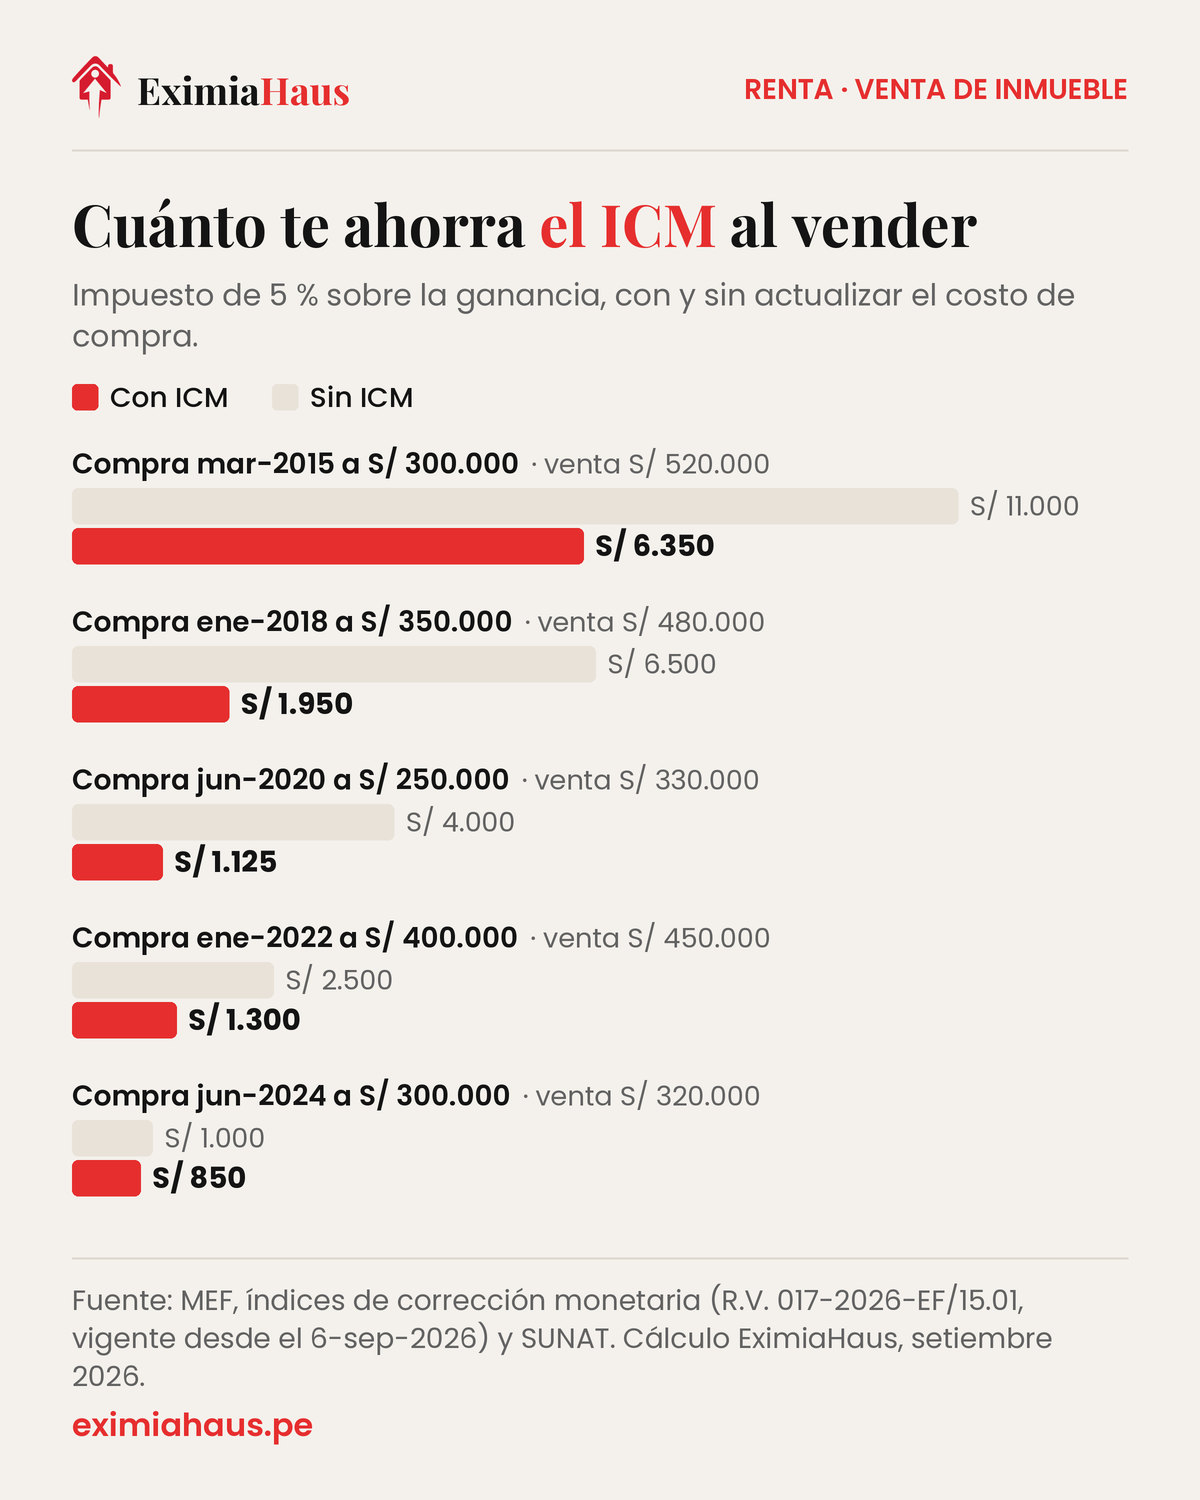
Estos casos usan los índices reales de la Resolución Viceministerial N° 017-2026-EF/15.01, que rige para las ventas hechas desde el 6 de setiembre de 2026 hasta que el MEF publique la del mes siguiente. La última columna muestra cuánto pagarías si te olvidas del ICM.
| Compra | ICM | Costo ajustado | Venta | Ganancia | Impuesto (5 %) | Sin ICM pagarías |
|---|---|---|---|---|---|---|
| Marzo 2015, S/ 300.000 | 1,31 | S/ 393.000 | S/ 520.000 | S/ 127.000 | S/ 6.350 | S/ 11.000 |
| Enero 2018, S/ 350.000 | 1,26 | S/ 441.000 | S/ 480.000 | S/ 39.000 | S/ 1.950 | S/ 6.500 |
| Junio 2020, S/ 250.000 | 1,23 | S/ 307.500 | S/ 330.000 | S/ 22.500 | S/ 1.125 | S/ 4.000 |
| Enero 2022, S/ 400.000 | 1,06 | S/ 424.000 | S/ 450.000 | S/ 26.000 | S/ 1.300 | S/ 2.500 |
| Junio 2024, S/ 300.000 | 1,01 | S/ 303.000 | S/ 320.000 | S/ 17.000 | S/ 850 | S/ 1.000 |
Lo que muestra la tabla: mientras más antigua es la compra, más pesa el ICM. En la compra de 2018, olvidarlo multiplica el impuesto por más de tres. Qué entra exactamente en el costo está en qué es el costo computable de un inmueble.
¿Por qué usar una calculadora en vez de hacerlo a mano?
Porque el error habitual no está en la aritmética, está en elegir el índice equivocado. El ICM cambia mes a mes y año a año, y las tablas del MEF se publican por Resolución Ministerial en anexos anuales. Buscar a mano el índice de, por ejemplo, marzo de 2011 dentro de una serie histórica es donde se cuela el error.
La Calculadora de Impuesto a la Renta de EximiaHaus tiene los 321 valores mensuales del ICM cargados en base de datos y consultables por año y mes. Le indicas el mes y año de compra, el valor de adquisición, las mejoras y el precio de venta, y devuelve el cálculo con el sustento legal detallado. Si no existe ICM publicado para el mes que indicas, lo dice en vez de aproximar.
¿Cuándo NO pagas este impuesto?
- Casa habitación: si el inmueble estuvo en tu propiedad al menos dos años y no estuvo destinado exclusivamente a comercio, industria u oficina, la venta está fuera del alcance de este impuesto. Si tienes más de un inmueble en esas condiciones, solo califica el que te queda como único después de vender los demás (art. 1-A del Reglamento de la Ley del Impuesto a la Renta).
- Inmuebles adquiridos antes del 1 de enero de 2004: la ganancia de capital por su venta no está gravada con renta de segunda categoría.
- Cuando no hay ganancia: si vendes por debajo del costo computable ajustado, no hay base imponible.
Ojo con confundir este impuesto con otros de la operación: la alcabala la paga el comprador y se calcula distinto. Ver Alcabala 2026: cuánto pagas realmente y desde qué monto se aplica y impuestos al vender una casa heredada.
¿Cuándo y cómo se paga?
El impuesto se declara y se paga con el Formulario Virtual 1665 en SUNAT Virtual, con tu Clave SOL. El plazo vence en el mes siguiente a aquel en que cobraste el precio, en la fecha que corresponde al último dígito de tu RUC según el cronograma mensual de SUNAT. También puedes pagar primero con el Formulario 1662 y luego declarar con el 1665. Para elevar la compraventa a escritura, el notario te pedirá la constancia de pago o, si no estás obligado a pagar (casa habitación o compra anterior a 2004), la comunicación de no encontrarte obligado. Cómo se prueba la casa habitación está en soy casa habitación y no pago impuesto: cómo lo demuestro, y el requisito completo en qué es la exoneración de casa habitación.
Dónde se equivoca la mayoría al calcular este impuesto
- Aplicar el 5 % sobre el precio de venta. El 5 % va sobre la ganancia. Con una venta de S/ 520.000, la diferencia entre una cuenta y otra es de miles de soles.
- No ajustar por ICM. Declaras una ganancia inflada y pagas de más, como muestra la última columna de la tabla.
- Usar el índice de otro mes. El ICM va por mes y año de compra, y la tabla que se usa es la vigente en el mes de la venta.
- Sumar mejoras sin comprobantes. Solo reducen el impuesto si puedes sustentarlas.
- Creer que siempre aplica la casa habitación. Si tienes varios inmuebles, solo califica el que te queda como único.
- Confundirlo con la alcabala. La renta la paga el vendedor y la alcabala el comprador; se explica en alcabala e impuesto a la renta: quién paga cada uno.
Si el inmueble lo heredaste, el costo computable sigue otras reglas: revisa cuánto pagas de impuesto si vendes una casa que heredaste. Si vives fuera del Perú, las reglas cambian: vender un inmueble siendo no domiciliado. El panorama general de SUNAT está en renta de segunda categoría por venta de inmuebles.
Con tu escritura de compra a la mano, haz la cuenta en la Calculadora de impuesto a la renta de EximiaHaus: eliges el mes y el año de compra, y te devuelve el costo ajustado, la ganancia y el impuesto.
Para completar la cuenta, revisa cuánto te queda limpio al vender tu departamento.
Preguntas frecuentes
¿Cuánto se paga de impuesto por vender una casa en Perú?
La tasa efectiva es del 5% de la ganancia, no del precio de venta, equivalente al 6,25% sobre la renta neta. Se aplica solo sobre la ganancia de capital, es decir, la diferencia entre el precio de venta y el costo computable ajustado por inflación.
¿Qué es el Índice de Corrección Monetaria y para qué sirve?
Es un coeficiente que publica el Ministerio de Economía y Finanzas por Resolución Ministerial, calculado a partir del Índice de Precios al Por Mayor del INEI. Sirve para actualizar por inflación el valor de adquisición de un inmueble y así determinar correctamente el costo computable.
¿Se paga impuesto si vendo la casa donde vivo?
No, si califica como casa habitación: haber estado en tu propiedad un mínimo de dos años, no estar destinada exclusivamente a comercio, industria u oficina y, si tienes más de un inmueble en esas condiciones, ser el que te queda como único después de vender los demás. En ese caso la venta no está gravada con el impuesto a la renta de segunda categoría.
¿Cómo se calcula el impuesto a la renta por venta de un inmueble?
Multiplicas lo que pagaste al comprar por el ICM de ese mes y año, sumas las mejoras sustentadas y restas ese costo al precio de venta. Sobre la ganancia que queda aplicas el 5 %.
¿Dónde encuentro el ICM de mi mes de compra?
En la resolución viceministerial que el MEF publica cada mes, con un anexo en Excel por año y mes. Para ventas desde el 6 de setiembre de 2026 rige la N° 017-2026-EF/15.01.
¿Cuándo se paga el impuesto por la venta?
Con el Formulario Virtual 1665, hasta el vencimiento del mes siguiente al cobro del precio según el último dígito de tu RUC. El notario pide la constancia antes de la escritura.
¿Pago impuesto si compré el inmueble antes de 2004?
No. Si lo adquiriste antes del 1 de enero de 2004 y puedes acreditar la fecha, la ganancia no está gravada; presentas al notario la comunicación de no estar obligado.
¿Las remodelaciones reducen el impuesto?
Sí. Las mejoras de carácter permanente se suman al costo computable y reducen la ganancia gravada, siempre que estén sustentadas con comprobantes de pago válidos.
Seguir leyendo
Fuentes
- Índices de Corrección Monetaria — Ministerio de Economía y Finanzas (MEF)
- ¿Vendes un inmueble? Conoce los nuevos índices del MEF para calcular el costo computable — Diario Oficial El Peruano
- Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT)
- Resolución Viceministerial N° 017-2026-EF/15.01, índices de corrección monetaria para inmuebles (setiembre de 2026) — MEF
- Declaración y pago del impuesto por venta de inmuebles — Orientación SUNAT
Cómo te ayuda EximiaHaus
El impuesto se calcula sobre la ganancia, y la ganancia depende del precio al que vendas. Ordena las dos cosas antes de publicar:
- Calculadora de Alcabala — calcula en segundos el 3% que paga el comprador, con las 10 UIT no afectas y la fecha límite de pago.
- Calculadora de Impuesto a la Renta — calcula lo que pagarás por la venta de tu inmueble con el Índice de Corrección Monetaria oficial del MEF.
- Valorizador Inmobiliario — estima el valor de tu propiedad al instante con nuestro modelo de IA y datos reales del mercado.
- Asesoría legal inmobiliaria — revisión de partida y cargas, minuta, arras y seguimiento de la inscripción antes de que firmes.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.
