Los mejores distritos para invertir en Lima en 2026, medidos por la rentabilidad bruta del alquiler que publica el BCRP para el primer trimestre de 2026, son Surquillo (6,7 %), Lince (6,6 %), Magdalena del Mar (6,5 %) y La Molina (6,4 %); les siguen San Isidro (6,0 %), Pueblo Libre y Barranco (5,9 %), San Miguel, Jesús María y San Borja (5,7 %), Miraflores (5,6 %) y Santiago de Surco (5,5 %). Son los 12 distritos para los que el BCRP publica precio de venta y relación precio/alquiler (PER); la rentabilidad bruta es 100 ÷ PER y no descuenta vacancia, impuesto, mantenimiento ni gastos de compra. Si tu objetivo es la renta mensual, el ranking es ese; si es la valorización, en el mismo año San Isidro (+21,5 % en dólares), Jesús María (+20,3 %), San Miguel (+15,5 %) y Magdalena (+14,8 %) fueron los que más subieron de precio. La tabla de ranking, el método y los riesgos están más abajo; la elección del distrito para vivir, no para invertir, está en los mejores distritos de Lima para vivir en 2026, comparados por perfil. Es información general, no una recomendación de inversión.
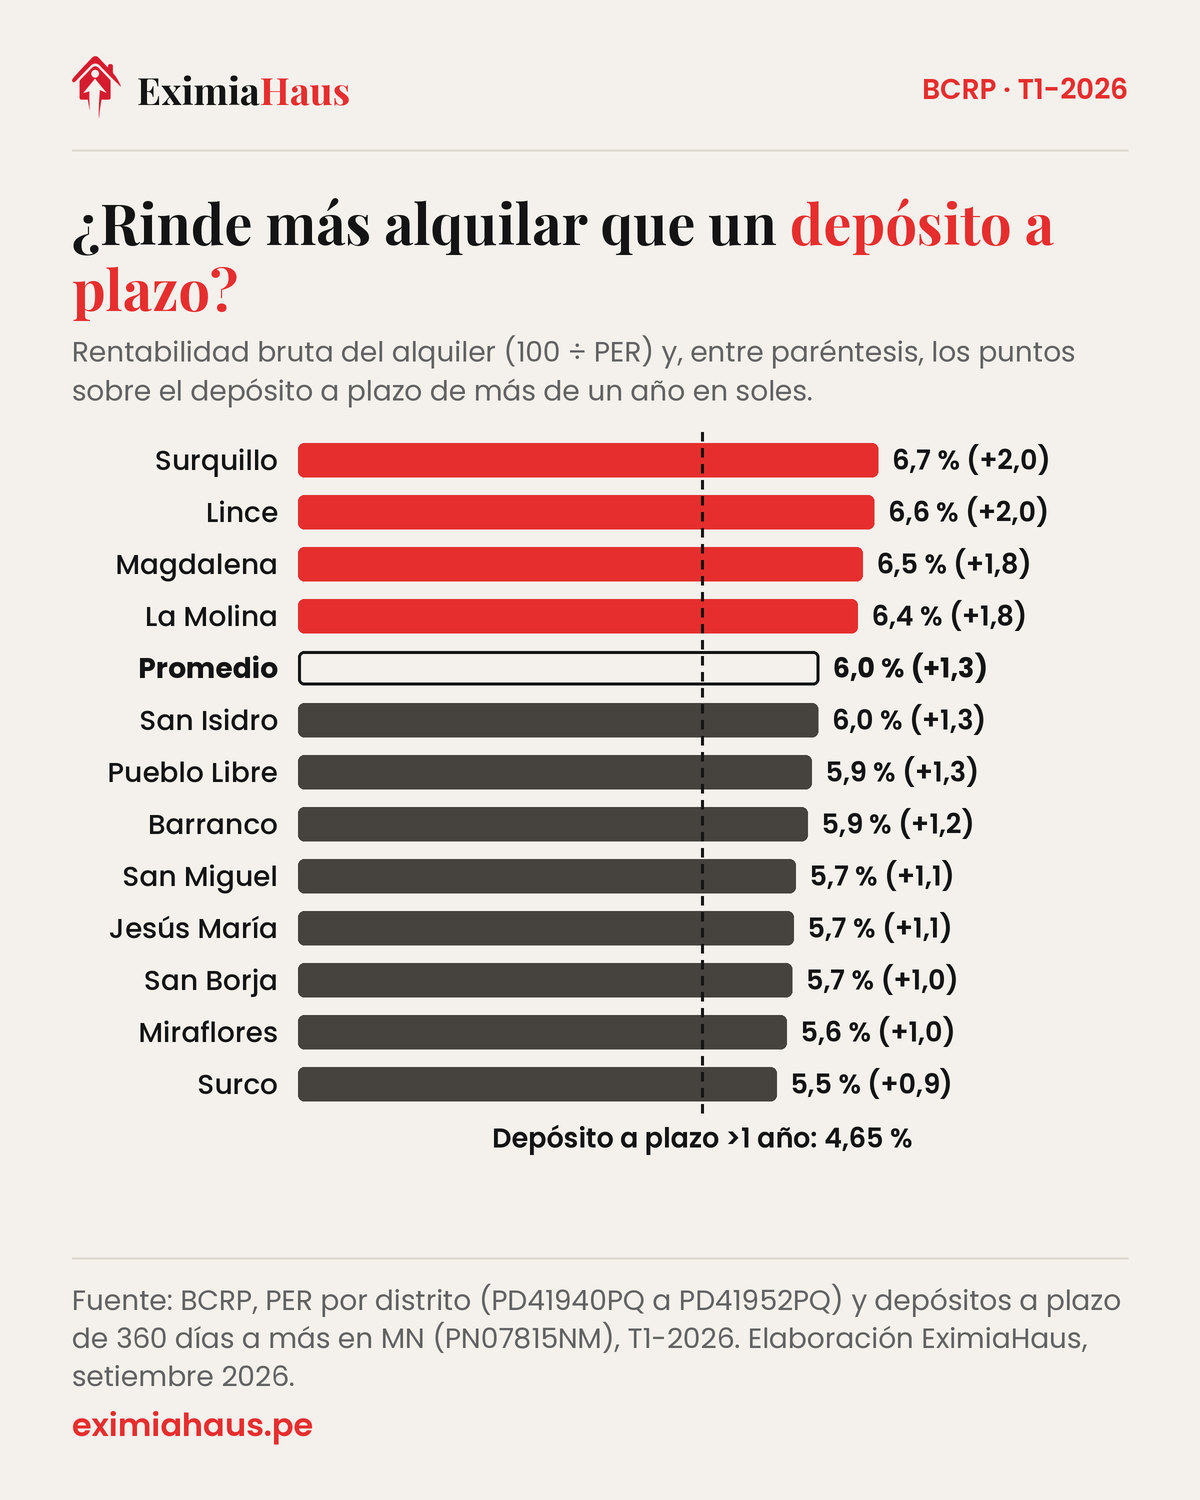
Según datos del Banco Central de Reserva del Perú (BCRP), en el primer trimestre de 2026 alquilar un departamento en los 12 distritos de Lima que mide su indicador rinde en promedio un 6,0 % bruto al año, frente al 4,65 % que pagó la banca por un depósito a plazo en soles de más de un año en el mismo trimestre: 1,3 puntos más. Va de 6,7 % en Surquillo (2,0 puntos sobre el depósito) a 5,5 % en Santiago de Surco (0,9 puntos). Descontada la inflación de Lima (3,80 % en 12 meses a marzo), el alquiler deja un 2,1 % real y el depósito, un 0,8 %.
Este estudio trimestral compara la renta del alquiler de cada distrito con la alternativa más sencilla para el mismo dinero: el depósito a plazo. Todas las cifras de origen son series públicas del BCRP consultadas por su API el 29 de setiembre de 2026; los cálculos (rentabilidad implícita, márgenes, efecto del impuesto y de la inflación) son de EximiaHaus y se explican en la metodología. Es información general para comparar, no una recomendación de inversión.
Datos clave · T1-2026
- Rentabilidad bruta del alquiler, promedio de 12 distritos: 6,0 % (BCRP, PER de 16,7 años).
- Depósito a plazo de 360 días a más, banca en soles: 4,65 % TEA (BCRP, PN07815NM).
- Diferencia: +1,3 puntos; en los 12 distritos el alquiler bruto supera al depósito.
- Entre fines de 2022 y fines de 2024, nueve trimestres seguidos, el depósito pagó más que el alquiler bruto.
- Crédito hipotecario en soles: 7,47 % TEA (BCRP, agosto 2026), por encima de la renta de todos los distritos.
Tres hallazgos
- El alquiler volvió a rendir más que el depósito a plazo, y en los 12 distritos. En el primer trimestre de 2026 la renta bruta implícita del promedio (6,0 %) superó en 1,3 puntos a la tasa de los depósitos a plazo de más de un año (4,65 %). La diferencia va de 2,0 puntos en Surquillo a 0,9 en Santiago de Surco. Con la del cuarto trimestre de 2025 (1,4 puntos), es la brecha más amplia desde el segundo trimestre de 2022 (1,5 puntos).
- Durante dos años fue al revés. Del cuarto trimestre de 2022 al cuarto de 2024, con las tasas de interés altas, un depósito a plazo de más de un año pagó más que el alquiler bruto de un departamento. En el primer trimestre de 2024 el depósito rendía 7,1 % y el alquiler, 5,6 %: 1,4 puntos a favor del banco. El cambio posterior vino más por la baja de las tasas de los depósitos (de 7,1 % a 4,65 %) que por la subida de la renta (de 5,6 % a 6,0 %).
- En Surco el margen cabe en poco más de un mes sin inquilino. Tras el impuesto a la renta del alquiler (5 % de lo cobrado), la ventaja sobre el depósito se reduce a 0,6 puntos en Surco: basta con que el departamento esté vacío 1,3 meses al año para que rinda lo mismo que el depósito, cuyos intereses no pagan impuesto para personas naturales hasta el 31 de diciembre de 2026. En Surquillo ese colchón es de 3,2 meses y en el promedio, de 2,2 meses. Y todavía faltan predial, arbitrios, mantenimiento y reparaciones.
Para ver en qué momento del alquiler entra esto, revisa la guía completa del propietario que alquila.
Ranking: mejores distritos para invertir en Lima en 2026 según rentabilidad y precio
El ranking ordena los 12 distritos del panel del BCRP por rentabilidad bruta del alquiler (100 ÷ PER) y pone al lado lo que un inversionista necesita para decidir: el precio por m², cuánto subió en un año, el ticket de entrada de un departamento de 70 m² y el alquiler mensual estimado. Ninguna columna basta sola: un PER bajo con precio estancado es renta; un precio que sube con PER alto es plusvalía con poca renta.
| # | Distrito | Rentabilidad bruta (100 ÷ PER) | Precio US$/m² (T1-2026) | Variación anual en US$ | Ticket 70 m² (S/) | Alquiler estimado 70 m² (S/) | Perfil de inversión |
|---|---|---|---|---|---|---|---|
| 1 | Surquillo | 6,7 % | 1.856 | +7,2 % | 440.000 | 2.451 | Renta: el alquiler más alto respecto al precio, pegado a Miraflores y San Isidro |
| 2 | Lince | 6,6 % | 1.894 | +3,1 % | 449.000 | 2.485 | Renta: PER bajo y ubicación central; el precio subió poco en el año |
| 3 | Magdalena del Mar | 6,5 % | 1.986 | +14,8 % | 471.000 | 2.553 | Renta y plusvalía: PER bajo con precio en alza |
| 4 | La Molina | 6,4 % | 1.510 | +4,1 % | 358.000 | 1.926 | Renta con ticket bajo por m²; unidades grandes, demanda familiar |
| 5 | San Isidro | 6,0 % | 2.605 | +21,5 % | 618.000 | 3.085 | Plusvalía: la mayor subida del panel; ticket más alto |
| 6 | Pueblo Libre | 5,9 % | 1.875 | +13,4 % | 445.000 | 2.193 | Equilibrio: precio contenido, suelo favorable, demanda estable |
| 7 | Barranco | 5,9 % | 2.556 | +7,6 % | 607.000 | 2.966 | Alquiler alto en soles; distrito pequeño con oferta escasa |
| 8 | San Miguel | 5,7 % | 1.637 | +15,5 % | 388.000 | 1.854 | Plusvalía con ticket bajo: segundo m² más barato del panel y segunda mayor subida |
| 9 | Jesús María | 5,7 % | 2.103 | +20,3 % | 499.000 | 2.373 | Plusvalía: +20 % en el año; mucha oferta nueva, renta media |
| 10 | San Borja | 5,7 % | 2.099 | +7,9 % | 498.000 | 2.359 | Estabilidad: demanda familiar, poca oferta nueva |
| 11 | Miraflores | 5,6 % | 2.464 | +10,5 % | 585.000 | 2.739 | Liquidez y demanda corta y larga; renta baja respecto al precio |
| 12 | Santiago de Surco | 5,5 % | 1.818 | +6,6 % | 431.000 | 1.980 | El PER más alto: conviene más vivir que alquilar lo que compras |
Fuente: BCRP, precio de venta de departamentos por distrito en dólares corrientes por m² (series PD17459PQ a PD17468PQ, PD37957PQ y PD37958PQ) y PER por distrito (PD41940PQ a PD41951PQ), primer trimestre de 2026 frente al primero de 2025. Ticket y alquiler: cálculo de EximiaHaus a S/ 3,39 por dólar (tipo de cambio implícito de la serie en soles del BCRP); el alquiler estimado es precio ÷ PER ÷ 12 × 70 m², con precios de oferta. El "perfil de inversión" es una lectura de EximiaHaus, no una recomendación.
Tres lecturas rápidas. Para renta, Surquillo, Lince y Magdalena: PER de 15,0 a 15,4, los más bajos del panel, con tickets de S/ 440.000 a S/ 471.000 por 70 m². Para plusvalía reciente, San Isidro, Jesús María, San Miguel y Magdalena, que subieron entre 14,8 % y 21,5 % en dólares en un año; la subida pasada no garantiza la futura, y en San Isidro el ticket es el más alto. Para entrar con menos capital, La Molina (US$ 1.510/m²) y San Miguel (US$ 1.637/m²), con rentabilidades de 6,4 % y 5,7 %. Fuera del panel, en Lima Norte, Este, Sur, Centro y Callao, no hay PER oficial: ahí la rentabilidad se calcula con el precio y el alquiler del inmueble concreto, con la calculadora de rentabilidad de alquiler.
Cómo leer el ranking: método y riesgos de invertir por distrito
El ranking usa una sola fuente oficial para que todos los distritos sean comparables, y eso tiene un precio: mide lo que mide el BCRP y nada más. Antes de usarlo para comprar, conviene conocer sus seis límites.
- Es rentabilidad bruta de oferta. El BCRP registra precios y alquileres pedidos en avisos, no cerrados. El alquiler que de verdad se cobra suele ser algo menor y el precio de compra, algo menor también; el efecto neto sobre el PER es pequeño, pero existe.
- No descuenta nada. Vacancia (en Surco, 1,3 meses sin inquilino al año borran la ventaja sobre el depósito; en Surquillo, 3,2), impuesto a la renta (5 % de lo cobrado), predial, arbitrios, mantenimiento, reparaciones y los gastos de compra (alcabala, notaría, Sunarp), que en un departamento de S/ 450.000 suman más de S/ 13.000 el primer mes. La rentabilidad neta suele quedar entre 1 y 2 puntos por debajo de la bruta.
- Son promedios de distrito. Dentro de Surco o de San Miguel conviven zonas con PER muy distinto; el edificio, el piso, la antigüedad y el número de dormitorios cambian la rotación. El ranking elige el distrito; el inmueble se elige con sus propios números.
- La muestra es pequeña y trimestral. Alrededor de 90 avisos de venta por distrito en el Sector Alto y 50 a 70 en el Medio: un distrito puede moverse un punto de PER entre trimestres sin que cambie nada de fondo. Conviene mirar la serie, no un solo dato.
- Plusvalía pasada no es plusvalía futura. Las subidas de 15 % a 21 % en dólares de San Isidro, Jesús María y San Miguel incluyen el efecto del tipo de cambio (el promedio del trimestre bajó de S/ 3,70 a S/ 3,39 por dólar): en soles corrientes el panel subió 1,5 % y en soles constantes bajó 1,0 %. Quien gana en soles mide distinto.
- Riesgo y liquidez. Un departamento tarda meses en venderse y su precio puede bajar; el depósito a plazo se recupera al vencimiento y está cubierto por el Fondo de Seguro de Depósitos hasta su límite. El crédito hipotecario (7,47 % en soles, agosto de 2026) cuesta más que la renta bruta de cualquier distrito del panel: comprar para alquilar con crédito solo cierra con una inicial alta o apostando a la valorización.
Con esos límites a la vista, el ranking sirve para lo que sirve: ordenar la búsqueda y descartar. El inmueble concreto se decide con su alquiler real, su vacancia esperada y su costo total, y la asesoría de compra e inversión revisa esos tres números y el estado legal antes de separar.
¿Cuánto rinde alquilar en cada distrito frente a un depósito a plazo?
La tabla ordena los 12 distritos de mayor a menor rentabilidad bruta en el primer trimestre de 2026 y la compara con la tasa promedio que pagó la banca por depósitos a plazo en soles de 360 días a más en esos mismos meses (enero a marzo de 2026). Cada distrito enlaza a su análisis de precio.
| # | Distrito | Rentabilidad bruta (100 ÷ PER) | Margen sobre el depósito a plazo >1 año (4,65 %) | Tras el impuesto a la renta del 5 % | Margen tras el impuesto | Meses sin inquilino que absorbe ese margen | Rentabilidad bruta real (IPC 3,80 %) | Fuente y trimestre |
|---|---|---|---|---|---|---|---|---|
| 1 | Surquillo | 6,7 % | +2,0 puntos | 6,3 % | +1,7 puntos | 3,2 | 2,8 % | BCRP, PD41951PQ y PN07815NM, T1-2026 |
| 2 | Lince | 6,6 % | +2,0 puntos | 6,3 % | +1,7 puntos | 3,1 | 2,7 % | BCRP, PD41943PQ y PN07815NM, T1-2026 |
| 3 | Magdalena del Mar | 6,5 % | +1,8 puntos | 6,2 % | +1,5 puntos | 3,0 | 2,6 % | BCRP, PD41944PQ y PN07815NM, T1-2026 |
| 4 | La Molina | 6,4 % | +1,8 puntos | 6,1 % | +1,5 puntos | 2,9 | 2,5 % | BCRP, PD41942PQ y PN07815NM, T1-2026 |
| 5 | San Isidro | 6,0 % | +1,3 puntos | 5,7 % | +1,0 puntos | 2,2 | 2,1 % | BCRP, PD41948PQ y PN07815NM, T1-2026 |
| 6 | Pueblo Libre | 5,9 % | +1,3 puntos | 5,6 % | +1,0 puntos | 2,1 | 2,0 % | BCRP, PD41946PQ y PN07815NM, T1-2026 |
| 7 | Barranco | 5,9 % | +1,2 puntos | 5,6 % | +0,9 puntos | 2,0 | 2,0 % | BCRP, PD41940PQ y PN07815NM, T1-2026 |
| 8 | San Miguel | 5,7 % | +1,1 puntos | 5,4 % | +0,8 puntos | 1,7 | 1,9 % | BCRP, PD41949PQ y PN07815NM, T1-2026 |
| 9 | Jesús María | 5,7 % | +1,1 puntos | 5,4 % | +0,8 puntos | 1,7 | 1,8 % | BCRP, PD41941PQ y PN07815NM, T1-2026 |
| 10 | San Borja | 5,7 % | +1,0 puntos | 5,4 % | +0,8 puntos | 1,7 | 1,8 % | BCRP, PD41947PQ y PN07815NM, T1-2026 |
| 11 | Miraflores | 5,6 % | +1,0 puntos | 5,3 % | +0,7 puntos | 1,5 | 1,8 % | BCRP, PD41945PQ y PN07815NM, T1-2026 |
| 12 | Santiago de Surco | 5,5 % | +0,9 puntos | 5,2 % | +0,6 puntos | 1,3 | 1,6 % | BCRP, PD41950PQ y PN07815NM, T1-2026 |
| — | Promedio de los 12 distritos | 6,0 % | +1,3 puntos | 5,7 % | +1,0 puntos | 2,2 | 2,1 % | BCRP, PD41952PQ y PN07815NM, T1-2026 |
Cómo leer las columnas: el margen es la rentabilidad del alquiler menos la del depósito, en puntos porcentuales. Tras el impuesto descuenta el 5 % efectivo que se paga sobre la renta bruta de primera categoría. Los meses sin inquilino indican cuántos meses de vacancia al año harían falta para que el alquiler, ya con el impuesto, rinda lo mismo que el depósito. La rentabilidad real descuenta la inflación de Lima de los 12 meses a marzo de 2026 (3,80 %). Ninguna columna descuenta predial, arbitrios, mantenimiento ni costos de compra.
Trece años de alquiler frente al depósito
La serie del PER del BCRP empieza en el tercer trimestre de 2013. Con el primer trimestre de cada año se ve el patrón completo: hasta 2020 el alquiler rendía entre medio punto y 1,7 puntos más que el depósito a plazo; en 2021 y 2022, con tasas muy bajas, la brecha rondó los dos puntos; en 2023 y 2024 se invirtió; y en 2025 y 2026 volvió a abrirse.
| Trimestre | Rentabilidad bruta del alquiler (promedio 12 distritos) | Depósito a plazo >1 año, banca en soles | Diferencia | Inflación de Lima en 12 meses |
|---|---|---|---|---|
| T1-2014 | 6,1 % | 5,2 % | +0,8 puntos | 3,4 % |
| T1-2015 | 6,2 % | 5,1 % | +1,1 puntos | 3,0 % |
| T1-2016 | 6,0 % | 5,0 % | +1,0 puntos | 4,3 % |
| T1-2017 | 5,9 % | 5,4 % | +0,5 puntos | 4,0 % |
| T1-2018 | 5,9 % | 4,9 % | +0,9 puntos | 0,4 % |
| T1-2019 | 5,9 % | 4,6 % | +1,3 puntos | 2,2 % |
| T1-2020 | 6,0 % | 4,3 % | +1,7 puntos | 1,8 % |
| T1-2021 | 5,1 % | 3,1 % | +2,0 puntos | 2,6 % |
| T1-2022 | 5,2 % | 3,0 % | +2,2 puntos | 6,8 % |
| T1-2023 | 5,5 % | 6,7 % | −1,2 puntos | 8,4 % |
| T1-2024 | 5,6 % | 7,1 % | −1,4 puntos | 3,0 % |
| T1-2025 | 5,9 % | 5,4 % | +0,4 puntos | 1,3 % |
| T1-2026 | 6,0 % | 4,7 % | +1,3 puntos | 3,8 % |
El depósito es el promedio de las tasas mensuales de cada trimestre (serie PN07815NM) y la inflación es la variación del IPC de Lima Metropolitana en los 12 meses al cierre del trimestre (PN01273PM). La rentabilidad del alquiler es 100 ÷ PER promedio (PD41952PQ).
¿Y la inflación?
Con una inflación de 3,80 % en los 12 meses a marzo de 2026, la rentabilidad bruta real del alquiler fue de 2,1 % en el promedio (de 2,8 % en Surquillo a 1,6 % en Surco) y la del depósito a plazo, de 0,8 %. El último dato disponible es menos favorable para el ahorro: en agosto de 2026 el IPC de Lima subió 4,44 % en 12 meses y el depósito a más de un año pagó 4,62 %, casi nada por encima de la inflación.
Si quieres comparar con las tasas de cada entidad (las cajas suelen pagar más que el promedio de la banca) o con fondos mutuos, revisa ladrillo, plazo fijo o fondos: dónde rinde más tu dinero.
La comparación tiene un límite importante: el depósito devuelve el mismo capital en soles, mientras que el inmueble cambia de valor. Esa variación del precio no está en este estudio, puede sumar o restar y no está garantizada. La evolución del precio por distrito está en la tabla del precio del m² por distrito del BCRP y en los distritos con mayor plusvalía.
¿Y si compras con crédito hipotecario?
La tasa promedio del crédito hipotecario en soles de la banca fue de 7,47 % en agosto de 2026 (BCRP, PN07848NM), por encima de la renta bruta de los 12 distritos. Con esas cifras, la parte financiada cuesta más de lo que rinde en alquiler: la diferencia la pone el propietario cada mes, y la inversión se sostiene por la amortización del capital y por lo que haga el precio del inmueble. Los números de un caso concreto están en ¿el alquiler paga la hipoteca? y las tasas de cada banco, en las tasas hipotecarias de hoy por banco.
Lo que el promedio del distrito no ve
El PER del BCRP resume un distrito en una cifra, y dentro de cada distrito hay edificios que rinden por encima y por debajo. Antes de usar el ranking para elegir dónde comprar, conviene comprobar cuatro cosas del inmueble concreto:
- Cuánto tarda en alquilarse. Como muestra la tabla, en los distritos con menos margen un mes de vacancia se come buena parte de la ventaja sobre el depósito. Pregunta a la administración del edificio cuánto demoran en ocuparse las unidades parecidas.
- El alquiler que realmente se paga. El BCRP trabaja con precios de oferta; la renta cerrada puede ser menor.
- El mantenimiento. Si lo asume el propietario, pide el monto exacto: en un edificio con muchas áreas comunes pesa bastante sobre la renta.
- El tipo de departamento. Pregunta qué unidades del edificio o de la zona se alquilan más rápido: el tamaño y el número de dormitorios cambian la demanda.
Para pasar de la cifra bruta a la neta de tu inmueble, paso a paso, revisa cómo calcular la rentabilidad bruta y neta de un alquiler; para la lectura general del retorno en la ciudad, qué retorno esperar del alquiler en Lima en 2026; y para la otra cara del mismo indicador, cuántos años de alquiler cuesta un departamento en cada distrito. Los costos de dejar un departamento listo para alquilar están en ¿cuánto me cuesta poner en alquiler un departamento? y el impuesto, en el impuesto a la renta por alquiler.
Metodología
Fuentes
- Rentabilidad del alquiler: indicador precio de venta/alquiler anual (PER) de departamentos que publica el BCRP para 12 distritos de Lima (series PD41940PQ a PD41951PQ) y su promedio (PD41952PQ). Última actualización: 31 de julio de 2026, con el dato del primer trimestre de 2026. La rentabilidad bruta implícita es 100 ÷ PER.
- Depósito a plazo: tasa de interés pasiva promedio de las empresas bancarias en moneda nacional para depósitos a plazo de 360 días a más, en términos efectivos anuales (serie mensual PN07815NM). Para cada trimestre se usa el promedio simple de sus tres meses.
- Inflación: variación porcentual en 12 meses del IPC de Lima Metropolitana (serie mensual PN01273PM), en el último mes de cada trimestre.
- Crédito hipotecario: tasa activa promedio de la banca en moneda nacional para créditos hipotecarios (serie mensual PN07848NM).
Qué calculamos nosotros
- Margen: rentabilidad bruta del alquiler menos tasa del depósito, en puntos porcentuales.
- Rentabilidad tras el impuesto: rentabilidad bruta × 0,95, porque el impuesto a la renta de primera categoría equivale al 5 % de la renta bruta (SUNAT). Los intereses de depósitos de personas naturales están exonerados del impuesto a la renta hasta el 31 de diciembre de 2026 (artículo 19 de la Ley del Impuesto a la Renta, prórroga del Decreto Legislativo 1549).
- Meses de vacancia que absorbe el margen: (rentabilidad tras el impuesto − depósito) ÷ (rentabilidad tras el impuesto ÷ 12).
- Rentabilidad real: (1 + tasa nominal) ÷ (1 + inflación) − 1.
Limitaciones
- Precios y alquileres de oferta. El BCRP registra lo que se pide en avisos de internet, no lo que se paga al cerrar. La muestra ronda los 90 avisos de venta por distrito en el Sector Alto y entre 50 y 70 en el Sector Medio, así que un distrito puede moverse bastante entre trimestres.
- Solo 12 distritos y solo departamentos. No hay PER oficial para el resto de Lima, el Callao ni otras ciudades, ni para casas, terrenos o locales.
- Bruto frente a una tasa promedio. El alquiler no descuenta predial, arbitrios, mantenimiento, reparaciones, administración ni costos de compra (alcabala, notaría, registros). La tasa del depósito es un promedio de la banca: cada entidad paga distinto, y otras entidades del sistema financiero pueden pagar más o menos.
- Riesgo y liquidez distintos. Un depósito se recupera al vencimiento y está cubierto por el Fondo de Seguro de Depósitos hasta su límite; un inmueble tarda en venderse y su precio puede subir o bajar.
- Rezago. El dato del alquiler del primer trimestre de 2026 se publicó a fines de julio; lo comparamos con el depósito y la inflación del mismo trimestre. Actualizaremos el estudio cada vez que el BCRP publique un trimestre nuevo.
Cómo citar este estudio
Las tablas y la infografía pueden reproducirse citando la fuente original y esta elaboración. Cita sugerida:
Fuente: BCRP, elaborado por EximiaHaus (eximiahaus.pe), setiembre 2026.
Si citas una cifra, indica el trimestre (T1-2026). Los márgenes, el efecto del impuesto, los meses de vacancia y las rentabilidades reales son cálculos de EximiaHaus sobre series del BCRP. Página de referencia: https://eximiahaus.pe/blog/rentabilidad-del-alquiler-por-distrito-lima-2026.
Seguimiento trimestral: el PER y la rentabilidad bruta de cada distrito se actualizan con cada publicación del BCRP en el Índice EximiaHaus del mercado inmobiliario de Lima, junto con el índice de precios y la tasa hipotecaria.
Preguntas frecuentes
¿Cuáles son los mejores distritos para invertir en Lima en 2026?
Por rentabilidad bruta del alquiler (BCRP, T1-2026): Surquillo (6,7 %), Lince (6,6 %), Magdalena del Mar (6,5 %) y La Molina (6,4 %). Por valorización en el último año: San Isidro (+21,5 % en dólares), Jesús María (+20,3 %), San Miguel (+15,5 %) y Magdalena (+14,8 %). Por ticket de entrada: La Molina (US$ 1.510/m²) y San Miguel (US$ 1.637/m²). Son los 12 distritos que mide el BCRP; fuera de ellos no hay PER oficial.
¿Qué distrito de Lima tiene la mejor rentabilidad por alquiler?
Surquillo, con un PER de 15,0 años en el primer trimestre de 2026, es decir, 6,7 % bruto anual; Lince (15,1) y Magdalena del Mar (15,4) están a un paso. En el otro extremo, Santiago de Surco (18,2 años, 5,5 %) y Miraflores (17,8, 5,6 %).
¿Dónde conviene comprar un departamento para alquilar en Lima con poco capital?
Entre los distritos del panel del BCRP, La Molina (US$ 1.510/m², 6,4 % bruto) y San Miguel (US$ 1.637/m², 5,7 %) tienen el ticket más bajo: un departamento de 70 m² cuesta unos S/ 358.000 y S/ 388.000. Fuera del panel, en Lima Norte, Este, Sur y Callao, el precio es menor pero no hay PER oficial: la rentabilidad se calcula con el alquiler real de la zona.
¿Conviene invertir en San Isidro o Miraflores en 2026?
Son los distritos con mayor liquidez y demanda, y San Isidro tuvo la mayor subida del panel en el año (+21,5 % en dólares), pero su renta bruta (6,0 % y 5,6 %) está por debajo de Surquillo, Lince o Magdalena y el ticket de entrada es el más alto (S/ 585.000 a S/ 618.000 por 70 m²). Convienen a quien busca valorización y estabilidad más que renta mensual.
¿Qué riesgos tiene invertir en un departamento para alquilar en Lima?
Vacancia (uno a tres meses sin inquilino al año borran la ventaja sobre el depósito a plazo en varios distritos), impuesto del 5 % sobre la renta, gastos fijos (predial, arbitrios, mantenimiento), gastos de compra (alcabala, notaría, Sunarp), baja liquidez, posible caída del precio y el costo del crédito hipotecario (7,47 % en soles), que supera la renta bruta de todos los distritos del panel.
¿Cómo calculo la rentabilidad real de un departamento antes de comprarlo?
Alquiler anual esperado menos vacancia, impuesto (5 %), predial, arbitrios y mantenimiento, dividido entre el precio de compra más alcabala, notaría y registro. La calculadora de rentabilidad de alquiler del sitio hace ese cálculo bruto y neto; el PER del BCRP sirve para elegir el distrito, no para fijar el precio de un inmueble concreto.
¿Cuál es la rentabilidad del alquiler por distrito en Lima en 2026?
Con el PER del BCRP del primer trimestre de 2026, la rentabilidad bruta va de 6,7 % en Surquillo a 5,5 % en Santiago de Surco; el promedio de los 12 distritos que mide el BCRP es 6,0 %. Le siguen a Surquillo Lince (6,6 %), Magdalena del Mar (6,5 %) y La Molina (6,4 %).
¿Rinde más alquilar un departamento o un depósito a plazo?
En bruto, alquilar: en el primer trimestre de 2026 el alquiler rindió 6,0 % en promedio y el depósito a plazo de más de un año en soles, 4,65 %. Pero tras el impuesto del 5 % y un par de meses sin inquilino, la ventaja desaparece en los distritos con menos margen, y el depósito no exige gastos ni tiempo.
¿Cuánto rinde un depósito a plazo en Perú en 2026?
Según el BCRP, la tasa promedio de la banca para depósitos a plazo en soles de 360 días a más fue de 4,65 % en el primer trimestre de 2026 y de 4,62 % en agosto de 2026. Cada entidad paga una tasa distinta.
¿El alquiler le gana a la inflación?
En el primer trimestre de 2026, sí: con una inflación de Lima de 3,80 % en 12 meses, la rentabilidad bruta real del alquiler fue de 2,1 % en promedio. Es antes de gastos e impuestos y sin contar si el precio del inmueble sube o baja.
¿Por qué en 2023 y 2024 el depósito rendía más que el alquiler?
Porque las tasas de los depósitos subieron con la política monetaria de esos años: la de más de un año llegó a 7,4 % en promedio a fines de 2023, mientras el alquiler bruto rondaba el 5,5 %. Desde entonces las tasas bajaron y el alquiler volvió a quedar por encima.
¿Cada cuánto se actualiza este estudio?
Cada trimestre, cuando el BCRP publica un nuevo dato del PER por distrito, que sale con unos cuatro meses de rezago.
Fuentes
- BCRP — Indicador precio de venta/alquiler anual, PER, por distrito y promedio (series PD41940PQ a PD41952PQ), T1-2026, actualizado el 31 de julio de 2026
- BCRP — Tasa de interés pasiva promedio de la banca en MN, depósitos a plazo de 360 días a más (serie PN07815NM)
- BCRP — Índice de precios al consumidor de Lima Metropolitana, variación % 12 meses (serie PN01273PM)
- BCRP — Tasa de interés activa promedio de la banca en MN, créditos hipotecarios (serie PN07848NM)
- BCRP — API para consulta de series estadísticas
- SUNAT — Cálculo de rentas de primera categoría (tasa efectiva del 5 % sobre la renta bruta)
- El Peruano — Decreto Legislativo 1549, que prorroga hasta el 31 de diciembre de 2026 las exoneraciones del artículo 19 de la Ley del Impuesto a la Renta
Cómo te ayuda EximiaHaus
Para pasar del promedio del distrito a los números de un inmueble concreto:
- Calculadora de rentabilidad de alquiler — calcula la rentabilidad bruta y neta de tu inmueble descontando vacancia, gastos e impuestos.
- Calculadora de cuota de crédito hipotecario — calcula tu cuota mensual con seguros incluidos, o averigua cuánto te alcanza según el sueldo que tienes.
- Asesoría de compra e inversión — elegir con números: rentabilidad neta, costo total de la operación y estado legal verificado.
¿Prefieres que te asesoremos directamente? Escríbenos por WhatsApp desde la página de servicios y te respondemos el mismo día.